Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
Плательщики сбора – водопользователи, использующие воду, полученную путем забора воды из водных объектов (<b><i>первичные водопользователи</i></b>) и/или от первичных или других водопользователей (<b><i>вторичные водопользователи</i></b>), и использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства:Общие положения. Плательщики сбора. Объект налогообложения. Ставка сбора. Уплата сбора. Сроки и порядок предоставления отчетности. Состав отчетности и порядок ее составления. Документы
- Строка, определяющая тип оборудования, имеет одно из значений: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />KEYWORDS: - Версия требований – версия текущего документа (Версии 1.00 соответствует число 1000. Версии 1.2 соответствует число 1002. Текущей версии 1.<span lang="en-us">5</span> соответствует число 100<span lang="en-us">5</span>).4.3. Использование драйвера, предварительно установленного на локальном компьютере. Подключение программно-аппаратных POS-систем в режиме "OFFLINE" с помощью файлового обмена. Подключение программно-аппаратных комплексов с помощью Веб-сервиса оборудования
Форма и порядок заполнения Баланса по Форме № 1-м установлены НП(С)БУ 25. Показатели Финансового отчета субъекта малого предпринимательства приводятся в тысячах гривен с одним десятичным знаком (п.1 р.1 НП(С)БУ 25).В таблице приведено формирование показателей Баланса.Документы
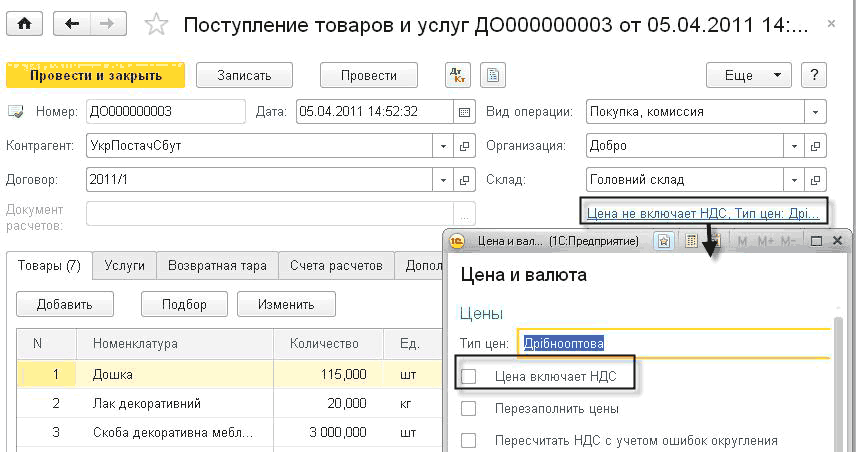
Поступление разного рода ценностей (ТМЦ, услуг) может быть оформлено следующими документами:Поступление активов от поставщика. Перечисление оплаты. Регистрация входящего налогового документа. ГТД по импорту. Пропорциональный НДС. Определение доли использования в облагаемых операциях. Приобретения для использования в облагаемых и необлагаемых НДС операциях. Перерасчет пропорционального НДС. Специализированные отчеты по анализу входящего НДС
Перед начислением налогового обязательства по НДС плательщик данного налога должен определить, является осуществляемая им операция по поставке товаров/услуг объектом налогообложения или нет. Однако даже если операция является объектом налогообложения, не следует спешить с начислением налогового обязательства. Не исключено, что для данной операции НКУ предусматривает льготный режим налогообложения. Применение льготы позволяет налогоплательщику не начислять налоговое обязательство и, как следствие, освобождает его от уплаты сумм налога в бюджет.Общие положения. Порядок заполнения приложения Д6. Таблица 1. Таблица 2. Таблица 3. Таблица 4. Оформление и представление приложения Д6 в органы ГНС. Документы
В целях налогового учета доходы подразделяются на доходы от операционной деятельности, прочие доходы, и доходы, не учитываемые для определения объекта налогообложения.Отражение доходов от операционной деятельности. Отражение прочих доходов. Отражение доходов, не учитываемых для определения объекта налогообложения
Для каждого налога (сбора) законодательно определяются плательщики налога (сбора), объект налогообложения, база налогообложения, ставка налога (сбора), порядок исчисления, срок и порядок представления отчетности об исчислении и уплате налога (сбора), срок и порядок уплаты. Помимо этого для налога (сбора) также могут устанавливаться налоговые льготы.Общие положения. Форма и Порядок заполнения Отчета о льготах. Расчет суммы льготы по налогу на прибыль. Расчет суммы льготы по НДС. Освобождение от обложения НДС операций по поставке товаров (услуг). Операции, облагаемые НДС по нулевой ставке. Специальные режимы налогообложения в сфере сельского и лесного хозяйства, а также рыболовства. Представление Отчета о льготах в органы ГНС. Исправление ошибок, допущенных при составлении Отчета о льготах. Ответственность. Документы
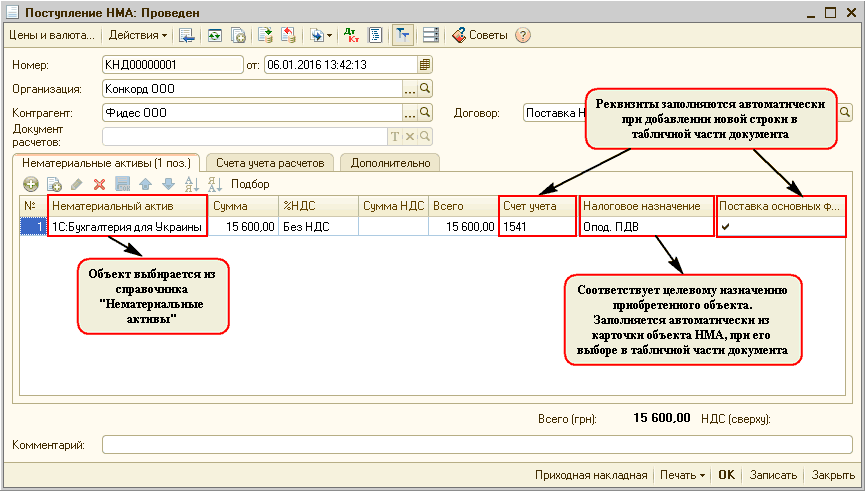
В типовой конфигурации автоматизированы следующие операции с НМА:Покупка НМА. Ввод в хозяйственный оборот НМА (зачисление на баланс). Принятие к учету объекта строительства в качестве НМА. Ввод остатков НМА. Начисление амортизации. Перемещение НМА. Модернизация НМА. Инвентаризация НМА. Выбытие НМА. Отчетность подсистемы НМА
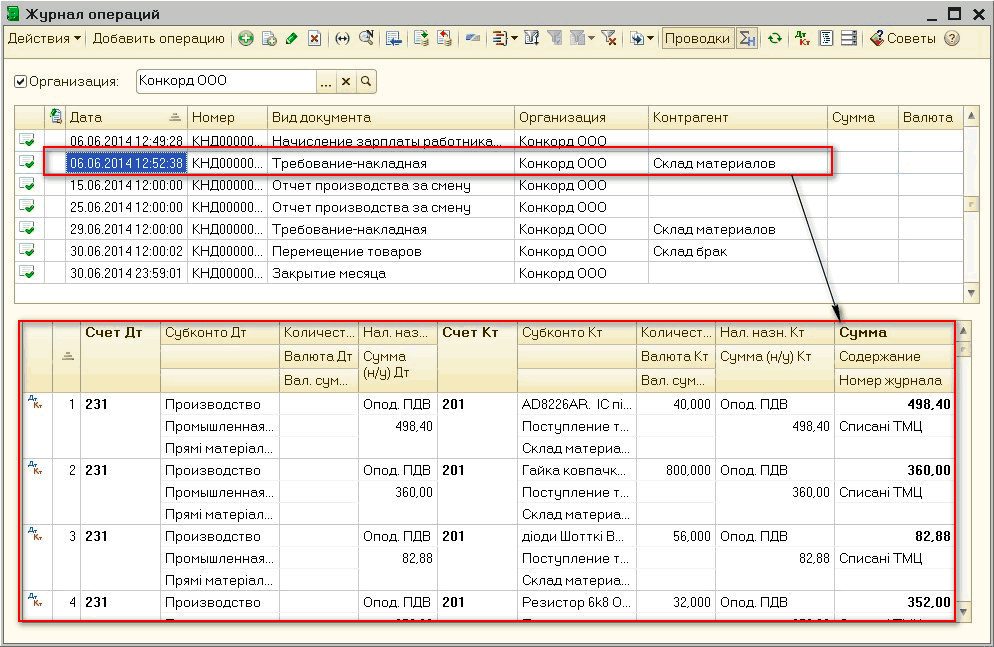
В данной статье рассмотрены основные принципы и механизмы «ручного» отражения хозяйственных операций в конфигурации «Бухгалтерия для Украины», редакция 1.2. Статья также актуальна для типовой конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Переоценка активов способствует увеличению собственного капитала предприятия, результат - увеличение капитализации бизнеса; позволит разработать эффективную амортизационную политику на предприятии - приведет к улучшению инвестиционной привлекательности.
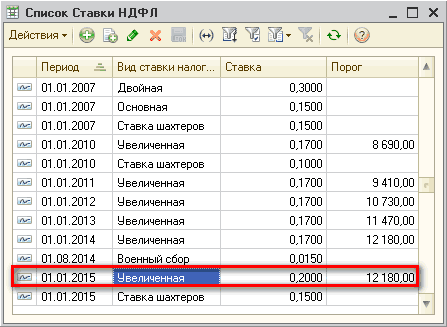
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%