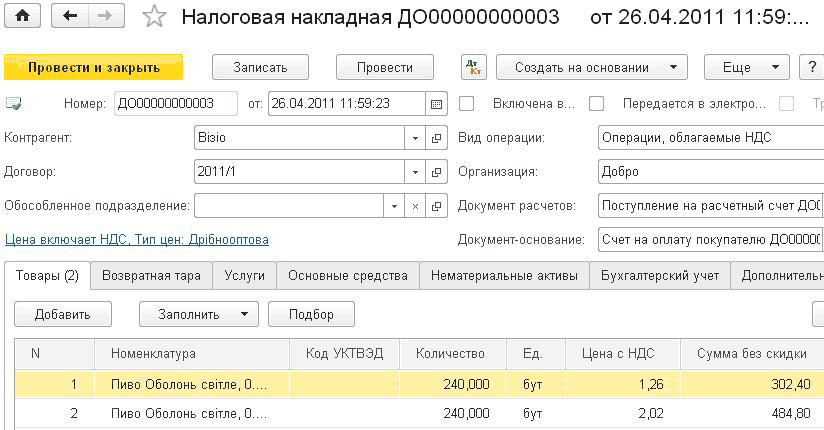
С точки зрения подсистемы учета НДС документами реализации можно считать следующие документы:Реализация активов покупателю. Поступление оплаты. Налоговая накладная. Приложение 1 к налоговой накладной. Приложение 2 к налоговой накладной. Специализированные отчеты по анализу исходящего НДС
Работодатель плательщика налога (налоговый агент) обязан осуществить, в том числе по месту применения налоговой социальной льготы (НСЛ), перерасчет суммы доходов, начисленных такому плательщику налога в виде заработной платы, а также суммы предоставленной НСЛ (пп.169.4.2 ст.164 НКУ):Общие положения. Порядок проведения перерасчета. Результаты перерасчета
Для того чтобы сумма заработной платы сотрудника, внутреннего совместителя, учитывалась при расчете средней для отпуска основного работника, необходимо проверить чтобы в настройках регистра сведений "Параметры расчета зарплаты организаций" на закладке "Расчет среднего" НЕ был установлен флаг "Не учитывать совместителей для средних".
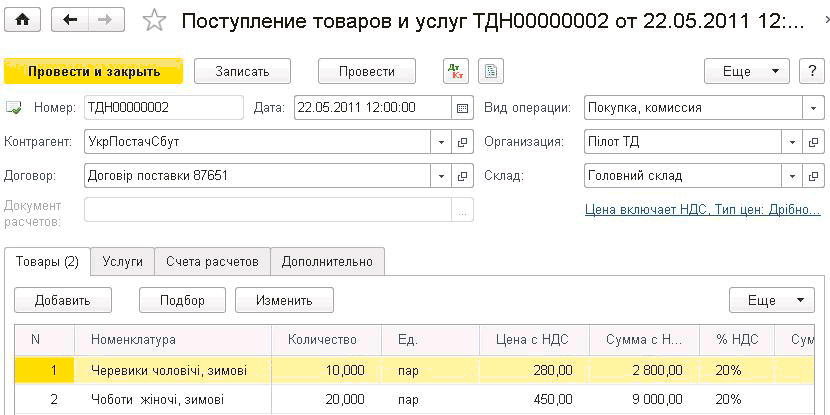
Поступление товаров от поставщика в "1С:Бухгалтерии 8 для Украины" отражается документом "Поступление товаров и услуг" (меню "Покупки" —” "Покупки" —” "Поступление товаров и услуг") с видом операции "покупка, комиссия".Поступление товаров. Регистрация расходов на приобретение. Импорт товаров. Возврат товаров поставщику. Оптовая продажа товаров. Указание скидки при реализации товаров (услуг). Возврат товаров от покупателя. Услуги сторонних организаций. Реализация услуг
В конфигурации предусмотрена возможность ведения учета по упрощенной системе налогообложения, как юридическими, так и физическими лицами.Единый налог с юридических лиц. Единый налог с физических лиц
Отчет "Карточка счета" представляет собой стандартный отчет с предельной степенью детализации —” до элементарной учетной записи, то есть до проводки. Сформированный отчет представляет собой упорядоченную по датам выборку информации о проводках, которые относятся к выбранному периоду времени и в которых был использован выбранный счет.
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
Приведенная в статье методика моделировалась в конфигурации Бухгалтерия для бюджетных учреждений Украины, редакция 1.0. Данная методика применима также для конфигурации Комплексный учет для бюджетных учреждений Украины, редакция 1.0.
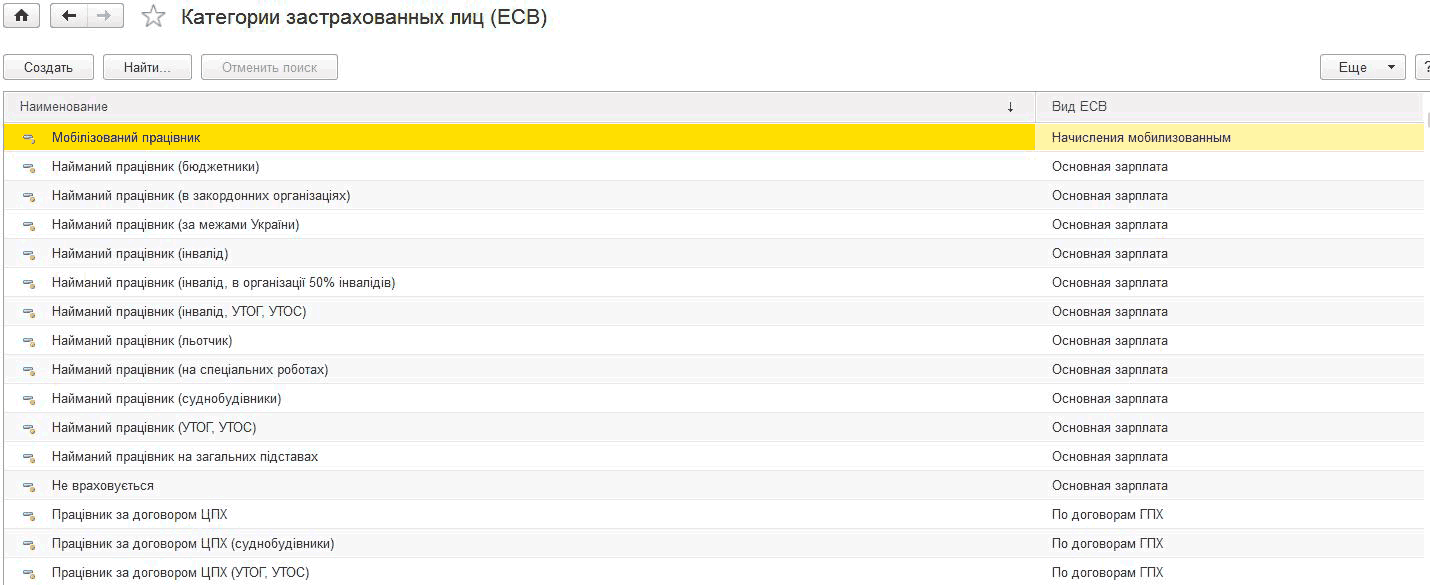
Для исчисления Единого социального взноса используется регистр накопления "ЕСВ по сотрудникам", а для учета –“ регистр накопления "Взаиморасчеты по взносам в фонды". Информация хранится в разрезах необходимых для формирования регламентированной отчетности. При этом в регистре "ЕСВ по сотрудникам" учет ведется в разрезе застрахованных физических лиц, а в регистре "Взаиморасчеты по взносам в фонды" учет ведется в целом по организации.Классификация видов ЕСВ и категорий застрахованных лиц. Настройка отражения ЕСВ. Исчисление ЕСВ. Промежуточный расчет НДФЛ и ЕСВ. Уплата НДФЛ и ЕСВ
В процессе расчета сумм взносов в документе "Начисление зарплаты работникам организаций" в табличной части закладок "Взносы" и "Взносы ФОТ" рассчитываются величины "База" и "База (с ограничением)", которые имеют следующие значения:
В строке "21" декларации по НДС отображается сумма отрицательного значения, которая зачисляется в состав налогового кредита следующего отчетного (налогового) периода.