Примеры учета военного сбора
В представленном материале рассматриваются примеры, которые приведены на закладке Справка разделов Порядок исчисления и уплаты и Учет и отчетность.Пример 1. Пример 2. Пример 3. Пример 4
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
В представленном материале рассматриваются примеры, которые приведены на закладке Справка разделов Порядок исчисления и уплаты и Учет и отчетность.Пример 1. Пример 2. Пример 3. Пример 4
ЧитатьВ представленном материале рассматривается пример, который приведен на закладке Справка раздела Расчет, выплата и учет пособия по временной утрате трудоспособности в связи с несчастным случаем или профзаболеванием.Пример
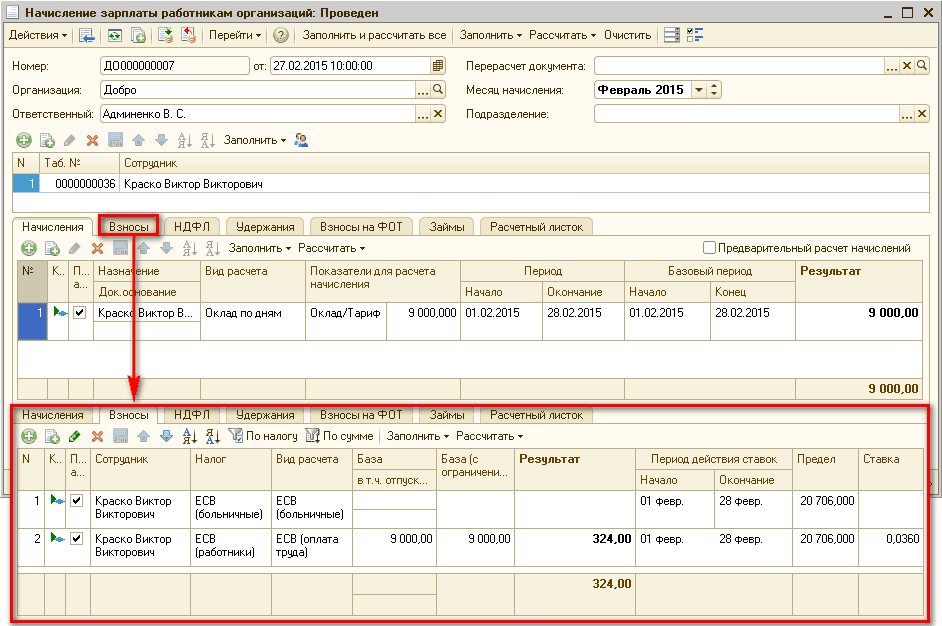
ЧитатьПри расчете взносов на ФОТ сумма налога, взятая из общей базы обложения по организации, может незначительно отличаться за счет погрешности округления, от суммы начислений на ФОТ, рассчитанной отдельно по сотрудникам.
ЧитатьВ <b><i>Отчете о собственном капитале</i></b> раскрывается информация об изменениях собственного капитала предприятия в течение отчетного года, отражаются источники пополнения собственного капитала, а также операции по уменьшению собственного капитала. Кроме того, структура <b><i>Отчета о собственном капитале</i></b> позволяет проследить внутреннее перемещение собственного капитала, например его изменение, связанное с распределением прибыли предприятия. Для обеспечения сравнительного анализа информации <b><i>Отчета о собственном капитале</i></b> предприятия должны прилагать к годовому отчету <b><i>Отчет о собственном капитале</i></b> за предыдущий год.Документы
ЧитатьОвердрафт - форма краткосрочного кредитования, применяемая в отношении наиболее благонадежных клиентов банка в случаях, когда сумма платежа клиента превышает остаток средств на его счете. При этом недостающая для платежа сумма восполняется банком, но не путем зачисления недостающих средств на счет клиента, а путем перечисления их непосредственно в адрес получателя, указанный в платежном поручении клиента. По мере поступления средств на счет клиента овердрафт погашается банком самостоятельно.
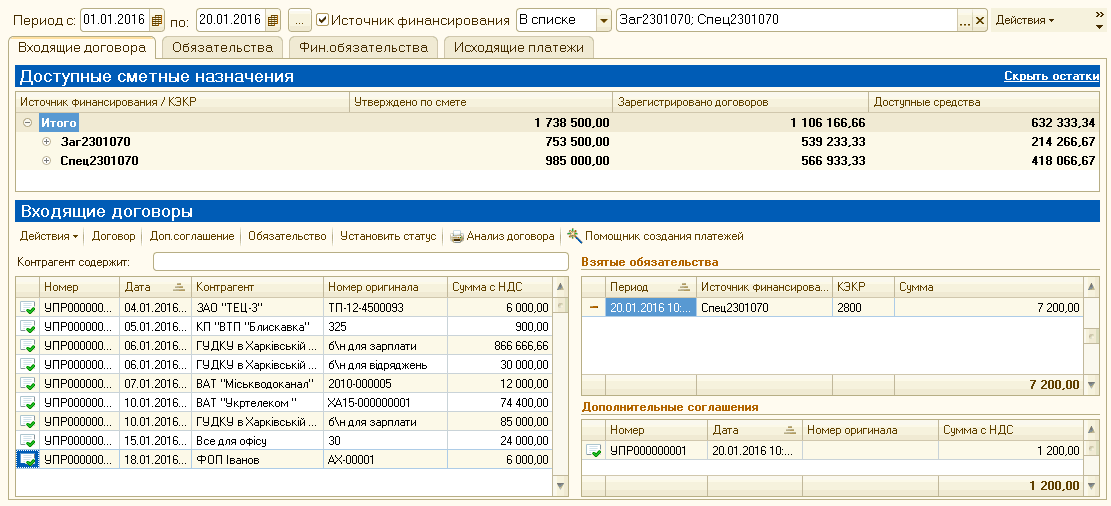
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации Бухгалтерия для бюджетных учреждений Украины (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации Комплексный учет для бюджетных учреждений Украины (редакция 1.0).
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
ЧитатьВ <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
ЧитатьДля изучения объекта и базы налогообложения НДФЛ будет рассмотрен пример.Общие положения. Объект налогообложения. База налогообложения
ЧитатьАмортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
ЧитатьКонтрагент –“ это общее понятие, в которое включены организации и физические лица, являющиеся деловыми партнерами организации (покупатели, поставщики и т.д.).Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчетов в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
Читать