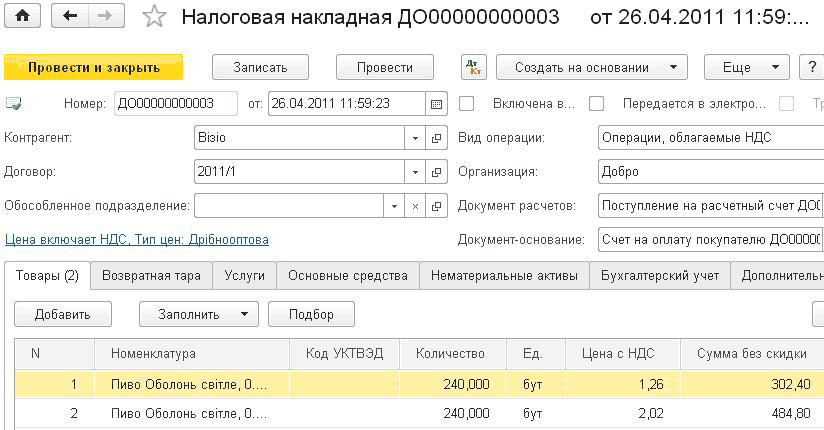
З точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ
Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
Для того щоб сума заробітної плати працівника, внутрішнього сумісника, враховувалася під час розрахунку середнього заробітку для відпустки основного працівника, необхідно перевірити, щоб у налаштуваннях регістру відомостей "Параметри розрахунку зарплати організацій" на вкладці "Розрахунок середнього" НЕ було встановлено прапор "Не враховувати сумісників для середніх".
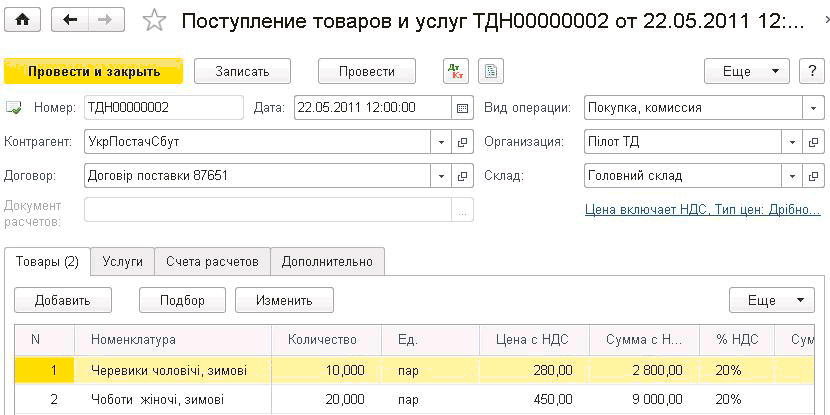
Надходження товарів від постачальника в "1С:Бухгалтерії 8 для України" відображається документом "Надходження товарів і послуг" (меню "Покупки" —” "Покупки" —” "Надходження товарів і послуг") з видом операції "купівля, комісія".Надходження товарів. Реєстрація витрат на придбання. Імпорт товарів. Повернення товарів постачальнику. Оптовий продаж товарів. Зазначення знижки під час реалізації товарів (послуг). Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг
У конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Звіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
Наведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.
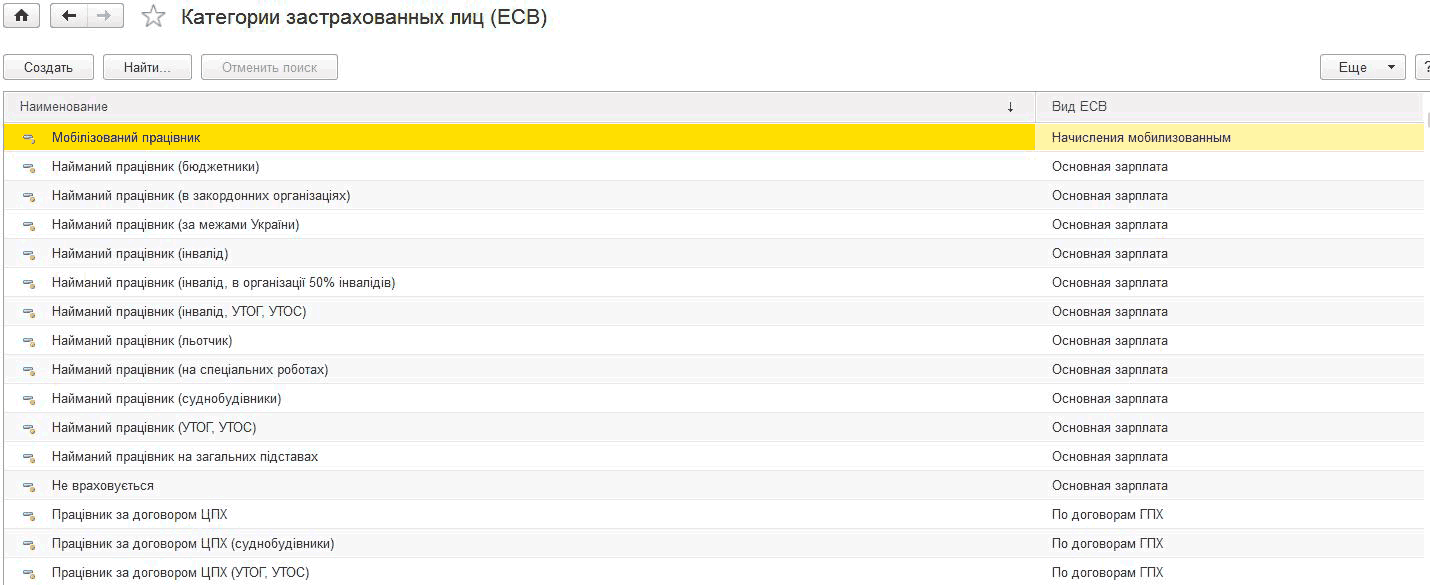
Для обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
У процесі розрахунку сум внесків у документі "Нарахування зарплати працівникам організацій" у табличній частині закладок "Внески" і "Внески ФОП" розраховуються величини "База" і "База (з обмеженням)", які мають такі значення:
У рядку "21" декларації з ПДВ відображається сума від'ємного значення, яка зараховується до складу податкового кредиту наступного звітного (податкового) періоду.