Корректировка качества ТМЦ.
в этом разделе вы узнаете, что подразумевается под качеством, а также об анализе информации по операциям корректировки.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
в этом разделе вы узнаете, что подразумевается под качеством, а также об анализе информации по операциям корректировки.
Читатьданная таблица отображает различные операции, связанные с торговлей по разным точкам.
ЧитатьВ отдельных случаях возможно признание совершения той или иной хозяйственной операции в разные моменты времени в украинском и в международном учете. Это может быть следствием, например, принципа приоритета экономического содержания перед юридической формой, который является одним из основополагающих принципов подготовки финансовой отчетности по международным стандартам (в украинском же учете реально соблюдается не всегда - часто именно юридическая форма определяет бухгалтерскую классификацию хозяйственных операций).Пример расхождения дат: операция по реализации. Что мы получим в программе?. Что и как необходимо скорректировать?. Когда нужно что-то корректировать, помимо бухгалтерских записей (проводок)?
ЧитатьДля групповых действий со спецификацией документов в конфигурации "Торговля + Склад для Украины", введена групповая обработка товарного состава документа.
ЧитатьПри включенном участке "Торговля + склад" проводки по счетам учета товаров выполняются без указания аналитических разрезов.
ЧитатьВ данной статье будут даны рекомендации по вводу остатков по взаиморасчетам с контрагентами. В рамках данной статьи мы рассмотрим те особенности, которые касаются бухгалтерского и налогового учета взаиморасчетов, влияющие на правильность формирования проводок.
ЧитатьВ конфигурации "Управление торговлей для Украины", редакция 2.3 и в конфигурации "Управление производственным предприятием для Украины", редакция 1.2 предусмотрены различные варианты установки скидок при продаже товаров.Ручные скидки. Автоматические скидки. Скидки по дисконтным картам
ЧитатьВ этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям
ЧитатьВ типовой конфигурации "Торговля + склад для Украины" и комплексной конфигурации "Бухгалтерия + Торговля + Склад + Зарплата + Кадры для Украины" возврат товара в розничной торговле может быть оформлен либо документом "Чек" либо документом "Расходная розничная". Признак возврата устанавливается специальным реквизитом документа "Вид операции", недоступным для редактирования.
ЧитатьОтражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
ЧитатьВ типовой конфигурации момент определения базы налога на прибыль и НДС фиксируется в договоре контрагента.
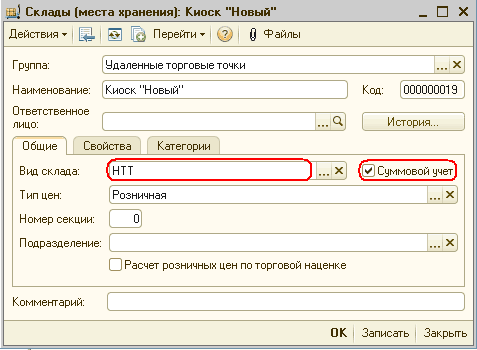
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2).1. Общие сведения о НТТ с суммовым учетом. 2. Поступление товаров в НТТ. 3. Продажа товаров из СНТТ. 4. Прочие операции для склада СНТТ. 5. Расчет торговой наценки по проданным товарам
Читать