Коригування якості ТМЦ.
у цьому розділі ви дізнаєтеся, що мається на увазі під якістю, а також про аналіз інформації щодо операцій коригування.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
у цьому розділі ви дізнаєтеся, що мається на увазі під якістю, а також про аналіз інформації щодо операцій коригування.
Читатиця таблиця відображає різні операції, пов'язані з торгівлею за різними точками.
ЧитатиВ окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?
ЧитатиДля групових дій зі специфікацією документів у конфігурації "Торгівля + Склад для України" введено групову обробку товарного складу документа.
ЧитатиЗа увімкненої ділянки "Торгівля + склад" проводки за рахунками обліку товарів виконуються без зазначення аналітичних розрізів.
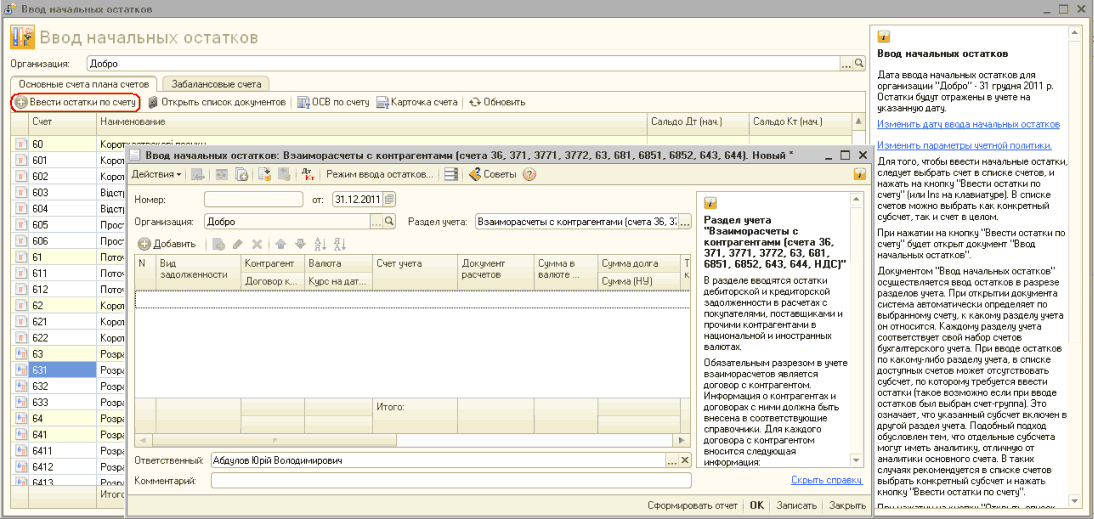
ЧитатиУ цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
ЧитатиУ конфігурації "Управління торгівлею для України", редакція 2.3 і в конфігурації "Управління виробничим підприємством для України", редакція 1.2 передбачені різні варіанти встановлення знижок при продажу товарів.Ручні знижки. Автоматичні знижки. Знижки за дисконтними картками
ЧитатиУ цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
ЧитатиУ типовій конфігурації "Торгівля + склад для України" та комплексній конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Кадри для України" повернення товару в роздрібній торгівлі може бути оформлене або документом "Чек", або документом "Видаткова роздрібна". Ознака повернення встановлюється спеціальним реквізитом документа "Вид операції", недоступним для редагування.
ЧитатиВідображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
ЧитатиУ типовій конфігурації момент визначення бази податку на прибуток і ПДВ фіксується в договорі контрагента.
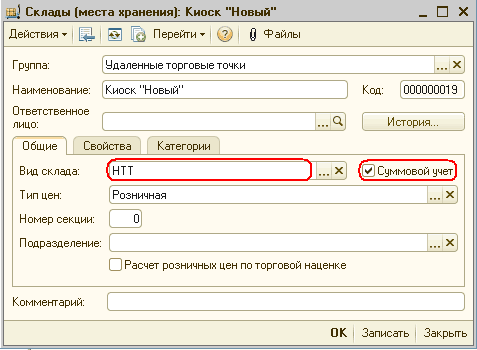
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Загальні відомості про НТТ із сумовим обліком. 2. Надходження товарів до НТТ. 3. Продаж товарів зі СНТТ. 4. Інші операції для складу СНТТ. 5. Розрахунок торговельної націнки за проданими товарами
Читати