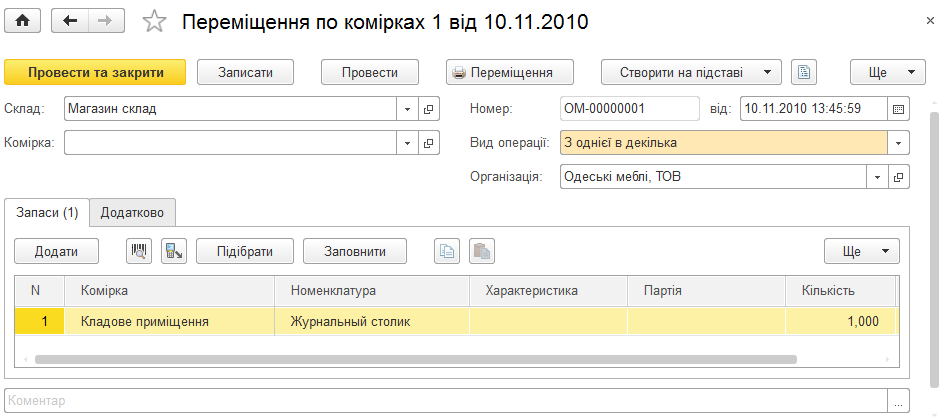
Описано оформление перемещения товаров между складами, подразделениями и ячейками с помощью документов «Перемещение запасов» и «Перемещение по ячейкам», в частности операции с резервами и продукцией производства.. Перемещение по ячейкам. Перемещение запасов
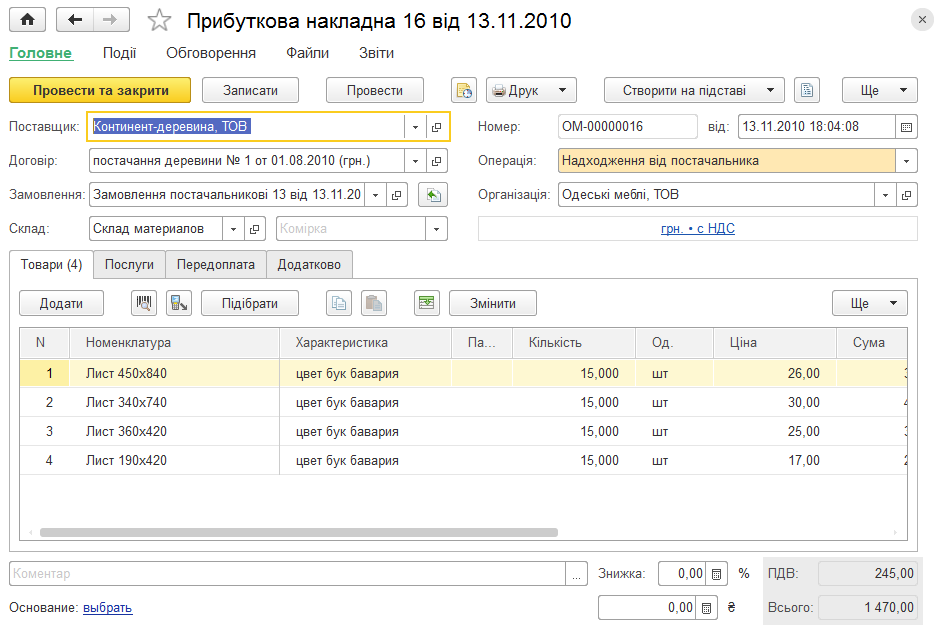
Описано оформление поступления товаров и услуг от поставщиков документом «Приходная накладная», распределение услуг в себестоимости и работу со списком накладных и заказов.
Настройки пользователя определяют значения, автоматически подставляемые в новые документы и справочники: параметры учета, заказов, почты, календаря, печати и работы с внешними файлами.
Разбираем действующее налогообложение международных посылок и доработанный пакет законопроектов: где сегодня действует предел 150 евро, как предлагают взимать НДС с дистанционных покупок, что означает исключение для некоммерческих отправлений до 45 евро и какие процессы стоит подготовить покупателям, продавцам, маркетплейсам и логистическим операторам.. Что именно произошло в сентябре. Действующий режим: как считать сегодня. Что предлагает новый пакет. Сравнение без юридического тумана. Как могут измениться процессы покупателя. Что стоит подготовить продавцу и маркетплейсу. Что изменится для почтового или экспресс-оператора. Задачи для бухгалтера и специалиста по учетной системе. Что делать уже сейчас: краткий план. Практический вывод
Практический материал по состоянию на 11 сентября 2026 года о том, как проверить код и технические характеристики энергооборудования до отгрузки, правильно заявить таможенную льготу, не переносить ее на внутреннюю покупку в Украине и сформировать первоначальную стоимость актива после импорта и монтажа.. Что именно действует по состоянию на 11 сентября 2026 года. Почему названия «генератор» или «аккумулятор» недостаточно. Таблица проверки: оборудование → код → условие → документ → учет. Пакет документов, который нужно собрать до отгрузки. Как заявить льготу в таможенной декларации. Импортная льгота не переходит на внутреннюю покупку в Украине. Первоначальная стоимость после импорта: не равна таможенной стоимости. Ввод в эксплуатацию: дата, после которой меняется учет. Как организовать операцию в BAS или 1С без утраты доказательств. Ошибки, из-за которых льгота превращается в доначисление. Финальный чек-лист перед оплатой и таможенным оформлением. Практический вывод
Пошаговая инструкция поможет бухгалтеру сверить статус таможенной декларации, код УКТ ВЭД, таможенную стоимость, платежи и комплект документов, а затем без разрывов перенести проверенные суммы в учет импортных товаров.. Учебный кейс: 20 ноутбуков без конфиденциальных данных. До первого экрана: соберите контрольный пакет. Экран 1. Главная страница: определяем, какой сервис что подтверждает. Экран 2. «Проверить статус ГТД»: сначала факт оформления. Экран 3. Визуальная форма электронной ТД: читаем ее блоками. Экран 4. «Классификация товаров»: код начинается с характеристик. Экран 5. «Интегрированный таможенный тариф»: ставка — лишь часть ответа. Экран 6. «Аналитика уровня таможенной стоимости товаров»: ориентир, а не калькулятор. Экран 7. Графа 47, графа B и страница счетов: сверяем деньги. Экран 8. Связанные документы: строим цепочку от графы 44 до склада. Как перенести проверенные данные в BAS или 1С. Бухгалтерские проводки по учебному примеру. Финальный чек-лист перед кнопкой «Провести»
Практический разбор ролей импортера, таможенного брокера, декларанта и держателя таможенного режима после завершения перехода от разрешений к авторизациям: кто подает декларацию, отвечает за сведения, уплачивает таможенные платежи и контролирует соблюдение условий режима.. Что уже действует по состоянию на 11 сентября 2026 года. Шесть понятий, которые не следует смешивать. Сравнительная таблица ролей в трех сценариях. Как стороны связаны между собой. Прямое представительство: дешевле не означает бесконтрольно. Косвенное представительство: больше ответственности брокера, но не «страховка» для импортера. За что импортер отвечает при любой модели. Что предусмотреть в договоре с брокером. Как организовать контроль в бухгалтерии и BAS/1С. Типичные ошибки после реформы. Контрольный список перед первой декларацией. Практический вывод
Практический разбор для среднего импортера: чем статус AEO отличается от отдельных таможенных авторизаций, какие процессы и доказательства проверяет таможня, как оценить надежность учетных данных и ответственных лиц и по каким 25 вопросам решить, готово ли предприятие подавать заявление.. Что действует по состоянию на 11 сентября 2026 года. AEO и отдельная авторизация — не одно и то же. Где начинается бухгалтерский критерий. Самооценка готовности: 25 вопросов. Как посчитать, окупится ли подготовка. Практический план подготовки на 90 дней. Типичные ошибки при подготовке. Вывод: кому есть смысл готовиться
Практическое объяснение общего транзита для бухгалтера: как груз перемещается по одной декларации и гарантии, какие документы стоит собрать, что означают таможенные статусы и почему дату оприходования нельзя автоматически приравнивать к прибытию товара или завершению NCTS.. Что такое NCTS без таможенной терминологии. Маршрут товара: пять точек контроля. Гарантия: что она покрывает и чего не означает. Образец комплекта документов для одной поставки. Статус товара: четыре ответа вместо одного. Когда оприходовать товар. Как организовать NCTS в 1С/BAS без путаницы. Типичные ошибки, создающие расхождения. Чек-лист бухгалтера перед закрытием поставки. Практический вывод
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
По состоянию на 11 сентября 2026 года объясняем, для каких аграрных товаров действует 150-дневный срок расчетов, с какой даты его считать и как провести конкретный экспортный договор с двумя платежами до завершения валютного надзора.. Что именно изменил НБУ в августе 2026 года. С какой даты считать срок. Практический пример: договор, экспорт и два платежа. Что происходит после частичной оплаты. Почему логистическая задержка не изменяет дату автоматически. Как организовать контроль в бухгалтерии и BAS/1С. Типичные ошибки, из-за которых 150 дней считают неправильно. Рабочий чек-лист бухгалтера. Практический вывод
Сквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца