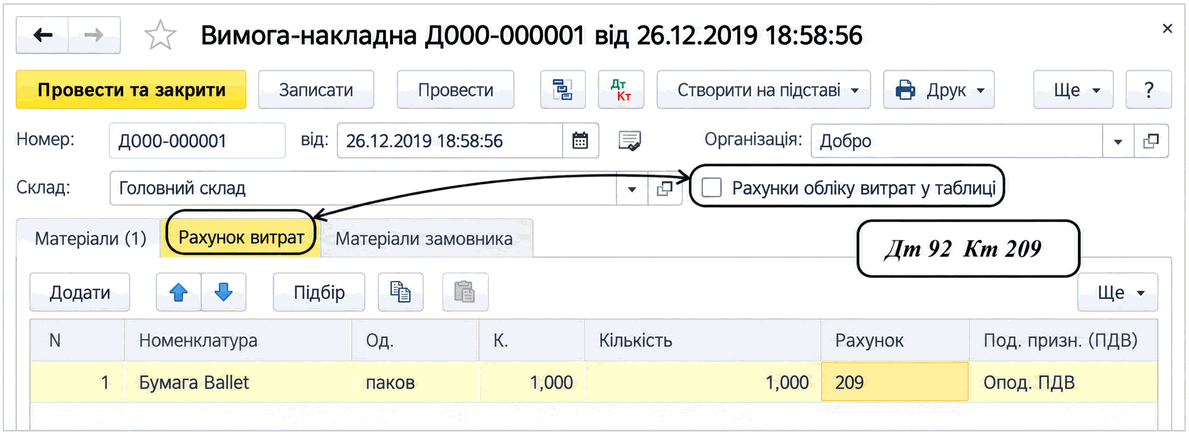
Документ «Требование-накладная» используется для списания запасов на производственные, текущие и другие расходы. Описаны настройка счетов расходов, налогового назначения НДС и отражение материалов в учете.
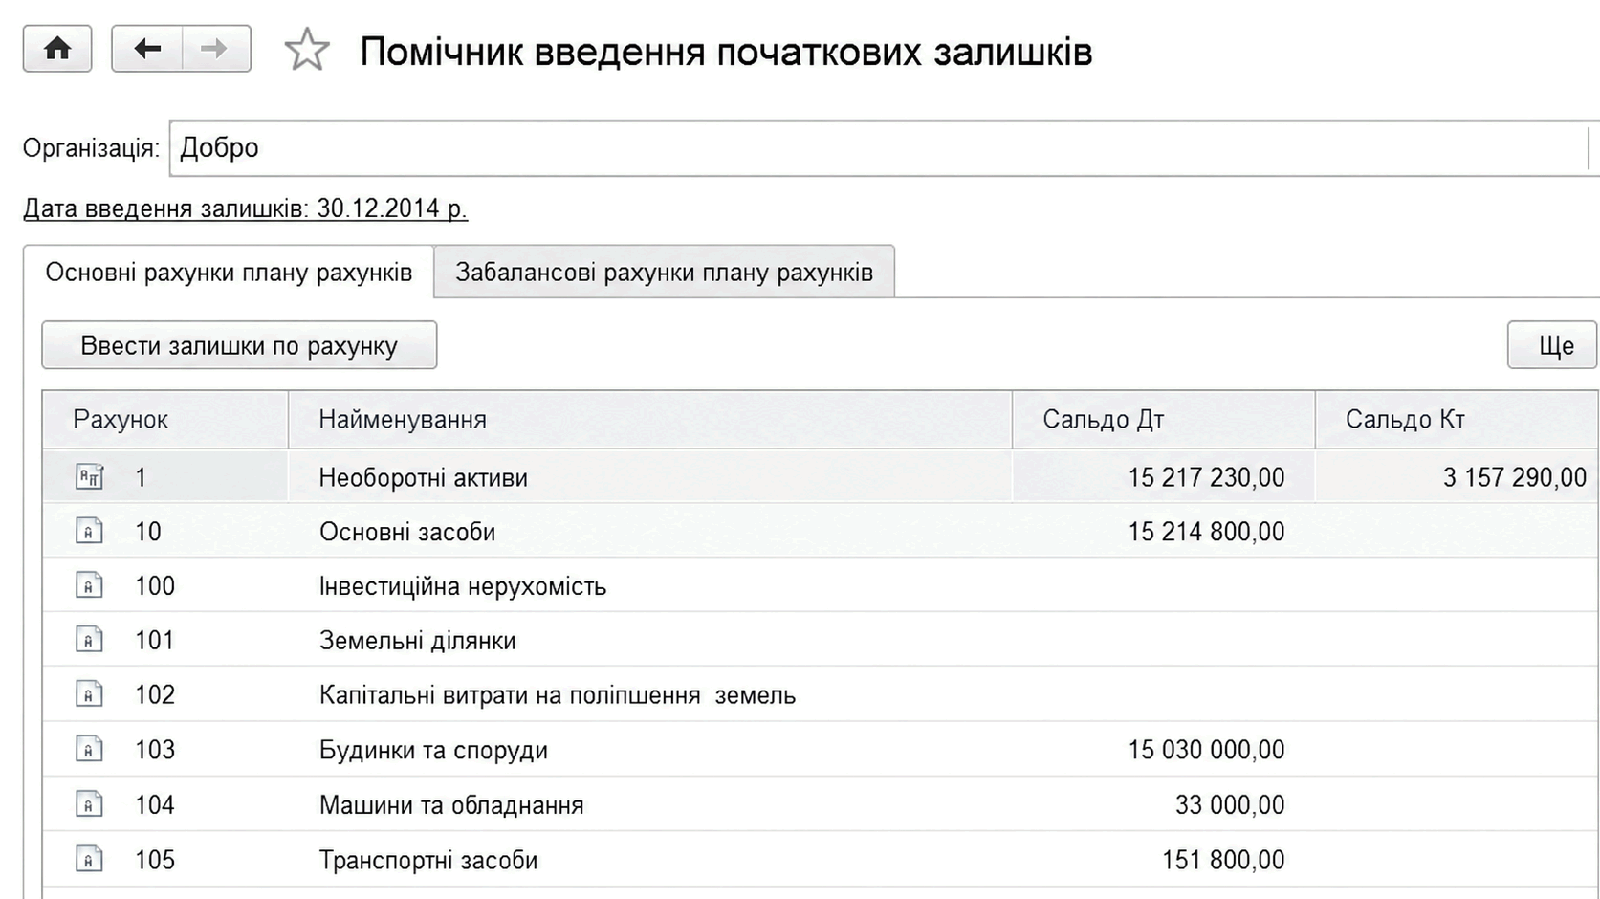
Описан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
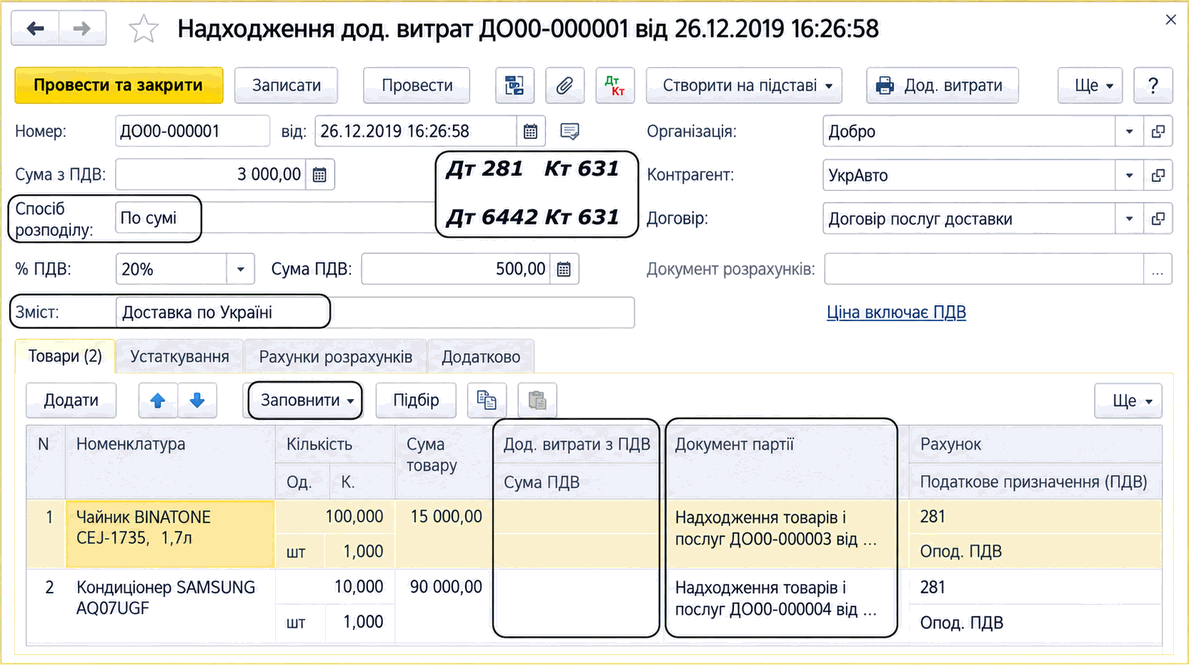
Описаны методы учёта транспортно-заготовительных расходов и порядок отнесения прямых ТЗР на стоимость запасов документом «Поступление доп. расходов». Рассмотрены заполнение товаров, способы распределения и проведение документа.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Поступление товаров и оборудования. Поступление дополнительных расходов
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Поступление товаров и оборудования. Поступление дополнительных расходов
Данная конфигурация, как в управленческом, так и в регламентированном учетах, работает с помощью подсистемы управления затратами. Сразу в двух типах учета можно вести учет затрат.Переменные общепроизводственные расходы:. Постоянные общепроизводственные расходы:
Остатки по счету 200 "Транспортно-заготовительные расходы (материалы)" вносятся документом "Прочие затраты" с видом операции "Отражение". В табличной части следует указать затрату с характером затрат "Транспортно-заготовительные расходы" и счет затрат 200, а на закладке "Бухгалтерский учет" в качестве корреспондирующего счета указать счет 00.
Понятие о прикладном решении "1С:Бухгалтерия 8 для Украины". Общесистемные механизмы и принципы. Учет запасов: концепция подсистемы учета запасов. Учет взаиморасчетов с контрагентами. Учет денежных средств и расчетов с подотчетными лицами. Концепция подсистемы. Учет НДС. Концепция подсистемы. Бухгалтерский и налоговый учет доходов, расходов и прибыли. Кадровый учет и расчет заработной платы: концепция подсистемы. Учет необоротных активов и малоценных активов: концепция подсистемы.
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"