

Ввод начальных остатков
Описан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
Прежде чем начать регистрацию фактов хозяйственной деятельности с помощью «BAS Бухгалтерии», необходимо ввести начальные остатки по счетам бухгалтерского учета. Это обеспечит правильное отражение текущих остатков в стандартных и регламентированных отчетах. Если предприятие новое и хозяйственная деятельность в нем еще не велась, вводить начальные данные не нужно.
Остатки целесообразно вводить на начало отчетного периода — года, квартала или месяца, преимущественно года. Дата операции ввода остатков должна предшествовать дате начала отчетного периода. Например, остатки на начало года вводятся датой 31 декабря предыдущего года.
Остатки вводятся отдельно для каждой организации.
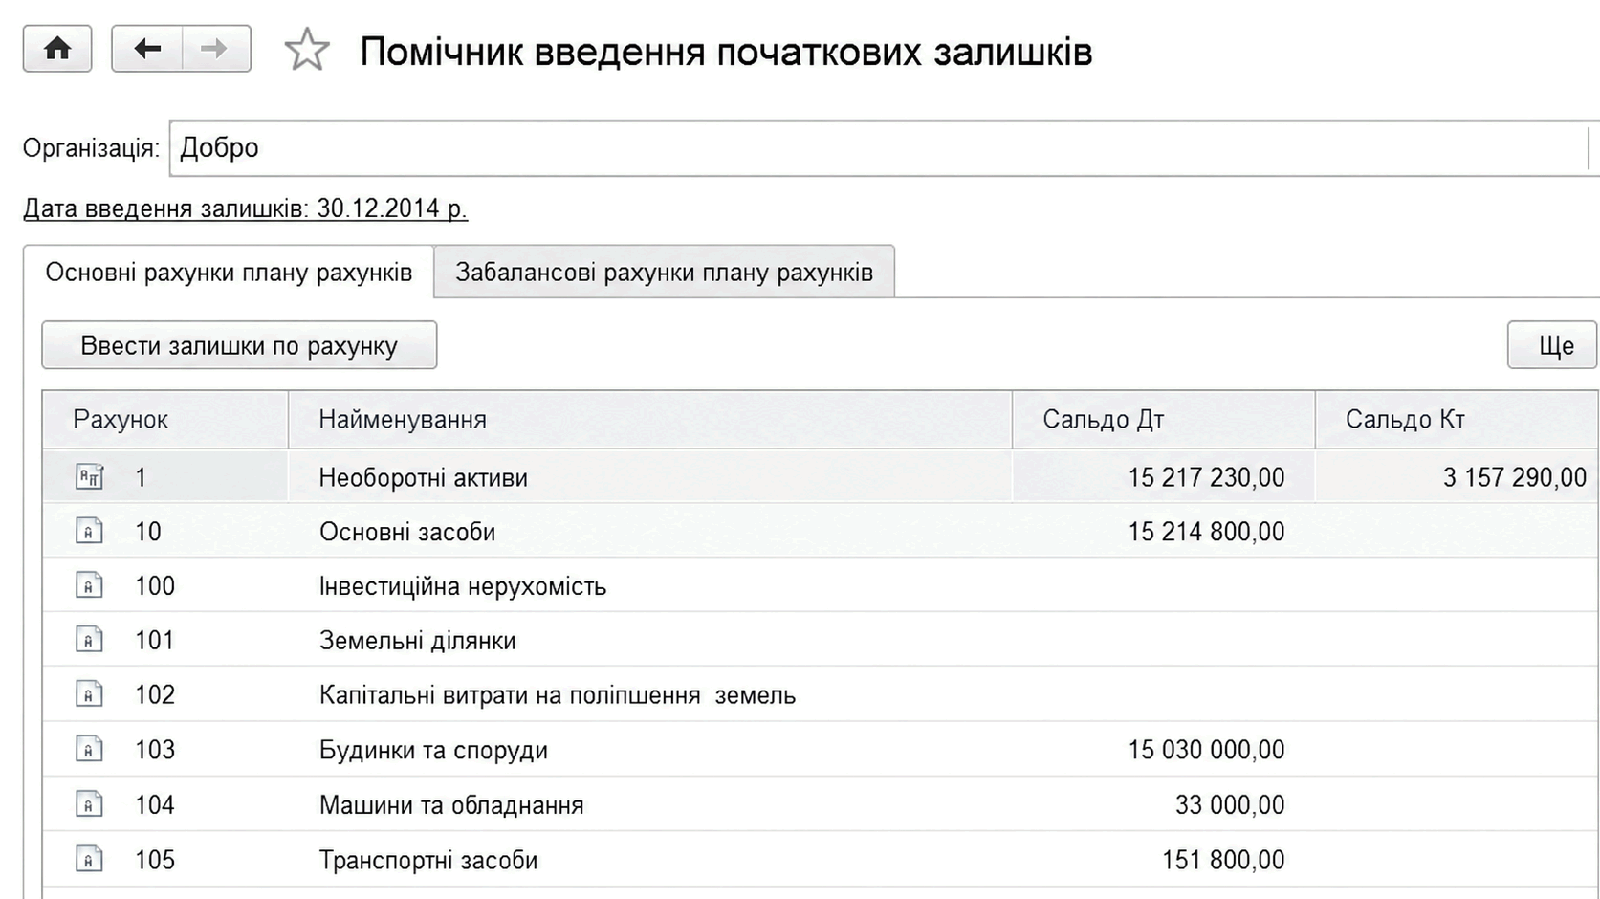
Начальные остатки по всем счетам и разделам учета вводятся в единой форме Помощник ввода начальных остатков (меню Главное).
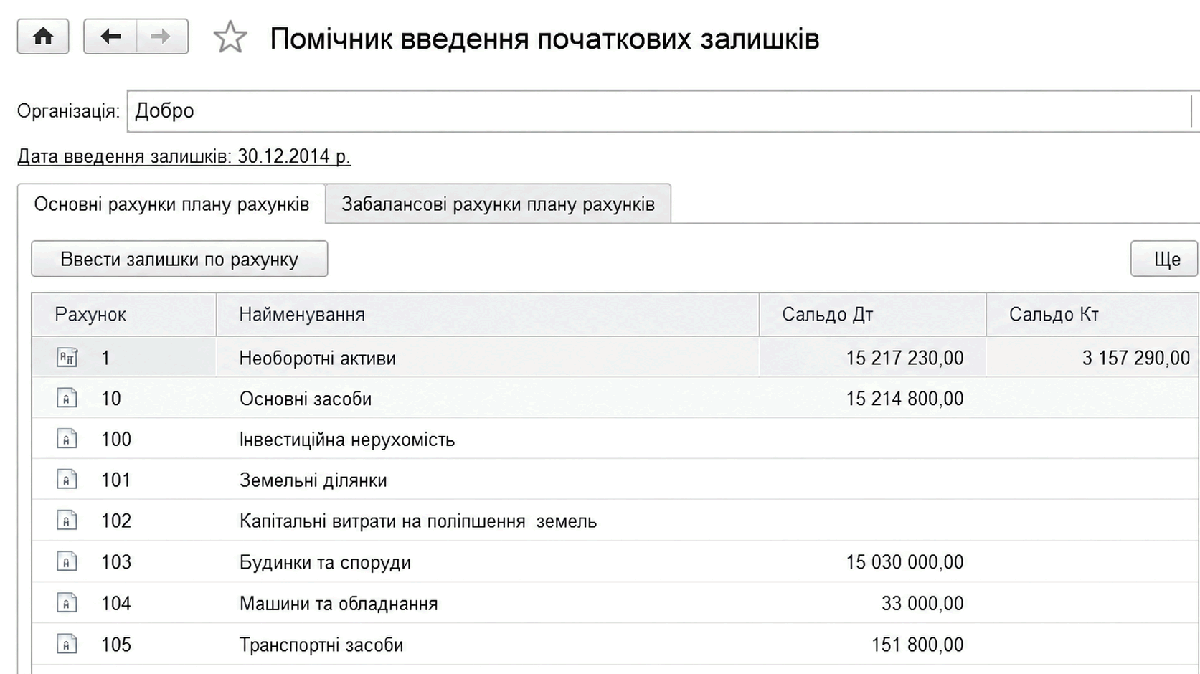
В форме по ссылке Установить дату ввода начальных остатков, расположенной в правой части формы, указывается дата ввода начальных остатков. Все остатки вводятся в программу на указанную дату.
Основная часть формы ввода начальных остатков напоминает оборотно-сальдовую ведомость. В форме отображается список счетов, в котором при вводе данных показываются суммы начальных остатков по дебету и кредиту.
Чтобы ввести остатки по счету, необходимо выделить счет, по которому вводятся начальные остатки, и нажать кнопку Ввести остатки по счету. Откроется документ ввода начальных остатков по выбранному счету.
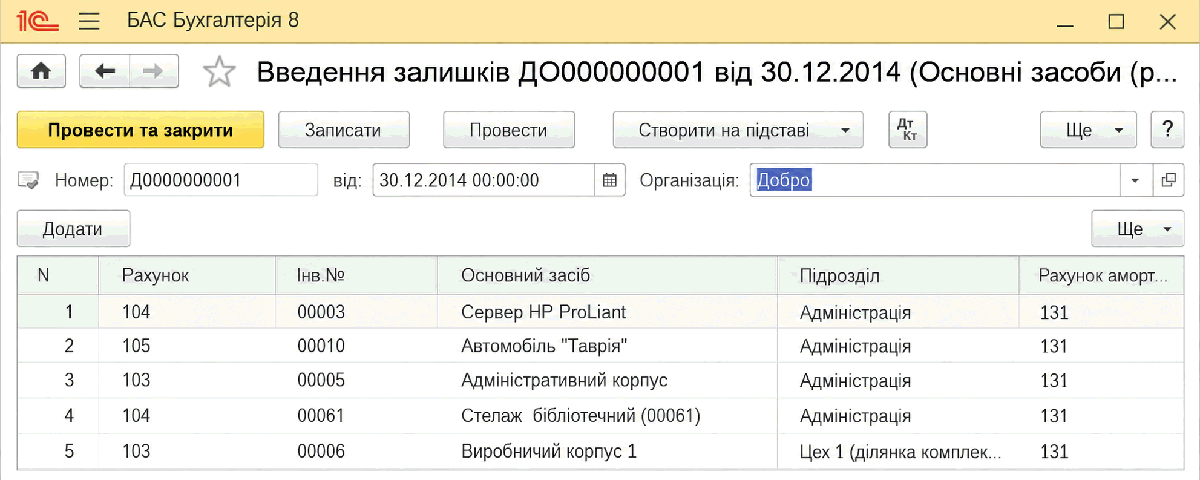
- Информация, вводимая в каждом документе, зависит от раздела учета, к которому относится выбранный счет. Для получения более подробной информации об особенностях ввода остатков по каждому разделу учета предусмотрена контекстная справка. С ней можно ознакомиться, не выходя из документа, нажав кнопку
.
- Остатки вводятся по следующим разделам учета:
- Основные средства (включая подготовленные к продаже);
- Малоценные активы в эксплуатации;
- Нематериальные активы;
- Капитальные инвестиции (за исключением инвестиций в биологические активы);
- Отложенные налоговые активы и обязательства;
- Запасы по себестоимости (производственные запасы на складе; МБП на складе; товары на складе и в рознице, учитываемые по себестоимости);
- Транспортно-заготовительные расходы, накопленные на субсчетах 200 и 280;
- Переданные запасы (материалы в переработке и товары на комиссии);
- Незавершенное производство;
- Товары по продажной цене (товары в рознице, учитываемые по цене продажи);
- Денежные средства;
- Взаиморасчеты с контрагентами;
- Взаиморасчеты с подотчетными лицами;
- Расходы будущих периодов;
- Зарплата и отчисления;
- Товары, принятые на комиссию;
- Другие счета бухгалтерского учета (счета и субсчета, учет по которым не автоматизирован в конфигурации);
- Организации — плательщики налога на прибыль, кроме данных бухгалтерского учета, указывают для необоротных активов стоимость по данным налогового учета.
- Правильность внесения остатков бухгалтерского учета можно проверить с помощью стандартного отчета Оборотно-сальдовая ведомость, сформировав его для каждой организации. На вспомогательном счете 00 сальдо на дату ввода остатков должно равняться нулю.


