Расчет фактически понесенных затрат
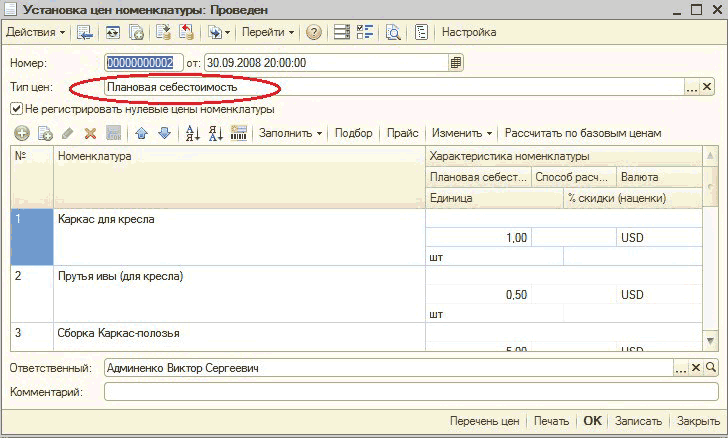
Когда ведется распределение накопленных прямых и косвенных затрат, рассчитывается себестоимость продукции –“ проводится калькуляция себестоимости. Ее цель –“ анализ эффективности производства, выявление наиболее затратных статей, уменьшение себестоимости продукции.
Читать