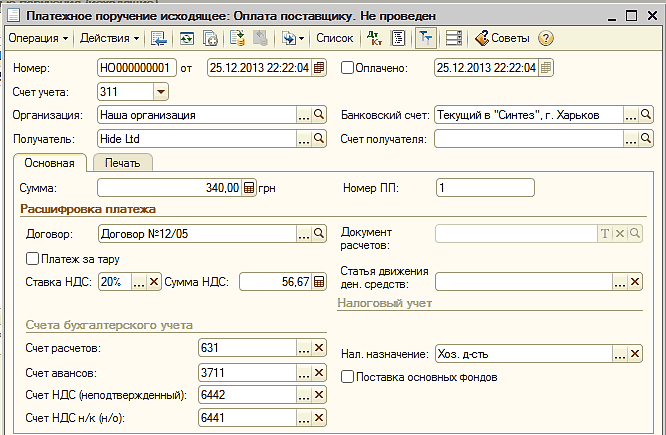
В данном разделе вы узнаете, каким образом осуществляется оплата нерезиденту за поставку материалов или оборудования, а также оформление таможенных сборов, НДС и пошлин, акцизов, зафиксированных в грузовой таможенной декларации.Приобретение товаров у нерезидента. Оформление грузовой таможенной декларации при операциях импорта
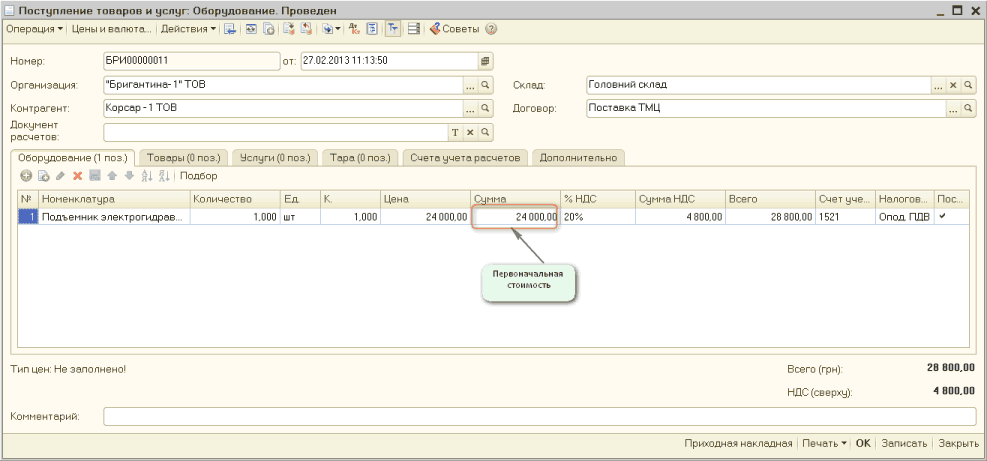
Метод подсчетов таков. В первую очередь проводим "Авансовый отчет", в котором отображаем подсчеты со сторонами сделки, а после документ "Поступление товаров и услуг" —” оприходование на склад оборудования, что после вносим в использование все тем же документом "Ввод в эксплуатацию ОС".
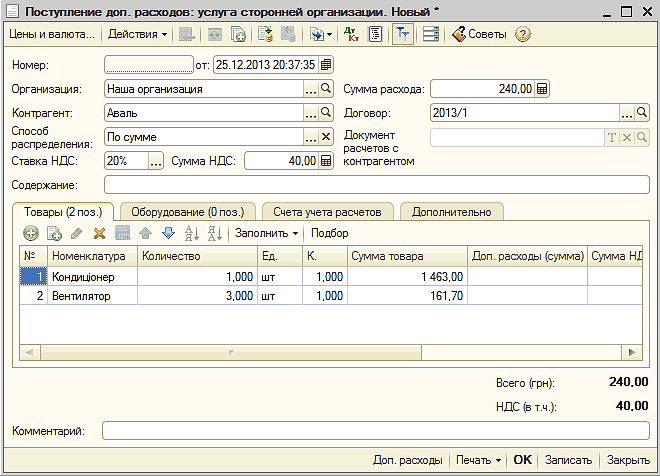
Данный раздел поможет вам распределять дополнительные расходы, которые переносятся на себестоимость приобретенных ТМЦ. Для отображения данной информации предназначен документ "Поступление дополнительных расходов".
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом ускоренного уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
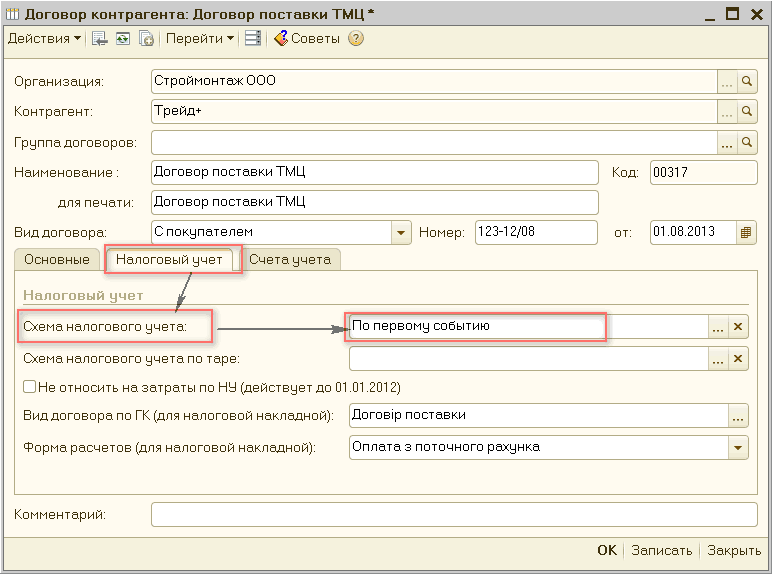
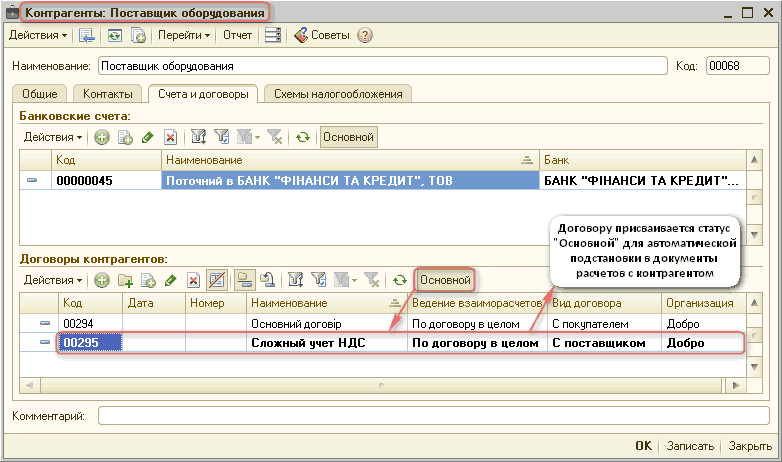
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2).1. Общие сведения. 2. Основные параметры шапки договора с контрагентом
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
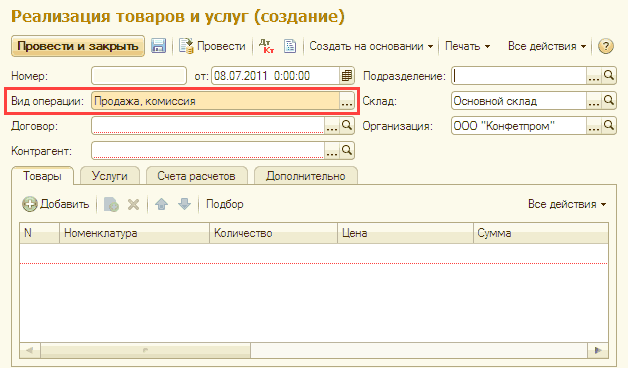
В случае, если на форме есть поле, выбор значения в котором существенно влияет на состав других элементов формы, необходимо выделять его визуально. "#536ac2"Например, Вид операции, Вид документа и т.п.
Отчет формируется на основании проведенных документов "Расходный ордер", "Приходный ордер", "Банковская выписка", а также "Выплата ЗП" (в случае, если в константе "Проводки по кассе только кассовыми ордерами" установлено значение "Нет").
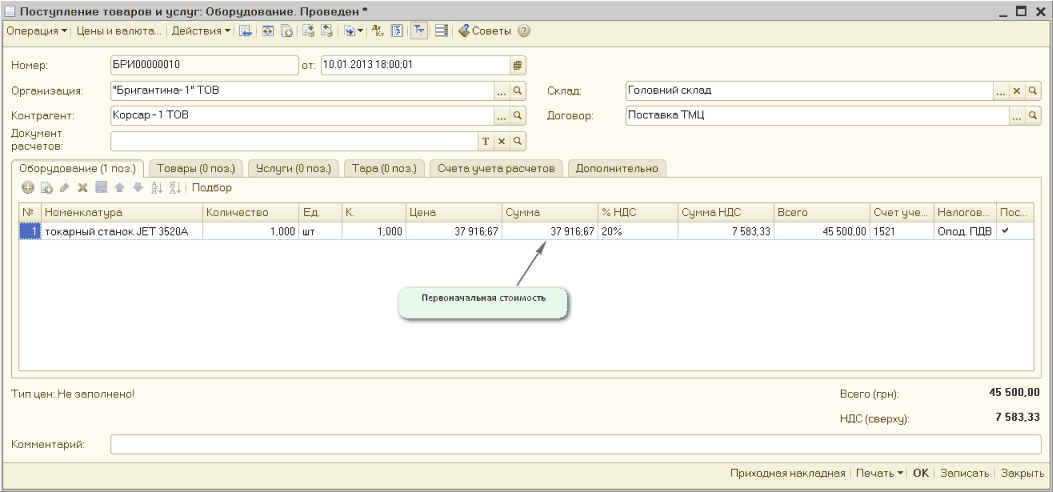
В данной статье описывается методика настройки параметров для начисления амортизации основных средств прямолинейным методом в соответствии с п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации «Бухгалтерия для Украины», редакция 1.2. Информация, приведенная в данной статье, также актуальна и для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3. При прямолинейном методе сумма амортизации за год определяется делением стоимости, которая амортизируется, на срок полезного использования (эксплуатации) объекта основных средств (пп.1 п.26 ПС(Б)У №7, пп.1 п.145.1.5 НКУ). Предприятием приобретен токарный станок JET 3520a, первоначальная стоимость которого составляет 45500,00 грн. в т.ч. НДС.