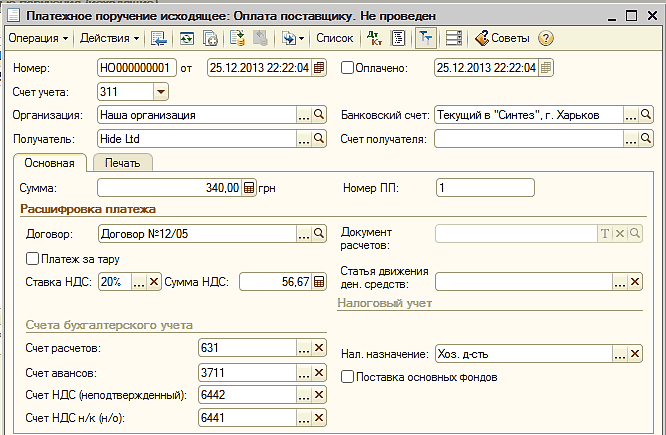
У цьому розділі ви дізнаєтеся, яким чином здійснюється оплата нерезиденту за постачання матеріалів або обладнання, а також оформлення митних зборів, ПДВ і мит, акцизів, зафіксованих у вантажній митній декларації.Придбання товарів у нерезидента. Оформлення вантажної митної декларації під час операцій імпорту
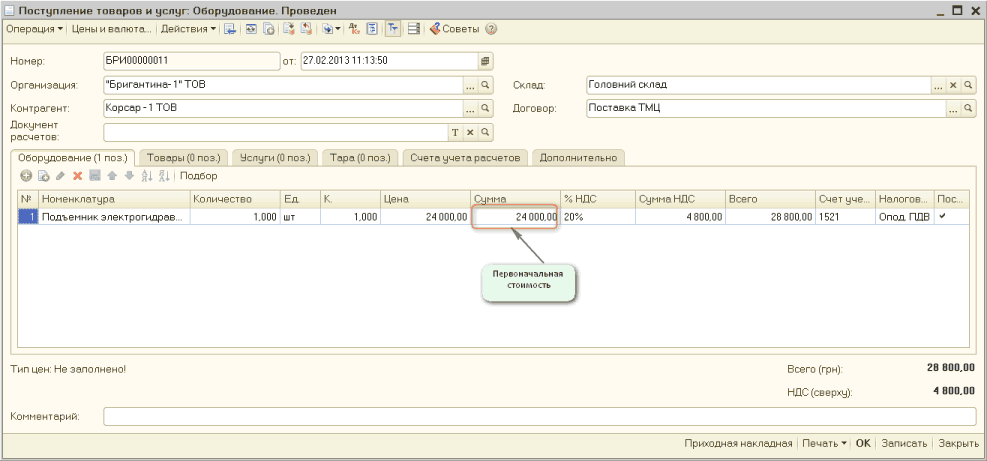
Метод розрахунків такий. Насамперед проводимо "Авансовий звіт", у якому відображаємо розрахунки зі сторонами угоди, а потім документ "Надходження товарів і послуг" —” оприбуткування обладнання на склад, яке після вводимо в використання все тим же документом "Введення в експлуатацію ОЗ".
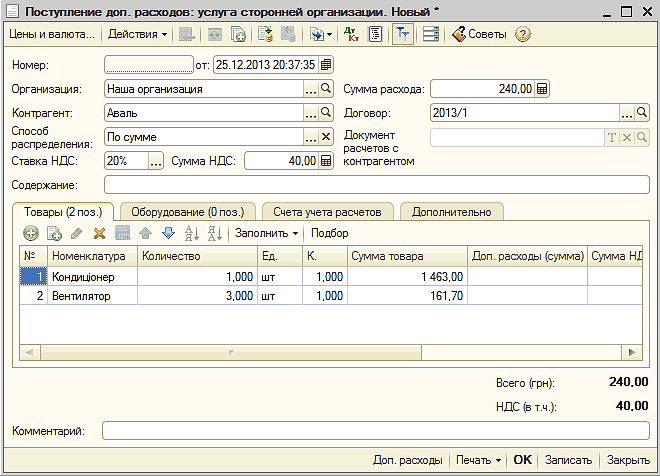
Цей розділ допоможе вам розподіляти додаткові витрати, які переносяться на собівартість придбаних ТМЦ. Для відображення цієї інформації призначено документ "Надходження додаткових витрат".
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
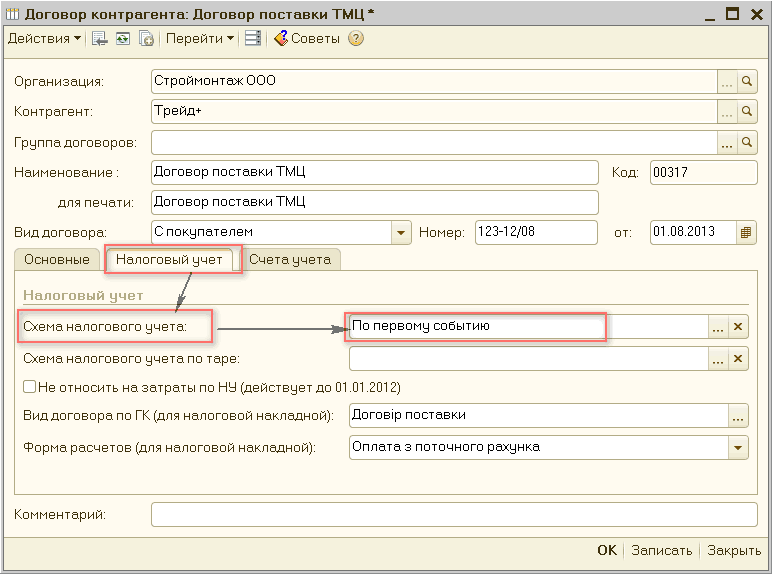
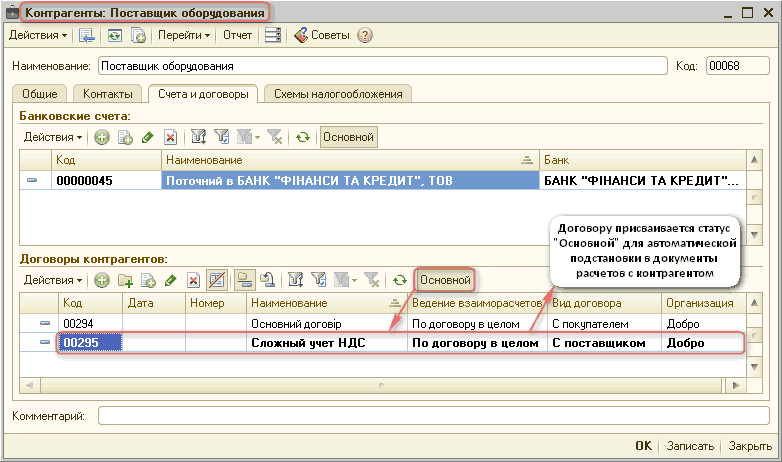
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2).1. Загальні відомості. 2. Основні параметри шапки договору з контрагентом
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
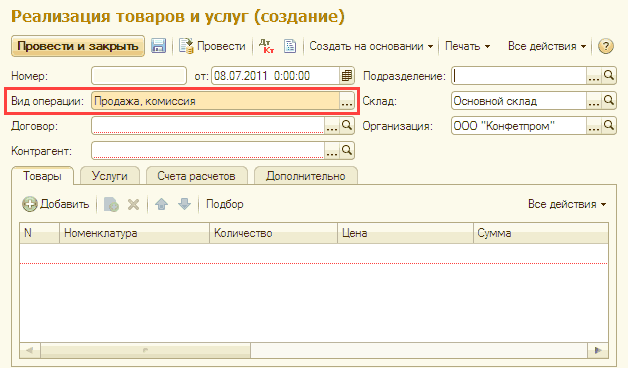
У разі, якщо на формі є поле, вибір значення в якому суттєво впливає на склад інших елементів форми, необхідно виділяти його візуально. "#536ac2"Наприклад, Вид операції, Вид документа тощо.
Звіт формується на підставі проведених документів "Видатковий ордер", "Прибутковий ордер", "Банківська виписка", а також "Виплата ЗП" (у разі, якщо в константі "Проводки по касі тільки касовими ордерами" встановлено значення "Ні").
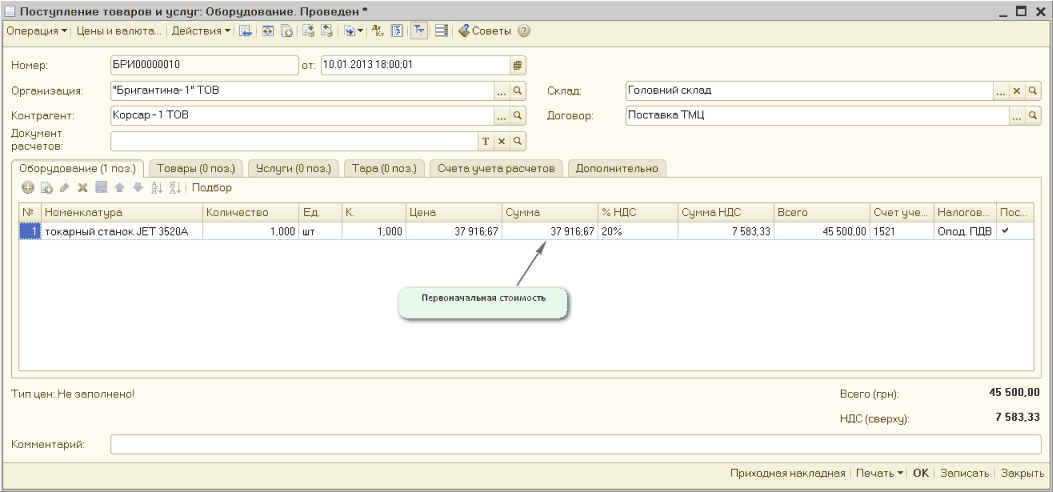
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.