В статье описан механизм расчета единого социального взноса на фонд оплаты труда реализованный в типовой конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г. Статья также актуальна для типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3.
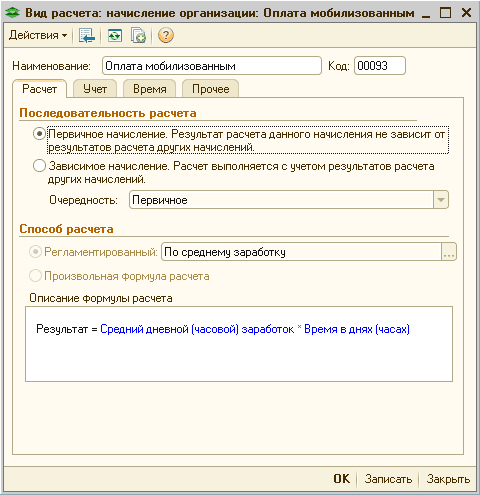
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
Приведенные в статье примеры воспроизводились в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика, описанная в статье, также актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
В статье описан механизм расчета единого социального взноса на фонд оплаты труда, реализованный в типовой конфигурации «Управление торговым предприятием для Украины», редакция 1.2. в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Статья содержат обзор программных продуктов, обеспечивающих бухгалтерам качественную и своевременную передачу электронной отчётности в контролирующие органы и единый реестр налоговых накладныхВы спросите, где искать выход?
В конфигурациях «Зарплата и Управление Персоналом для Украины» и «Управление производственным предприятием для Украины» сведения об инвалидности сотрудника указываются в карточке справочника «Физические лица» в группе реквизитов «Сведения о пенсионере», перейти к которой можно нажав на кнопку «Труд».
Данные для определения ставки единого социального взноса для разных категорий сотрудников согласно Закона Украины "Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування" № 2464-VI от 08.07.10 нужно указать в справочнике "Співробітники" на закладке "Дані по з/п":
Для автоматического обновления всех необходимых объектов конфигурации необходимо запустить обработку "Обновление информационной базы" и воспользоваться пакетом обработок перехода с релизов 1.0.6.1 и 1.0.7.2.