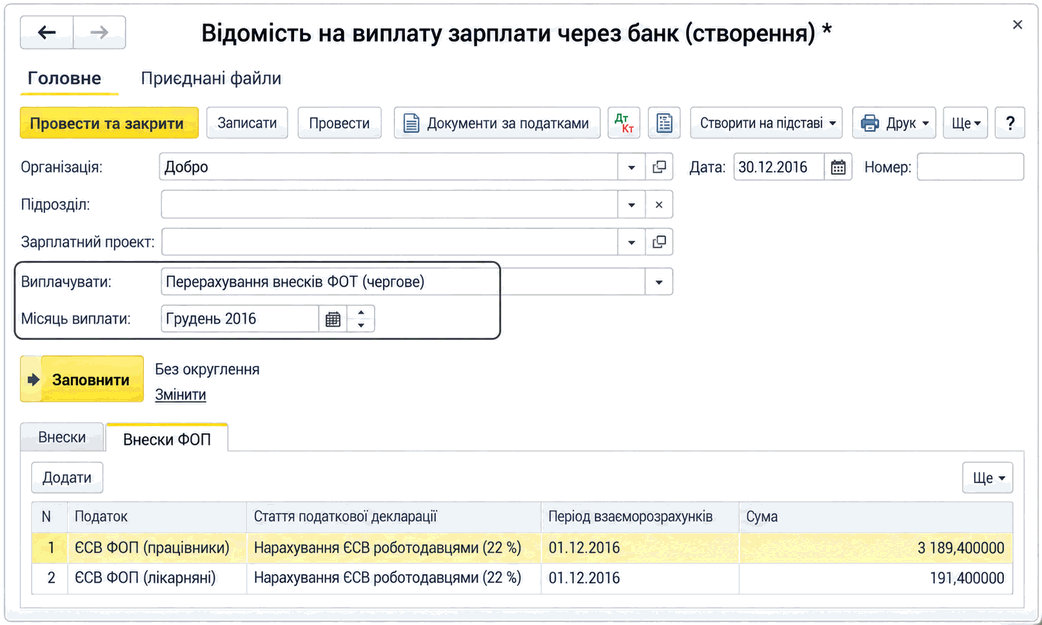
Ведомость на перечисление ЕСВ ФЛП
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
ЧитатьПрактический чек-лист помогает проверить полный рабочий цикл ФОП на едином налоге: от входной карточки и первичных документов до банковских операций, налогов, отчетности и контроля рисков, с четким разграничением правил для 2-й и 3-й групп.. 1. Границы ролей: кто за что отвечает. 2. Входная карточка ФОП: без нее учет начинается с предположений. 3. Первичные документы: что собирать и как связывать с оплатой. 4. Банк, наличные, эквайринг и назначение платежа. 5. Сравнение 2-й и 3-й групп: контрольные вопросы. 6. Календарь контроля: не только дата подачи. 7. Особенности военного положения: проверять право, а не применять ко всем. 8. Красные флажки для эскалации. 9. Чек-лист передачи дел от предпринимателя бухгалтеру. 10. Краткая самопроверка компетенций. Вывод
ЧитатьПрактический алгоритм учета грантовых средств после их зачисления: как перенести бизнес-план в рабочий бюджет, организовать реестр расходов, оформить приобретение оборудования, отделить зарплату и налоги и контролировать выполнение условий программы.. Что изменилось в программе по состоянию на 11 сентября 2026 года. Первая неделя после зачисления: создаем контрольное досье. Как превратить бизнес-план в рабочий бюджет. Реестр использования грантовых средств. Первичные документы: один платеж — одна завершенная цепочка доказательств. Оборудование: от счета до инвентарного объекта. Отдельный подход для ФЛП. Отдельный подход для юридического лица. Зарплата и рабочие места: два параллельных контура. Как контролировать налоговое обязательство перед программой. Изменение бюджета: сначала согласование, потом платеж. Типичные ошибки после получения гранта. Контрольный чек-лист бухгалтера. Главный принцип: учитывать не деньги, а выполнение обещания
ЧитатьС 2026 года ФЛП-работодатели подают объединенный Налоговый расчет ежеквартально, но сохраняют помесячную детализацию зарплаты, доходов, НДФЛ, военного сбора и ЕСВ. Разбираем переход на новую форму, состав приложений, отличие от месячной отчетности юридических лиц и практический порядок подготовки данных.. Что именно изменилось в 2026 году. ФЛП и юридическое лицо: одно название отчета, разный календарь. Переходный период: как закрывали I и II кварталы. Первый обычный квартальный пакет — за III квартал 2026 года. Из чего состоит Расчет ФЛП / НПД. Пример: два работника и выплата физлицу. Как перестроить учет в BAS без квартального аврала. Типичные ошибки после перехода на квартальную форму. Контрольный список ФЛП перед подачей
ЧитатьПрактический расчёт расходов ФЛП первой, второй и третьей групп в 2026 году: фиксированные и процентные платежи за месяц и год, сценарии с доходом 0, 100 000 и 500 000 грн, а также реальная стоимость одного работника на минимальной зарплате.. Исходные данные калькулятора. Калькулятор на один месяц: доход 0, 100 000 или 500 000 грн. Калькулятор на год: тот же доход в годовом измерении. Переключатель «один работник»: что на самом деле добавить к расходам. Кому вообще доступна каждая группа. Почему 3% с НДС нельзя назвать просто «более дешёвыми 4%». Когда платить и по какой форме отчитываться. Пять ошибок, которые искажают бюджет ФЛП. Как руководителю пользоваться расчётом. Итоговый чек-лист перед выбором группы
ЧитатьПрактический разбор пяти ситуаций, в которых зарплата законно начисляется пропорционально отработанному времени, но ЕСВ может исчисляться из минимальной базы: основное место работы, внешнее совместительство, прием в середине месяца, больничный и отпуск без сохранения зарплаты.. Две минимальные величины, которые нельзя путать. Что проверить до расчета. Кейс 1. Полставки по основному месту работы. Кейс 2. Те же полставки, но внешнее совместительство. Кейс 3. Прием на работу не с первого числа. Кейс 4. Часть месяца отработана, часть — больничный. Кейс 5. Отпуск без сохранения зарплаты. Пять кейсов в кратком сравнении. Как отразить дополнительную базу в учете и Д1. Типичные ошибки бухгалтера. Чек-лист перед закрытием месяца
ЧитатьПрактический алгоритм подготовки новой зарплатной отчетности: от проверки начислений и кадровых документов в BAS до сверки Д1 и 4ДФ, загрузки в FREDO, контроля версий форм и получения положительной квитанции.. Что именно изменилось в 2026 году. Контрольная среда: конфигурация, релиз и копия базы. Шаг 1. Закройте начисления, а не просто месяц в календаре. Шаг 2. Проверьте кадровые реквизиты до формирования Д1. Шаг 3. Сформируйте пакет в BAS и проверьте Д1 по существу. Шаг 4. Проверьте 4ДФ отдельно от Д1. Шаг 5. Сверьте Д1 и 4ДФ через контрольные группы. Шаг 6. Загрузите отчет в FREDO и учтите исправления 01.03.203. Шаг 7. Внутренний контроль FREDO: до подписания, а не после отказа. Шаг 8. Подпись, отправка и две квитанции. Типичные ошибки, которые не выявляет простая арифметика. Финальный чек-лист перед завершением работы
ЧитатьПрактический обзор правил Дефенс Сити по состоянию на 11 сентября 2026 года: когда начинаются льготы, какие декларации и коды применять, чем подтвердить реинвестирование прибыли и использование имущества, а также как в BAS или другой учетной системе отделить статусные показатели от операций, облагаемых по общим правилам.. Что реально действует по состоянию на 11 сентября 2026 года. Одна операция может иметь разный налоговый режим. Таблица контроля: налог, правило, документ и риск. Даты перехода: четыре календаря вместо одного. Как настроить аналитику в BAS или ERP. Новая декларация по эконалогу: форма уже действует, но III квартал еще старый. Минимальный пакет доказательств. Типичные ошибки, которые стоят льготы. Рабочий чек-лист бухгалтера
ЧитатьПрактический маршрут для бухгалтера по новой форме 2026 года: от кадрового события и начисления зарплаты до заполнения Д1, 4ДФ и Д5, сверки контрольных сумм, исправления ошибок и получения квитанции о принятии.. Что именно изменилось в 2026 году. Начинаем не с отчёта, а с расчётной ведомости. Маршрут данных: что переносить в Д1, 4ДФ и Д5. Шесть ситуаций, в которых чаще всего теряется строка. Контрольная проверка перед подписанием. Почему квитанция — это часть учётной процедуры. Как отработать форму без риска для реальной отчётности. Финальный чек-лист бухгалтера
ЧитатьПрактический разбор новых форм объединенной отчетности, которые действуют с 17 июля и применяются с 1 августа 2026 года: кто отчитывается ежемесячно, кто — ежеквартально, какие приложения формировать, как пройти переходный период и исправить ошибку до или после предельного срока.. Две формы вместо одного универсального бланка. Календарь перехода и ближайших сроков. Переходный II квартал для ФОП: подавать повторно или нет. Из чего состоит новый пакет. Что проверить в BAS, 1С или программе сдачи отчетности. Три типа Расчета: «Звітний», «Звітний новий» и «Уточнюючий». Как исправлять Д1, 4ДФ и Д5 без задвоения. Практический пример квартальной детализации ФОП. Ошибки, которые особенно вероятны в первые месяцы. Чек-лист перед отправкой
ЧитатьПрактическое руководство по расчету зарплаты в 2026 году на одном сквозном примере: от проверки минимальной гарантии и начисления дохода до удержания ПДФО и военного сбора, определения ЕСВ за счет работодателя и суммы к выплате работнику.. Показатели, с которых начинается расчет. Главное различие: удержания работника и взнос работодателя. Сквозной пример: исходные данные. Полный месяц: от оклада до суммы на руки. Неполное рабочее время: половина нормы по основному месту. Внешнее совместительство: тот же доход, другая база ЕСВ. Неполностью отработанный месяц: 15 дней из 22. Отпускные: средний заработок вместо оклада. Месяц с больничным: зарплата, страховая выплата и два источника финансирования. Вознаграждение по гражданско-правовому договору. Сводная таблица по примерам. Алгоритм проверки начисления в BAS или 1С. Ошибки, которые чаще всего искажают результат. Практический итог
ЧитатьПрактический справочник по налогам ФОП на упрощенной системе в 2026 году: актуальные ставки и лимиты дохода для первой, второй и третьей групп, сроки уплаты, правила при нулевой выручке, расчет месячной и годовой нагрузки, а также дополнительные обязательства предпринимателя с наемными работниками.. Базовые показатели 2026 года. Сравнение групп: кто может работать и какой действует лимит. Первая группа: три фиксированных платежа. Вторая группа: ставка зависит от громады, а не от выручки. Третья группа: проценты от дохода плюс ЕСВ. Калькулятор месячной и годовой нагрузки. Когда платить и подавать отчетность. Что платить, если выручки не было. Если у ФОП есть наемные сотрудники. Типичные ошибки в учете ФОП. Практический чек-лист на каждый месяц
Читать