Гуртова торгівля
Описано оформлення надходження, імпорту, продажу та повернення товарів у гуртовій торгівлі, а також облік додаткових витрат, ТЗВ і послуг сторонніх організацій у BAS Бухгалтерія.. Надходження товарів. Реєстрація витрат на придбання. Повернення товарів постачальнику. Гуртовий продаж товарів. Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг
Реєстрація витрат на придбання
Повернення товарів постачальнику
Повернення товарів від покупця
Надходження товарів
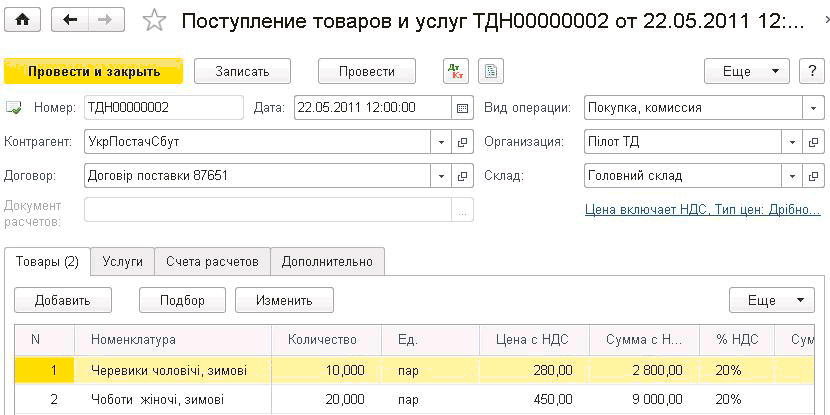
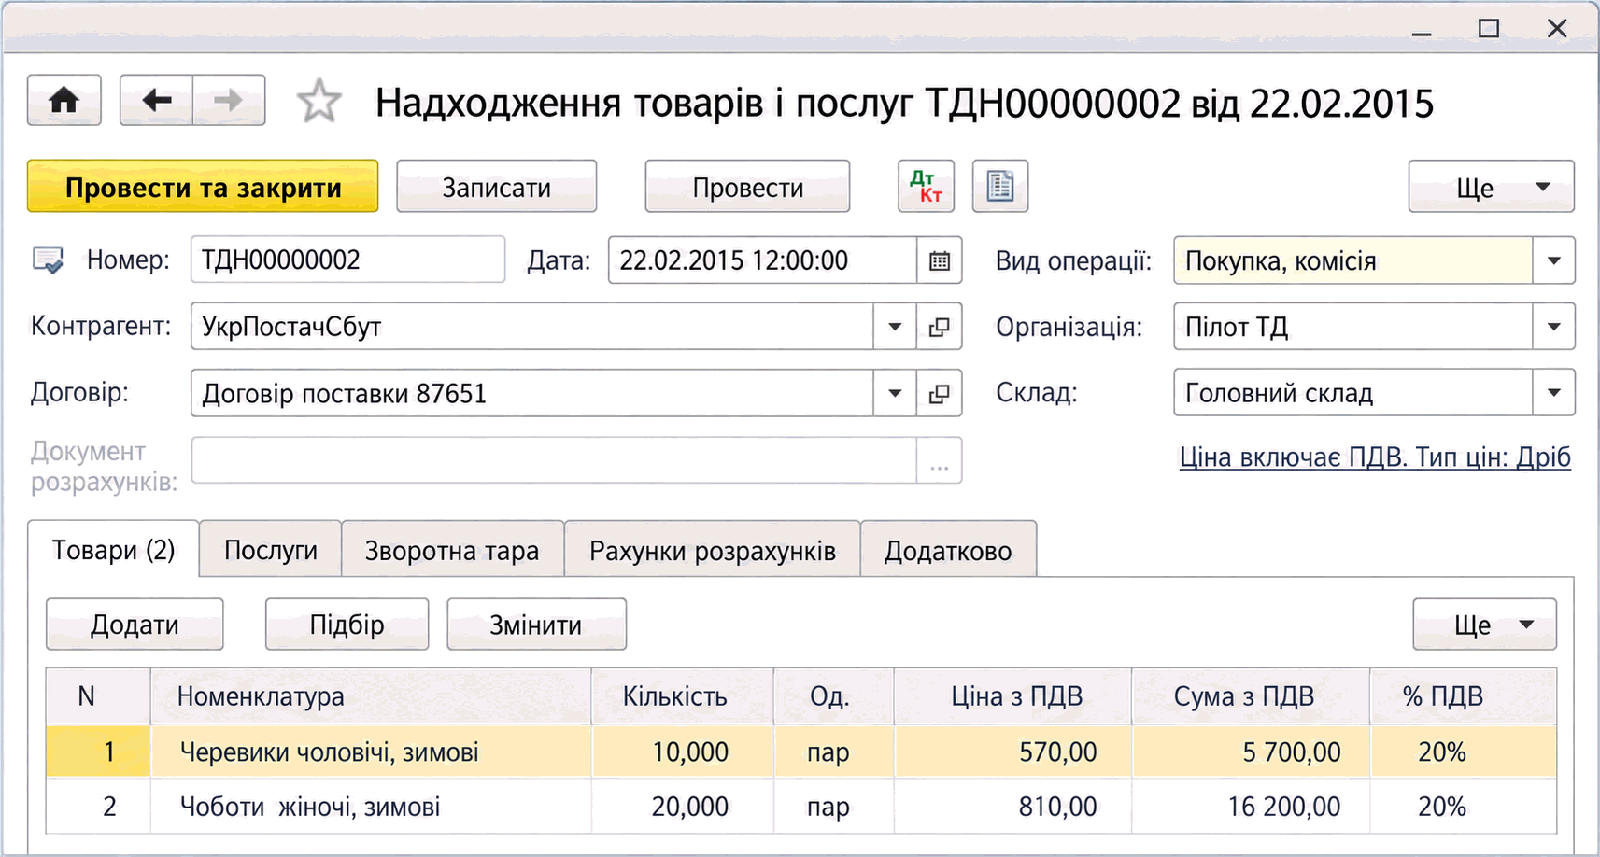
Надходження товарів від постачальника відображається документом Надходження товарів і послуг (меню Купівлі — Купівлі — Надходження товарів і послуг) з видом операції Покупка, комісія.
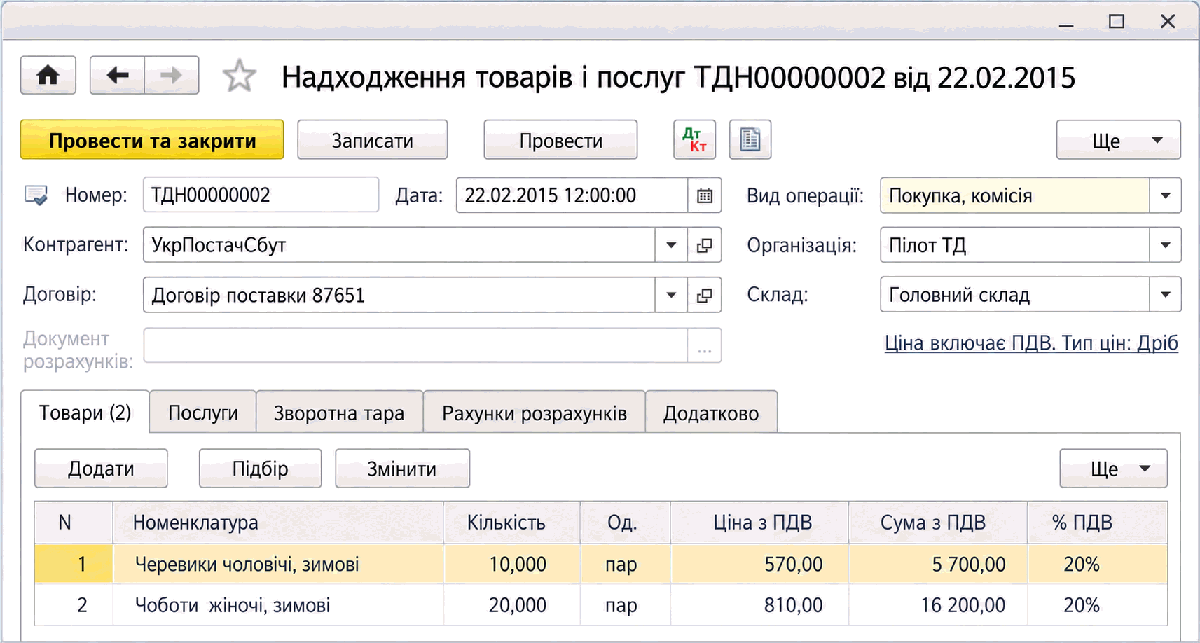
До цього документа вводять дані з прибуткової накладної, отриманої від постачальника. На закладці Товари документа необхідно зазначити отримані товари — елементи довідника Номенклатура.
Зауваження. Для зберігання відомостей про товари в довіднику Номенклатура доцільно використовувати окрему групу, наприклад Товари, або кілька груп.
Із форми документа Надходження товарів і послуг можна сформувати інші документи, що відображають подальше переміщення товарів та інші пов’язані події: Списання з банківського рахунку, Вимога-накладна, Переміщення товарів, Повернення товарів постачальнику, Встановлення цін номенклатури, ВМД по імпорту та ін. Для цього натисніть кнопку Створити на підставі і виберіть назву виду документа.
Реєстрація витрат на придбання
Додаткові витрати на придбання та доставку запасів, не включені до ціни постачальника, можуть бути відображені двома способами:
- включені до вартості придбаної партії запасів;
- накопичені на рахунках обліку ТЗВ.
Витрати на доставку, які необхідно включити до вартості отриманих товарів, оформлюються документом Надходження дод. витрат (меню Купівлі — Купівлі — Надходження дод. витрат).
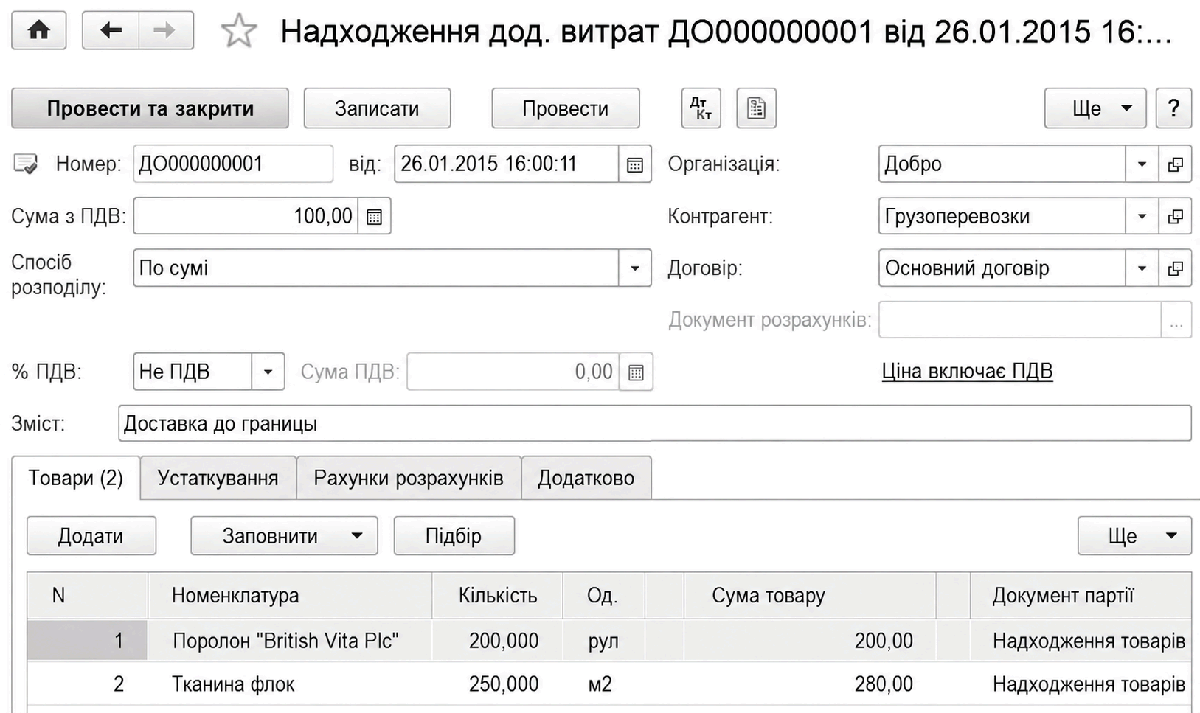
У табличній частині цього документа на закладці Товари зазначають товарно-матеріальні цінності, на які необхідно віднести додаткові витрати, їх кількість і вартість, а також прибуткову партію — документ оприбуткування. У колонці Дод. витрати (сума) зазначають загальну суму додаткових витрат, що розподіляється на вказані товарно-матеріальні цінності.
Документ Надходження дод. витрат зручно вводити на підставі документа Надходження товарів і послуг.
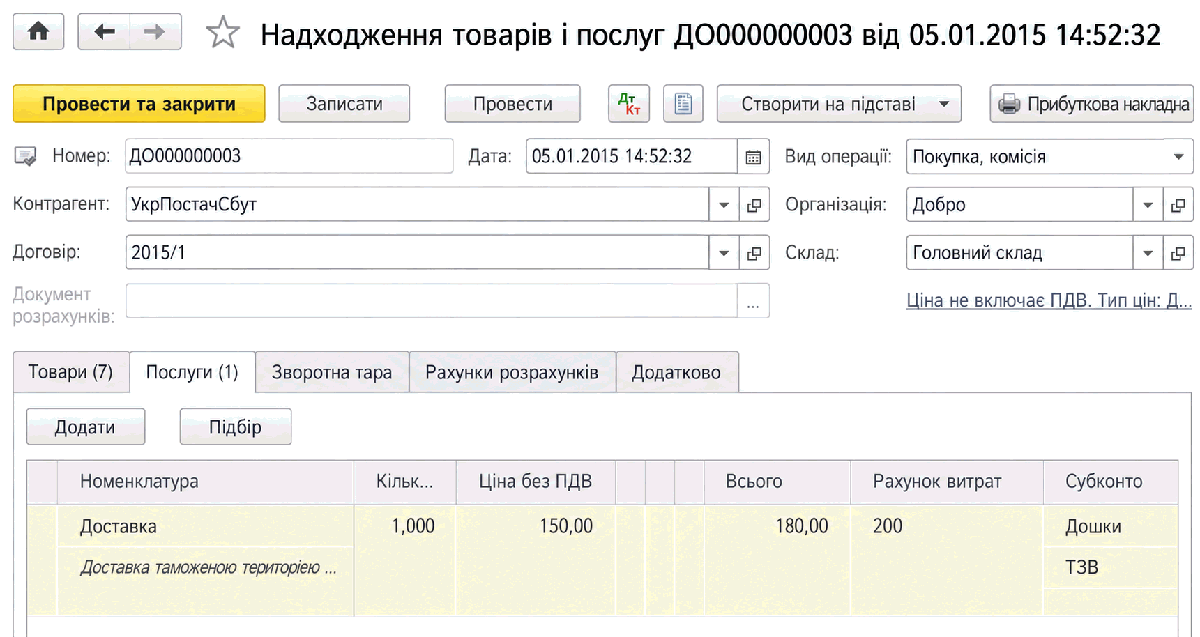
Витрати, які накопичуються на рахунках обліку ТЗВ, реєструються документами Надходження товарів і послуг (послуги), а також іншими документами, що реєструють витрати: Нарахування зарплати, Вимога-накладна та ін.
ТЗВ накопичуються на рахунках 200 Транспортно-заготівельні витрати (матеріали), 2801 Транспортно-заготівельні витрати (товари) і 2802 Транспортно-заготівельні витрати (у НТТ за продажною вартістю). На рахунках 200 і 2801 облік ТЗВ ведеться в розрізі номенклатурних груп.
ТЗВ, накопичені на субрахунку 200, наприкінці місяця розподіляються на собівартість вибуття виробничих запасів, що обліковуються на всіх субрахунках рахунку 20. При цьому ТЗВ, віднесені до кожної номенклатурної групи, розподіляються лише на вибуття запасів цієї номенклатурної групи. Номенклатурна група запасу зазначається в номенклатурній картці на закладці Основні.
ТЗВ, накопичені на субрахунку 2801, розподіляються на собівартість вибуття товарів, для яких ведеться пооб’єктний облік, тобто товарів, що обліковуються на рахунках 281, 2821, 283, 284, 289. Тут також ТЗВ, віднесені до кожної номенклатурної групи, розподіляються лише на вибуття товарів цієї номенклатурної групи.
ТЗВ, накопичені на субрахунку 2802, розподіляються на вартість вибуття товарів з НТТ, що обліковуються за продажною вартістю (рахунок 2822). Як базу розподілу ТЗВ використовують сумарну продажну вартість товарів у НТТ. Пооб’єктний облік для цих товарів не ведеться.
У документі, яким реєструються ТЗВ, зазначають Рахунок витрат 200, 2801 або 2802 та аналітику цього рахунку: номенклатурну групу (крім рахунка 2802) і статтю витрат. Крім того, вказують податкове призначення ТЗВ.
Розподіл ТЗВ наприкінці періоду виконується документом Закриття місяця.
Імпорт товарів
Надходження товарів від іноземного постачальника також оформлюється документом Надходження товарів і послуг. Додатково для відображення інформації про митні збори, мито, акциз і ПДВ, зафіксованих у вантажній митній декларації, оформлюється документ ВМД по імпорту (меню Купівлі — Купівлі — ВМД по імпорту).
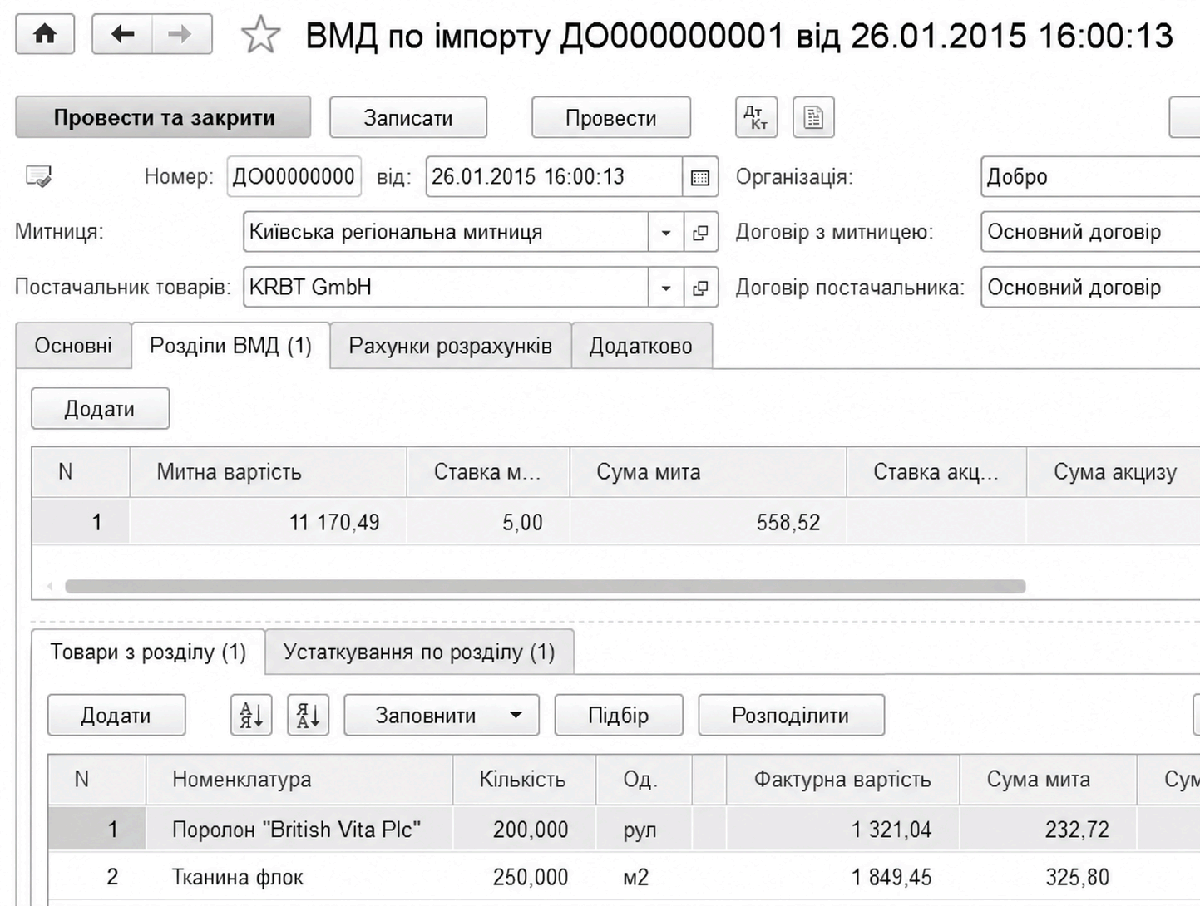
Документ ВМД по імпорту може бути сформований на підставі документа Надходження товарів і послуг.
У полі Митниця зазначається відповідний елемент довідника Контрагенти, а в полі Договір з митницею — інформація про об’єкт аналітичного обліку розрахунків із зазначеною митницею: елемент довідника Договори з контрагентами, за яким обліковуються розрахунки за митними платежами.
Документ ВМД по імпорту може бути оформлений лише у валюті регламентованого обліку — гривні.
На закладці Основна зазначають номер ВМД, суму митного збору, а також ознаку того, що оплату ПДВ за ВМД здійснено податковим векселем.
На закладці Розділи ВМД зазначають список товарів, відомості про документи надходження та рахунки обліку митних платежів. Оскільки вантажна митна декларація може містити кілька розділів, до яких групуються товари з однаковим порядком розрахунку митних платежів, на закладці Розділи ВМД можна додавати додаткові табличні частини за допомогою кнопки Додати над табличною частиною. Для кожного розділу ВМД може бути введена окрема сума мита, ПДВ і акцизу.
Під час проведення документа вартість нарахованого мита, акцизу і ПДВ (за відсутності права на податковий кредит) додається до вартості отриманих товарів, раніше зареєстрованих документом Надходження товарів і послуг. Крім того, документ реєструє відповідну інформацію в регістрі податкового обліку ПДВ, яка буде використана під час автоматичного формування Декларації з ПДВ.
Повернення товарів постачальнику
Повернення товарів постачальнику відображається документом Повернення товарів постачальнику (меню Купівлі — Купівлі — Повернення постачальникам) з видом операції Покупка, комісія.
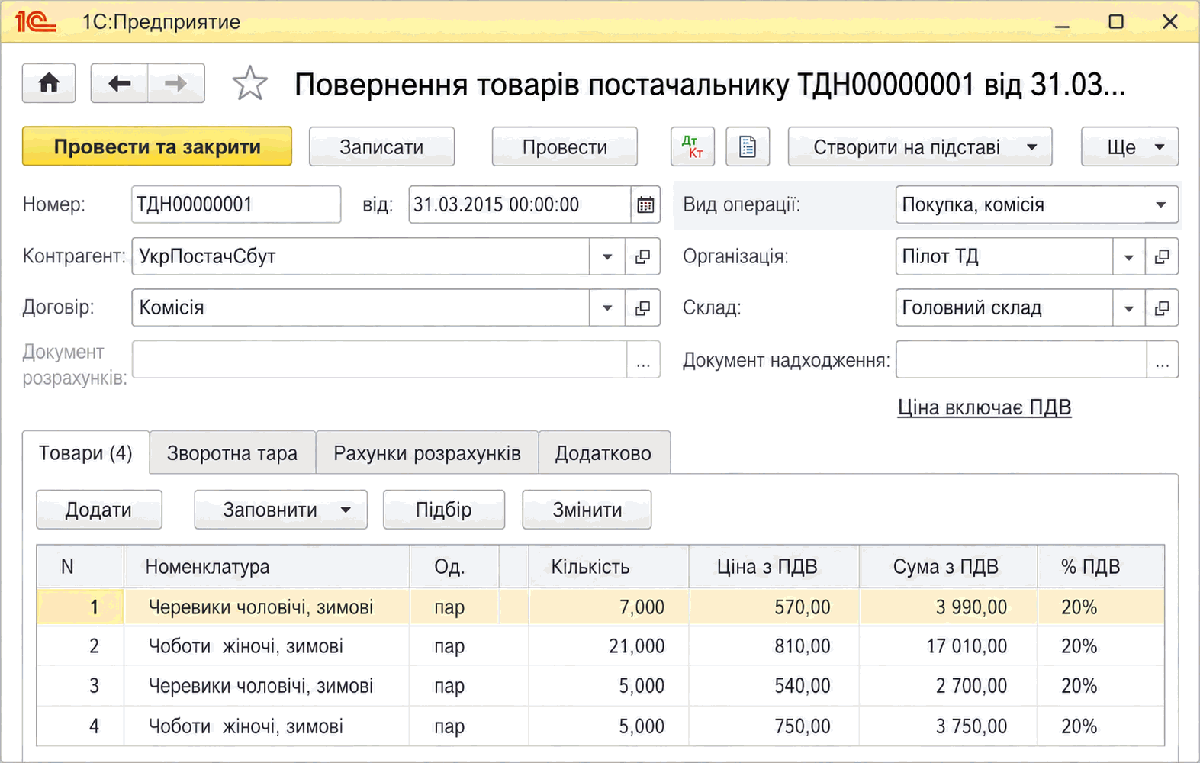
Повернення товарів може оформлятися для постачальника або комітента. Вид виконуваної операції — повернення купленого товару або товару, прийнятого на комісію, — визначається видом договору з контрагентом, зазначеним у документі. Якщо вибрано вид договору З постачальником, оформляється операція повернення товарів постачальнику. Якщо вибрано вид договору З комітентом, оформляється операція повернення товарів комітенту.
Повернення товарів постачальнику можна оформити за конкретним документом надходження. Під час введення документа Повернення товарів постачальнику на підставі документа надходження копіюється склад документа, а кількість заповнюється мінімальним значенням товарів із тих, що залишилися на складі та зазначені в рядку документа-підстави.
Автоматично заповнити табличну частину документа також можна натисканням кнопки Заповнити в документі.
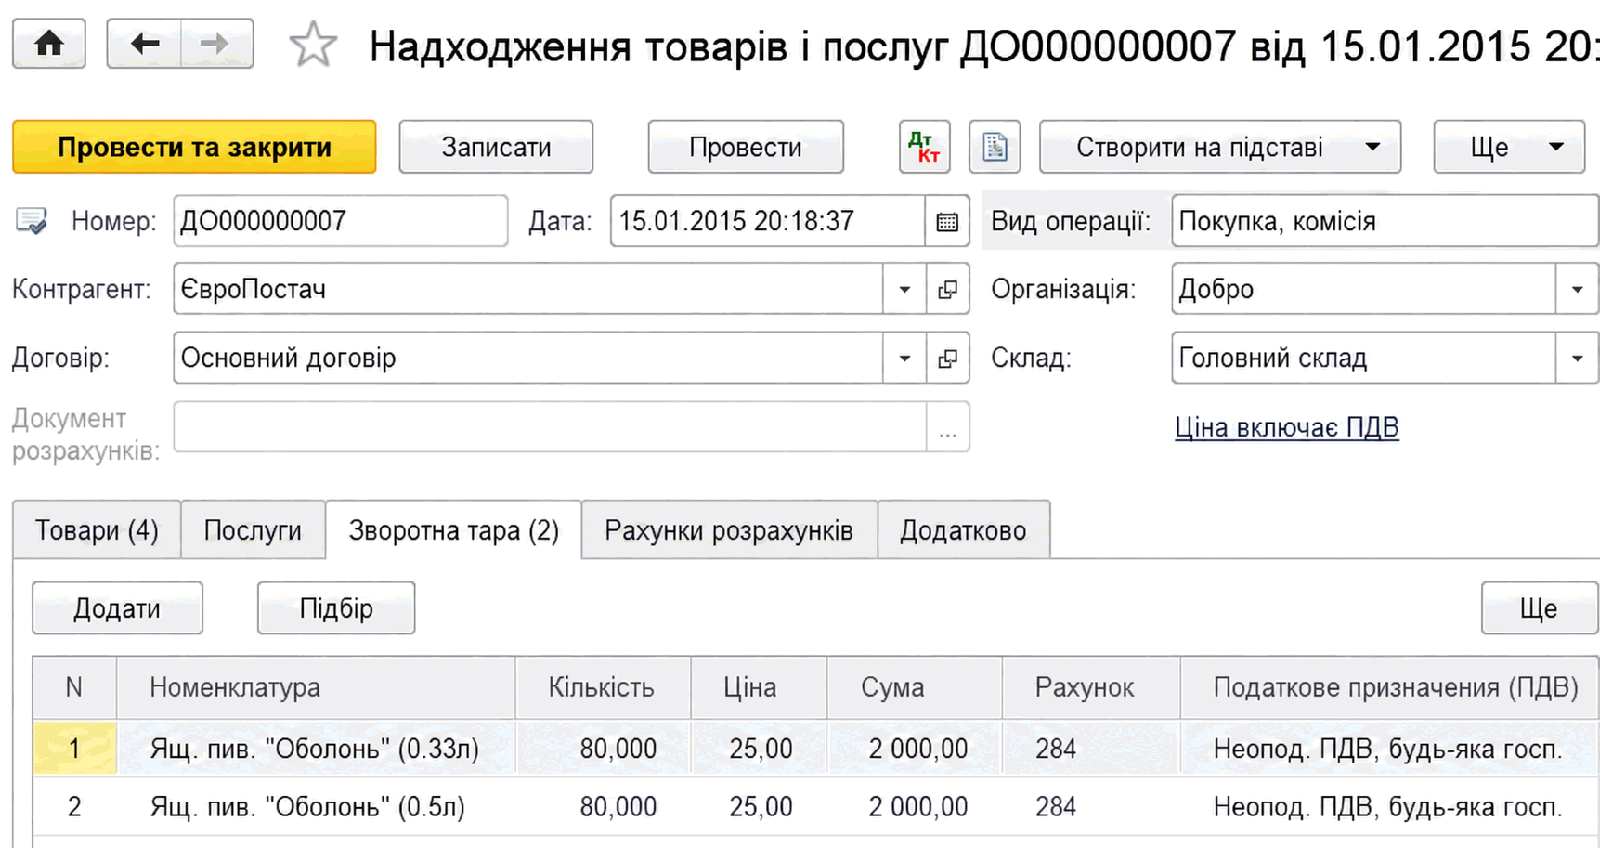
Інформація про зворотну тару, яку необхідно повернути постачальнику, заповнюється на закладці Тара.
Гуртовий продаж товарів
Гуртовий продаж товарів і готової продукції підприємства оформлюється документом Реалізація товарів і послуг (меню Продажі — Продажі — Реалізація товарів і послуг). Під час створення документа потрібно вибрати варіант Продаж, комісія.
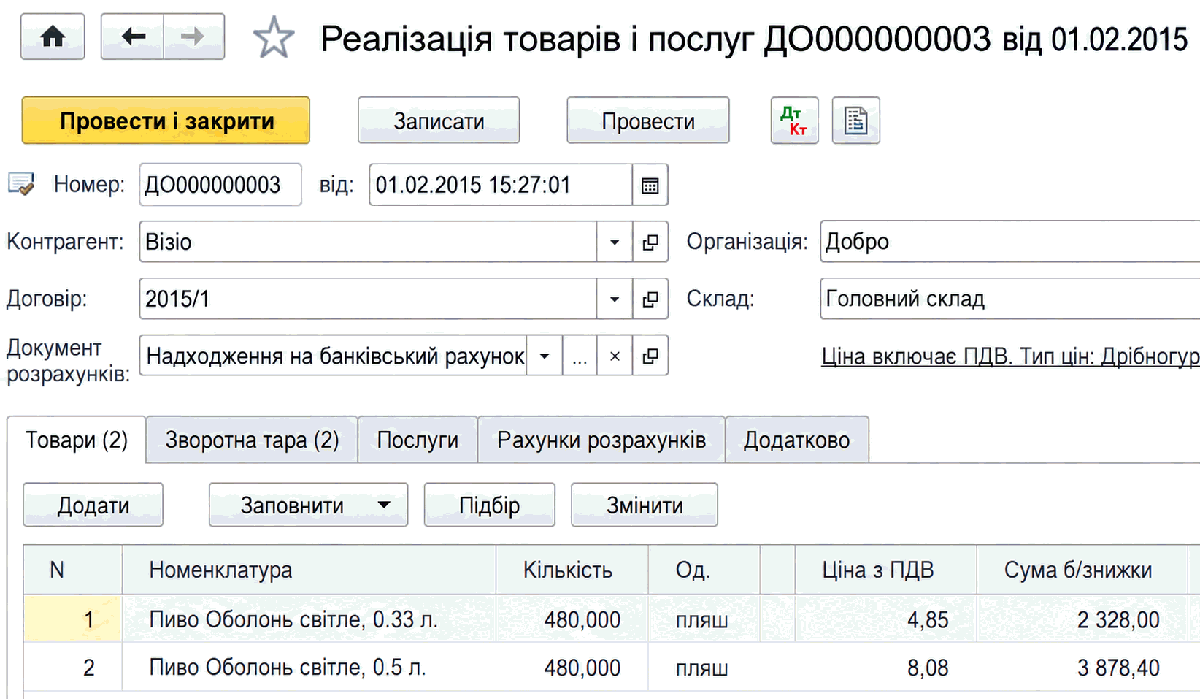
На закладці Товари необхідно зазначити реалізовані товари — елементи довідника Номенклатура.
Під час проведення документа аналізуються залишки номенклатури та розраховується сума списання зі складу за методом, зазначеним в обліковій політиці (ФІФО, За середньою). Якщо залишок менший за кількість у документі, тобто за даними обліку товарів недостатньо для відвантаження, документ не буде проведено, а користувач отримає відповідне повідомлення.
Зауваження. У формі Параметри обліку (меню Головне — Настройки — Параметри обліку) на закладці Запаси можна вимкнути автоматичний контроль від’ємних залишків товарів та інших запасів. Цією можливістю слід скористатися, коли з певних причин відпуск товарів реєструється до їх надходження.
На підставі документа Реалізація товарів і послуг можна сформувати документи, що відображають пов’язані господарські операції: Надходження на банківський рахунок, Прибутковий касовий ордер, Повернення товарів від покупця. Для цього натисніть кнопку Створити на підставі і виберіть назву виду документа.
За допомогою кнопки Друк можна роздрукувати кілька форм відповідного паперового документа.
Зазначення знижки під час реалізації товарів (послуг)
Ознаку використання знижки під час реалізації товарів (послуг) встановлюють у формі Параметри обліку (меню Головне — Настройки — Параметри обліку) на закладці Торгівля. Якщо ознаку використання знижки не встановлено, у табличних частинах документів реалізації не відображатимуться колонки Сума б/знижки та Знижка.
У документах фіксується лише сума знижки. Знижку можна вводити безпосередньо сумою або розраховувати за зазначеним відсотком. Якщо необхідно встановити знижку у відсотках для кількох позицій документа, можна використати механізм групової зміни даних табличної частини документа за допомогою кнопки Змінити.
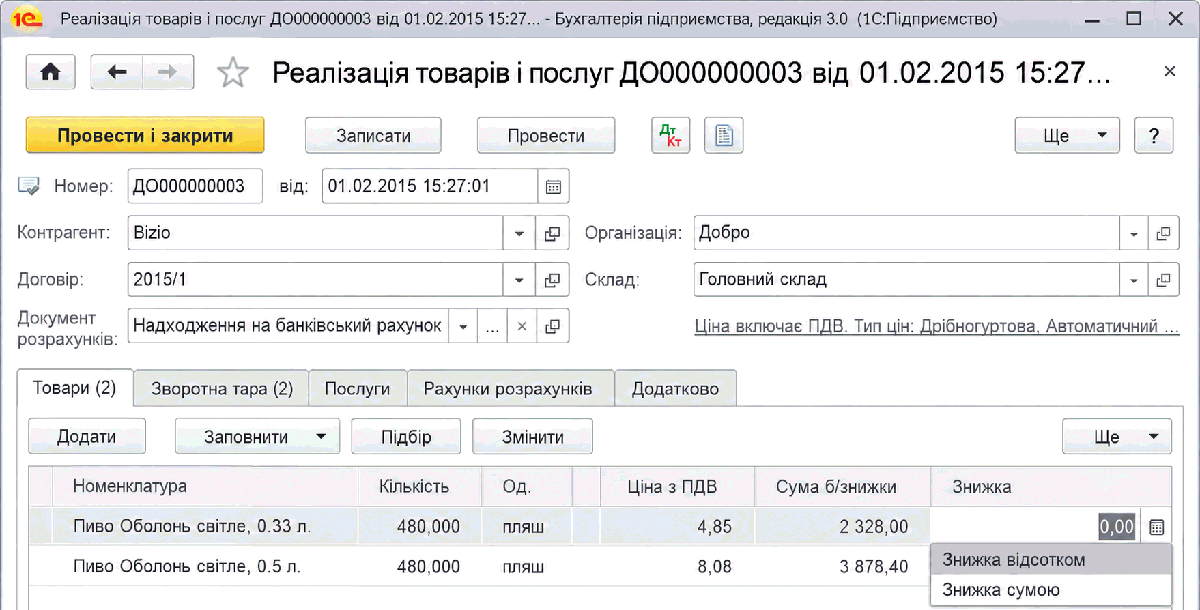
Зазначену суму знижки буде враховано під час формування друкованої форми документа продажу та податкової накладної на його підставі.
Повернення товарів від покупця
Повернення раніше відвантажених товарів від покупця відображається документом Повернення товарів від покупця (меню Продажі — Продажі — Повернення від покупців) з видом операції Продаж, комісія.
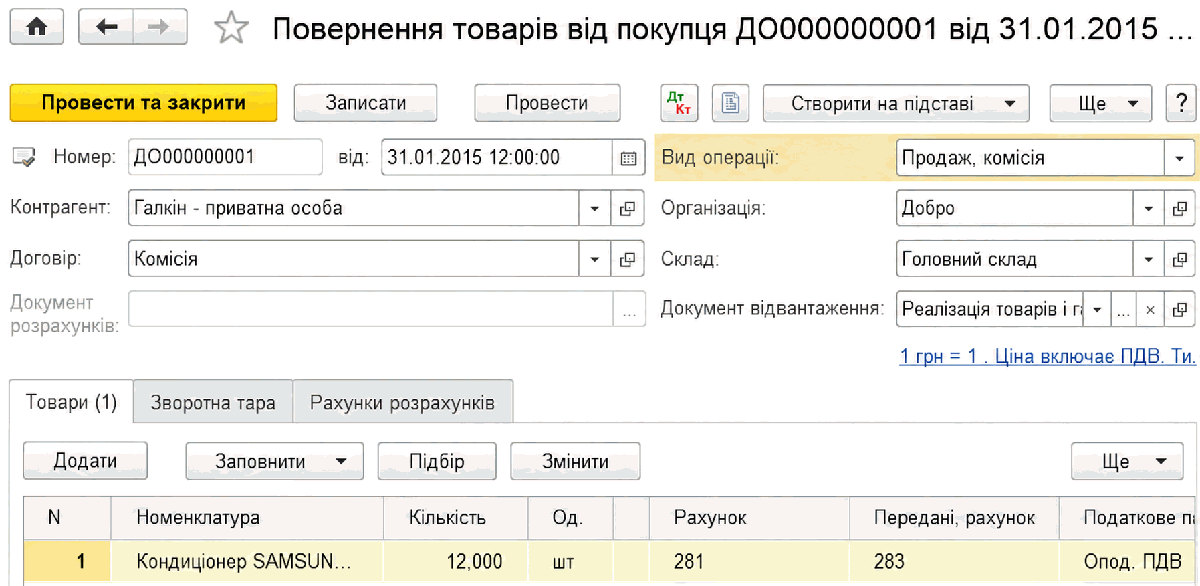
Повернення товарів може оформлятися для покупця або комісіонера. Вид виконуваної операції — повернення придбаного товару або товару, переданого на комісію, — визначається видом договору з контрагентом, зазначеним у документі. Якщо вибрано вид договору З покупцем, оформляється операція повернення товарів покупцем. Якщо вибрано вид договору З комісіонером, оформляється операція повернення товарів комісіонером.
Повернення товарів може оформлятися як на роздрібний, так і на гуртовий склад. Повернення товарів для складу виду Неавтоматизована торговельна точка не передбачено.
Повернення від покупця рекомендовано оформляти на підставі документа, за яким товар відвантажувався покупцеві. Тоді під час введення на підставі документа реалізації успадковується вид операції, визначений у документі реалізації. Під час заповнення копіюється склад документа. Повернення від покупця можна оформити без документа-підстави. Тоді за кнопкою Заповнити можна заповнити табличну частину документа товарами, реалізованими за документом відвантаження.
Послуги сторонніх організацій
Для реєстрації послуг, наданих підприємству, призначено кілька документів:
- Документ Надходження товарів і послуг з операцією Покупка, комісія. У документі заповнюється закладка Послуги. Під час проведення документа формується бухгалтерська проводка, у дебеті якої зазначається рахунок витрат, указаний на закладці Послуги, а в кредиті — рахунок розрахунків з постачальником.
- Документ Надходження дод. витрат. Цим документом оформлюється надходження послуг, вартість яких повинна бути включена до вартості ТМЦ, що надійшли раніше. Під час проведення документа формується бухгалтерська проводка, у якій за дебетом зазначається рахунок обліку отриманих ТМЦ, а за кредитом — рахунок взаєморозрахунків з постачальниками.
- Документ Авансовий звіт. У цьому документі потрібно заповнити закладку Інше. У бухгалтерському обліку формується проводка, у якій за кредитом зазначається рахунок розрахунків з підзвітними особами, а за дебетом — рахунок, указаний користувачем на цій закладці.
Під час реєстрації послуг документами Надходження товарів і послуг та Надходження дод. витрат оплату послуг оформлюють відповідними платіжними документами. Відповідний платіжний документ може бути виписаний на підставі зазначених документів реєстрації послуг.
Документ Авансовий звіт реєструє оплату за отримані послуги підзвітною особою, при цьому в документі повинна бути заповнена закладка Оплата.
Послуги переробки, тобто випуск продукції стороннім переробником, відображаються документом Надходження з переробки.
Реалізація послуг
Для реєстрації факту надання послуг виробничого характеру, витрати за якими відображаються на рахунках 231 Основне виробництво або 232 Допоміжне виробництво, використовується документ Надання виробничих послуг (меню Виробництво — Випуск продукції — Надання виробничих послуг).
Реалізація інших послуг, наприклад послуг торговельної організації, витрати за якими відображаються на інших рахунках, оформлюється документом Реалізація товарів і послуг (меню Продажі — Продажі — Реалізація товарів і послуг). У документі заповнюється таблична частина закладки Послуги.