Відображення у податкових документах
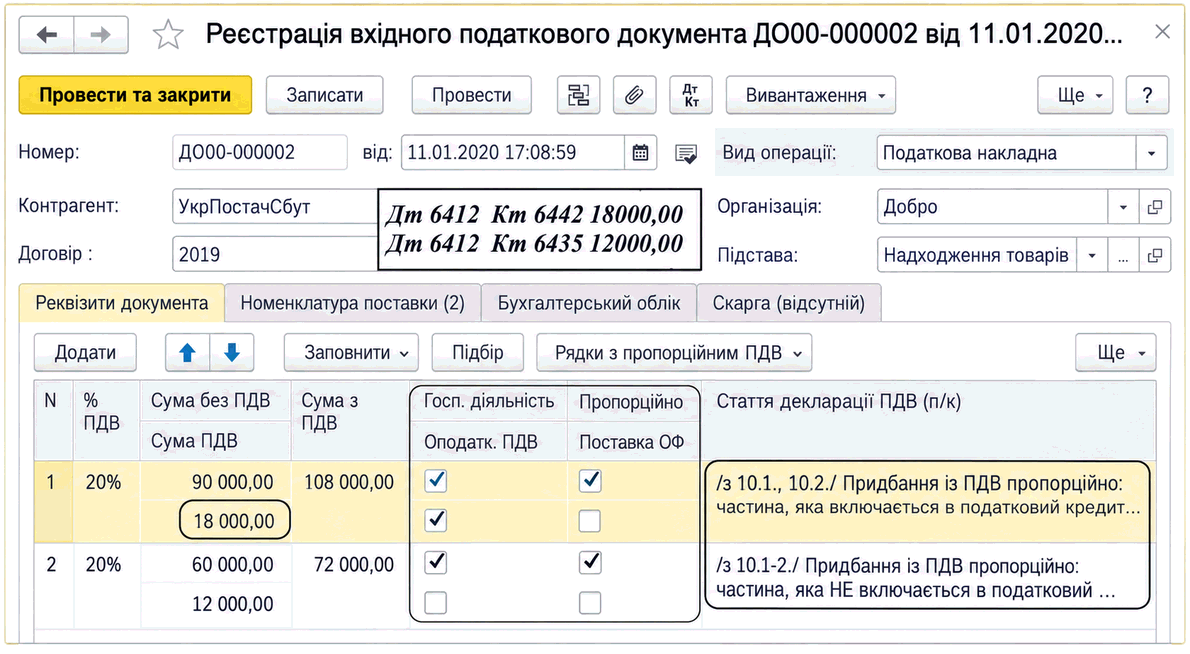
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиОписано оформлення приймання товарів на переробку та відповідальне зберігання через документ «Прибуткова накладна» з відповідним видом операції.
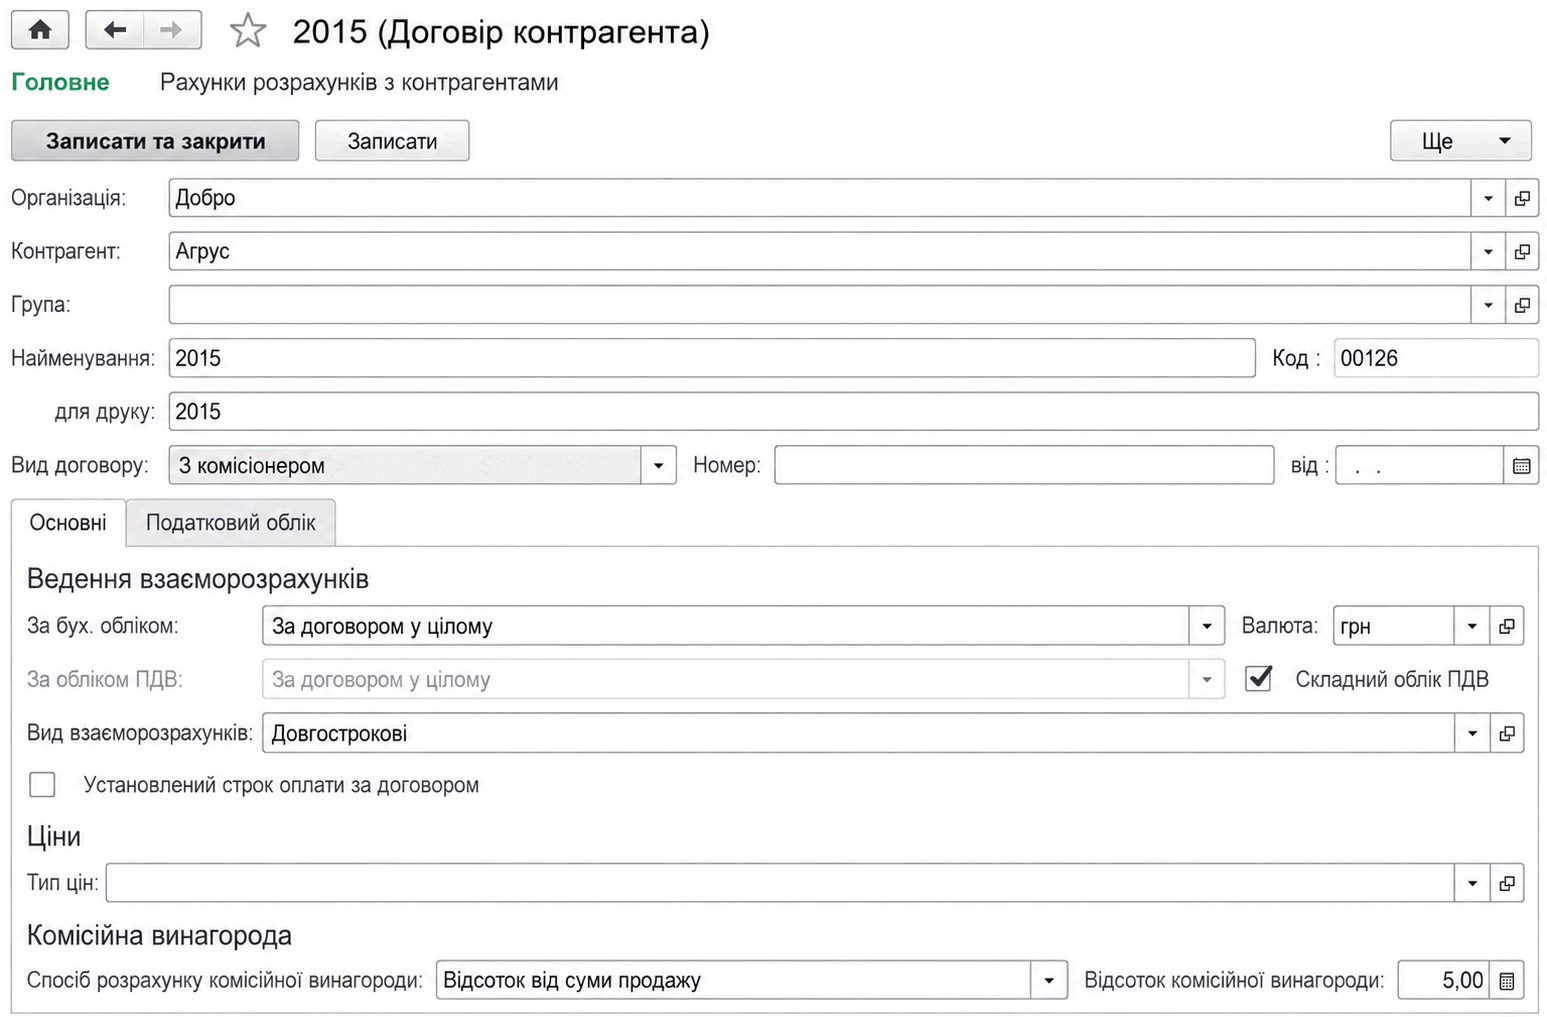
ЧитатиОписано оформлення комісійної торгівлі в BAS Бухгалтерія: надходження та реалізацію товарів комітента, передачу товарів комісіонеру, звіти про продажі, винагороду й субкомісію.. Надходження товарів від комітента. Реалізація товарів комітента. Передача товарів комісіонеру. Реалізація товарів комісіонером. Субкомісія
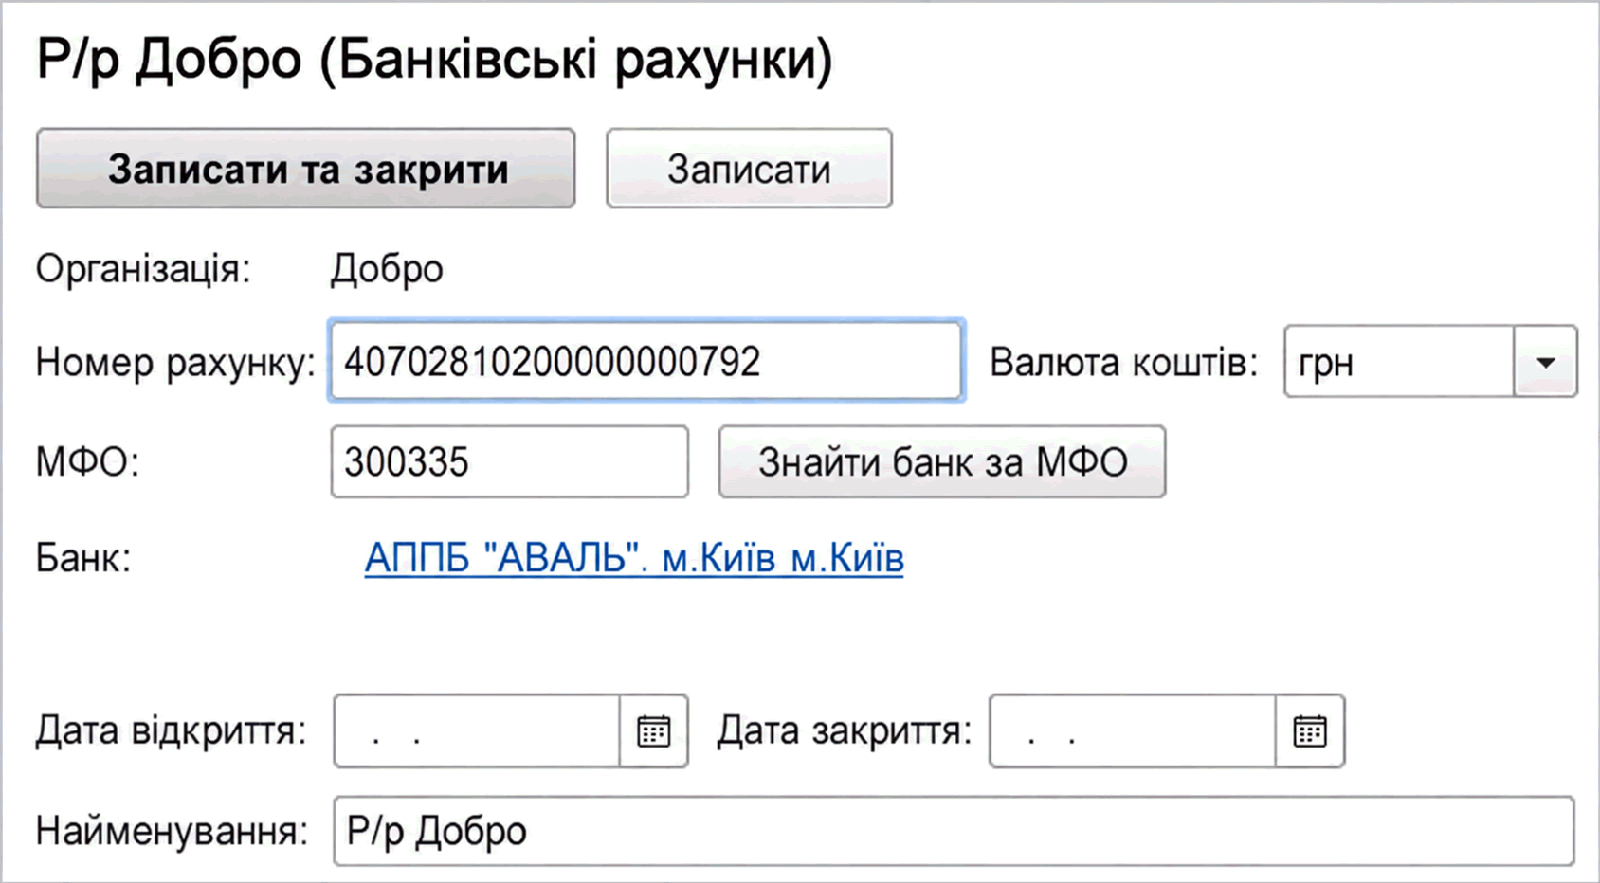
ЧитатиОписано ведення банківських рахунків, платіжних доручень і банківських виписок у BAS Бухгалтерія. Розглянуто обмін із Клієнт банку та оформлення операцій з іноземною валютою.. Банківські рахунки організацій. Платіжне доручення. Банківські виписки. Надходження на банківський рахунок. Списання з банківського рахунку. Клієнт банку. Валютні операції
ЧитатиОписано оформлення приймання товару в переробку та на відповідальне зберігання через документ «Прибуткова накладна» із відповідним видом операції.
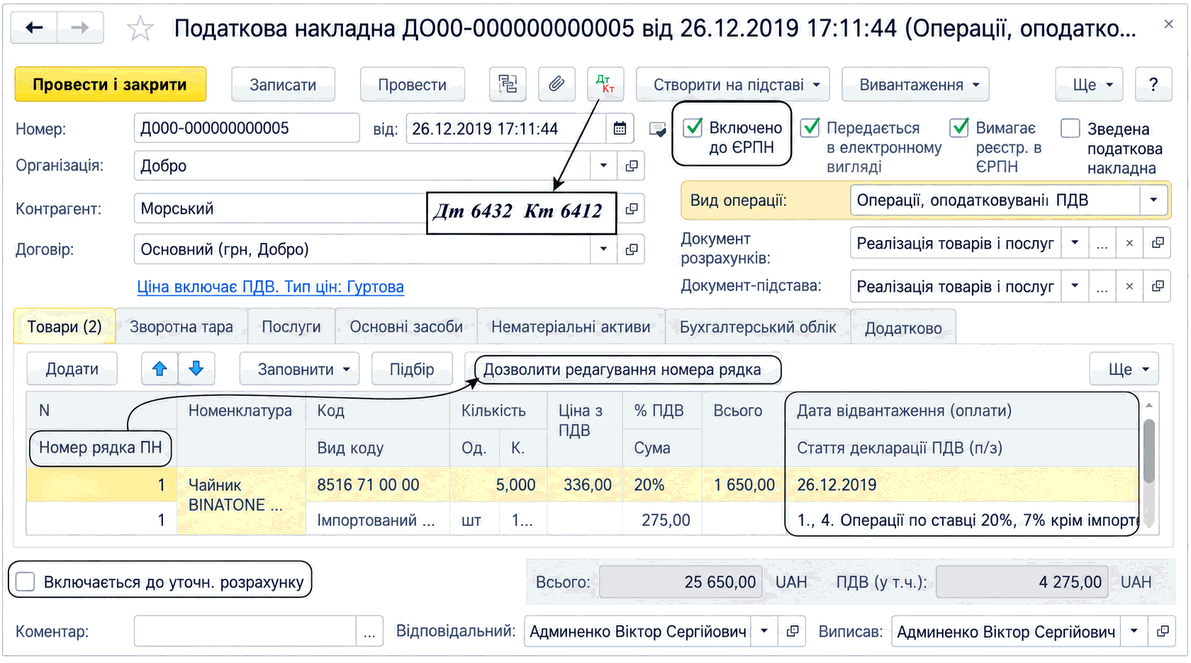
ЧитатиОписано способи створення та заповнення документа «Податкова накладна», його реєстрацію в ЄРПН і параметри номенклатури. Розглянуто спеціальні види операцій, невидачу покупцеві та продаж нижче звичайної ціни.
ЧитатиДля формування податкової накладної з типом причини невидачі - 12, на вкладці "Додатково" заповнюється прапорець "Продаж нижче звичайної ціни (собівартості, бал. вартості ОЗ" і в полі "Тип причини (01, 12, 15,16)", що з'явилося, вибирається тип причини.
ЧитатиУ типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
ЧитатиОскільки в договорі з клієнтом зазначено, що взаєморозрахунки ведуться за замовленнями/накладними, об'єктом розрахунків є документ "Замовлення клієнта", тобто 1-ша подія визначається для кожного замовлення/накладної окремо.
ЧитатиРозглянуті тут документи надходження та списання безготівкових грошових коштів можуть використовуватися для обліку операцій як у гривнях, так і в іноземній валюті. Валюта платежу визначається валютою, зазначеною в реквізитах банківського рахунку. Крім того, ця ж валюта має бути зазначена в договорі контрагента —” платника або одержувача платежу, причому остання умова контролюється "1С:Бухгалтерією 8 для України" під час проведення документа.Курси валют. Купівля іноземної валюти. Продаж іноземної валюти
ЧитатиВідображення купівлі або продажу валюти оформлюється у три етапи, тобто ланцюжок операції складається з трьох обов'язкових документів. При цьому для коректності розрахунку важливо дотримуватися хронологічної послідовності цих етапів, тобто, у разі зміни заднім числом будь-якого документа цієї операції, слід перепровести всі наступні за ним документи ланцюжка.
ЧитатиУ <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).
Читати