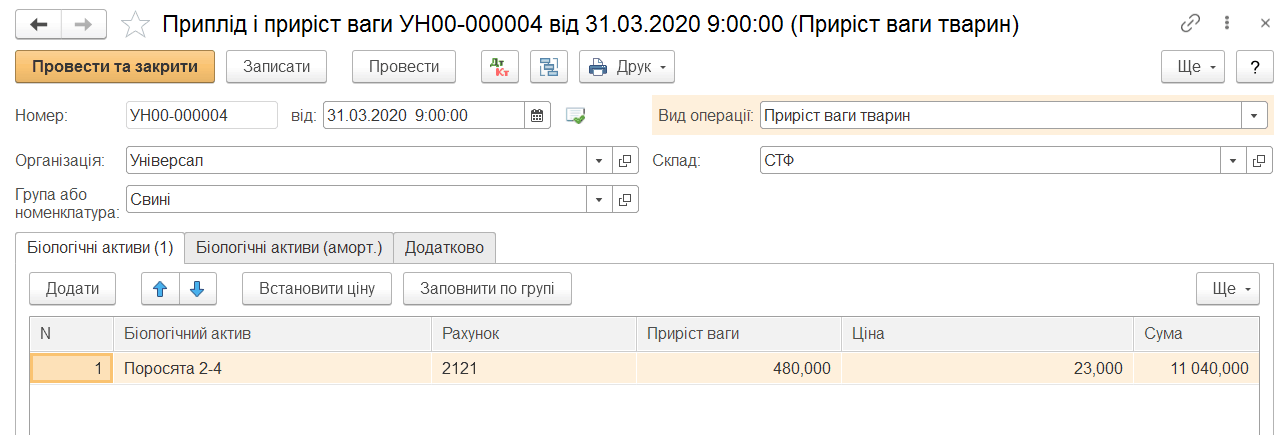
Оприбуткування приросту тварин
Описано створення документа для оприбуткування приросту тварин, заповнення складу, групи, активів і рахунку витрат. Розглянуто заповнення партій та розподіл ваги приросту.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано створення документа для оприбуткування приросту тварин, заповнення складу, групи, активів і рахунку витрат. Розглянуто заповнення партій та розподіл ваги приросту.
ЧитатиОписано облік біологічних активів у BAS АГРО. Бухгалтерія, початкові налаштування, роботу з довідником і встановлення справедливої вартості живої ваги активів.. Довідник «Біологічні активи». Встановлення цін біологічних активів
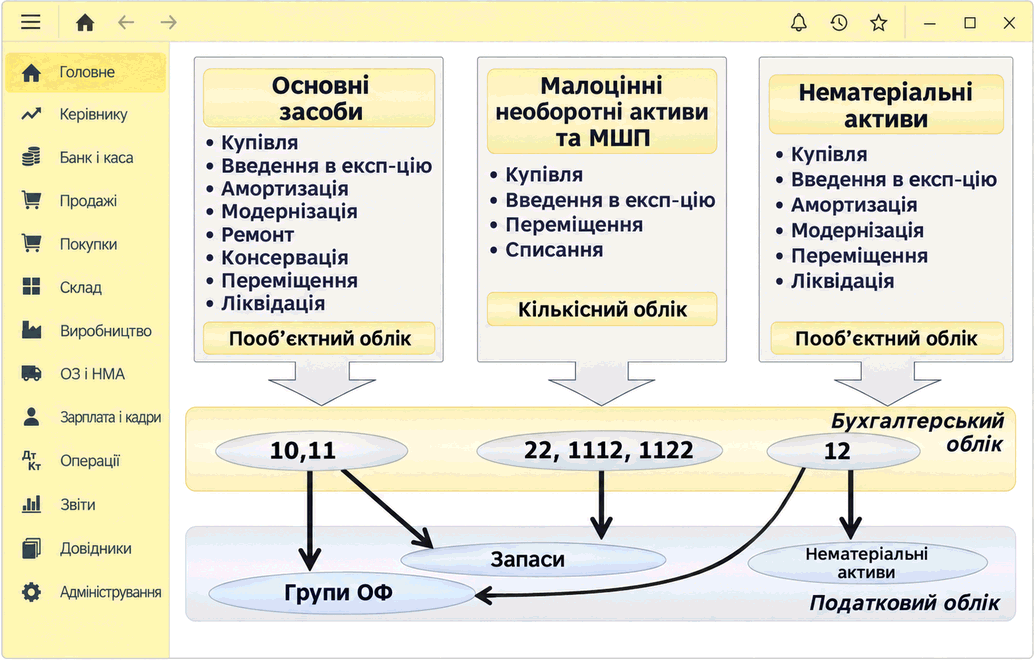
ЧитатиОписано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
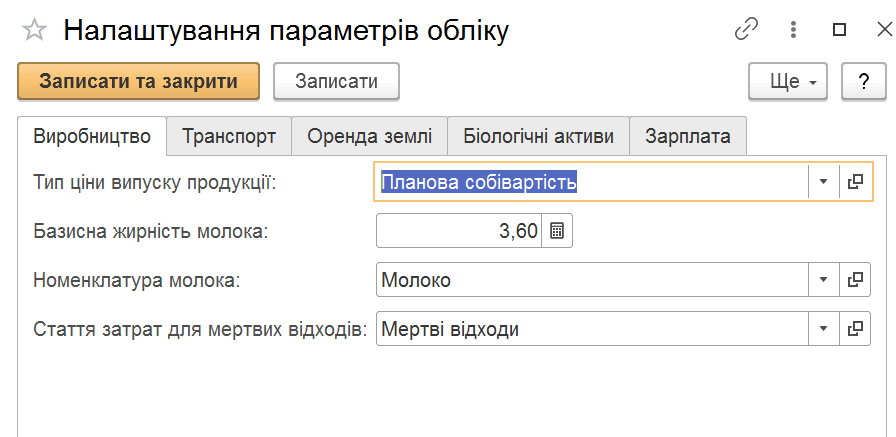
ЧитатиОписано налаштування параметрів сільськогосподарського обліку та облікової політики в BAS АГРО. Бухгалтерія, а також роботу з технологічними операціями й підрозділами підприємства.. Налаштування параметрів сільськогосподарського обліку. Налаштування облікової політики. Технологічні операції. Підрозділи
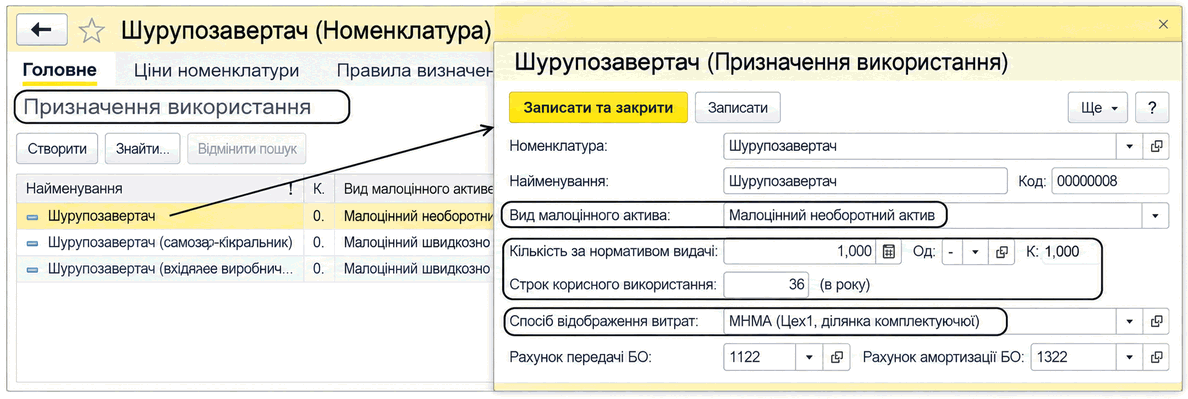
ЧитатиОписано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
ЧитатиОписано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
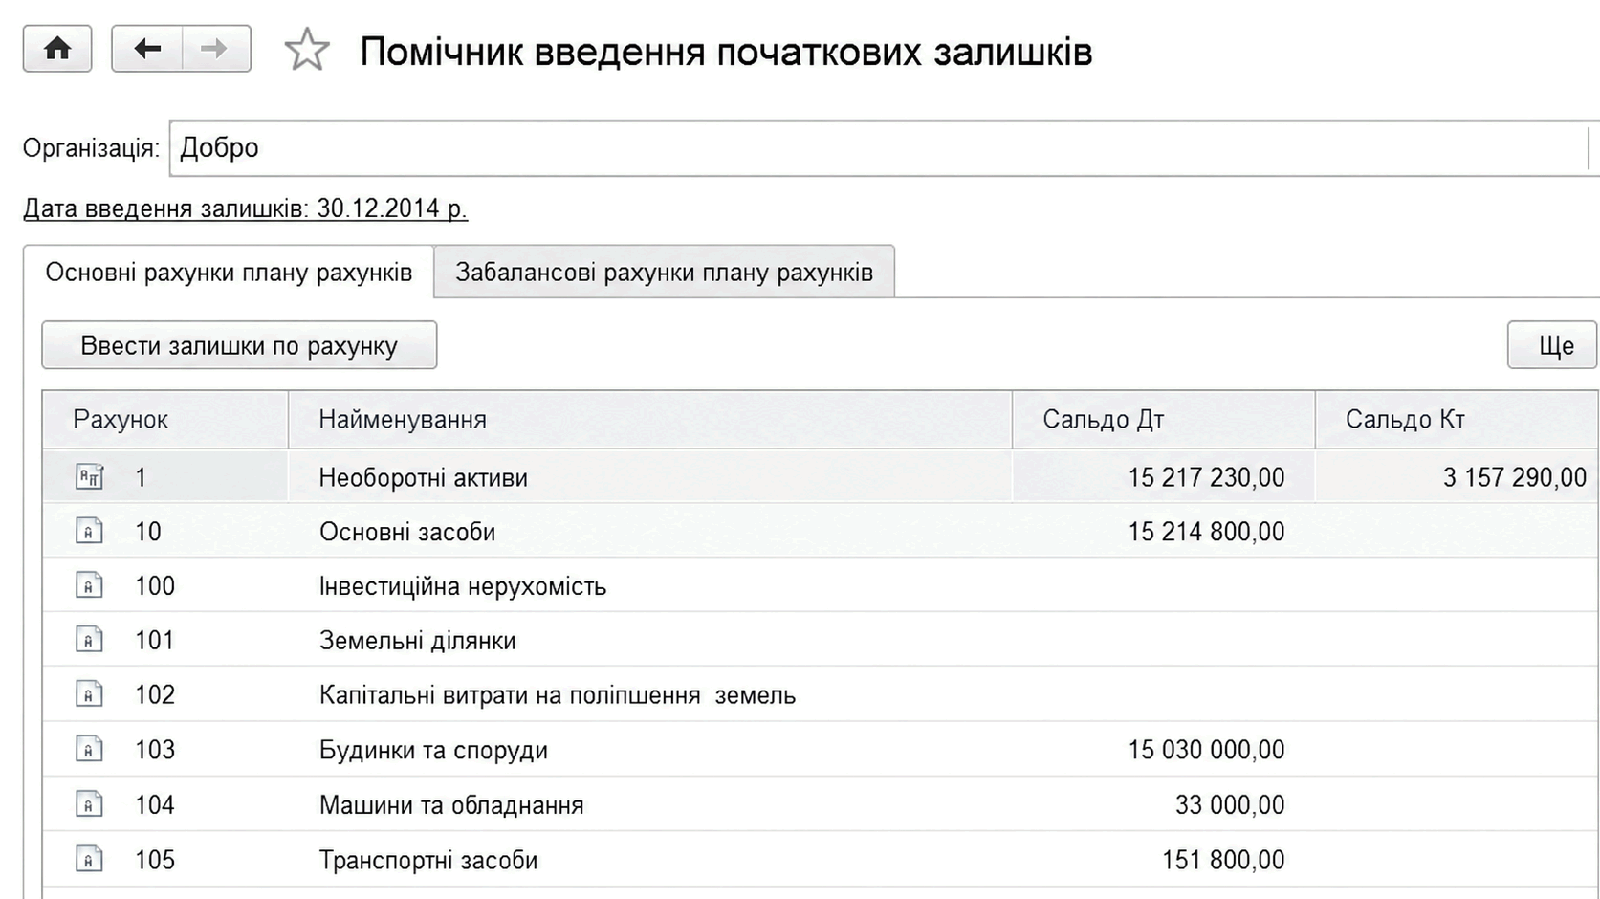
ЧитатиОписано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиУ <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
ЧитатиБезоплатна передача вищій установі фактично є звичайним списанням з балансу. Тому для таких цілей використовується документ "Списання" з видом операції "Списання". Нематеріальні активи, що списуються, зазначаються в табличній частині "Необоротні активи", а МШП, що списуються, — у табличній частині "Запаси".
Читати