Принципи обліку ПДВ
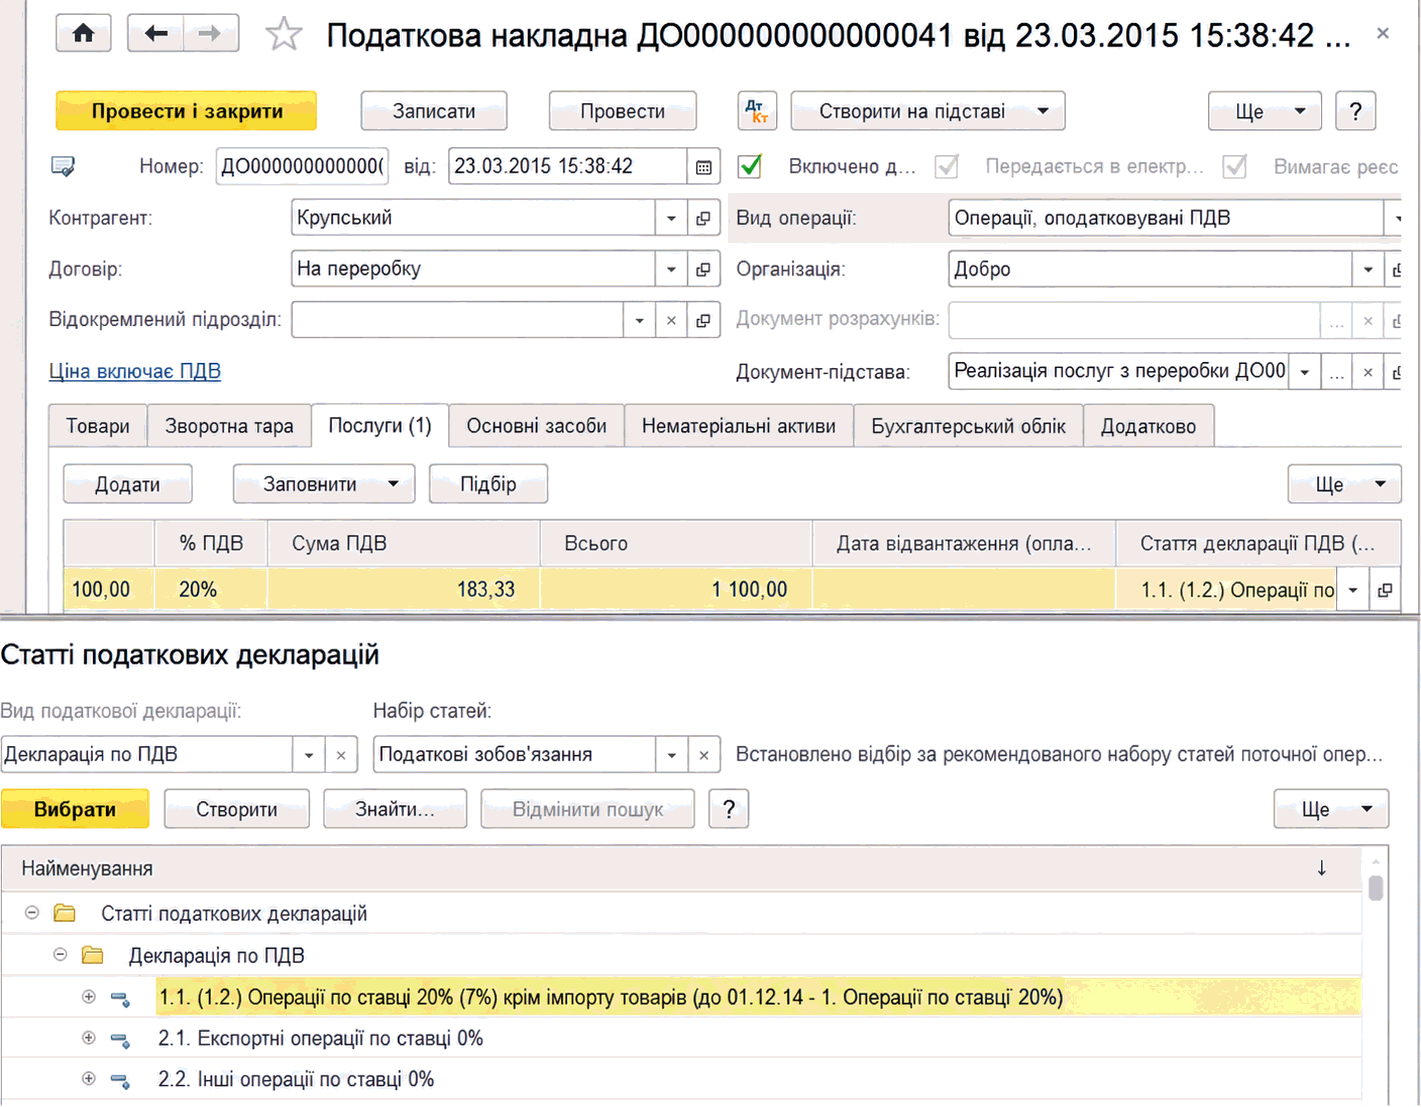
Підсистема ПДВ забезпечує облік податкових зобов'язань і вхідного ПДВ, реєстрацію податкових документів та підготовку Реєстру податкових накладних. Описано застосовувані ставки й облік номенклатури постачання.
У конфігурації «Управління торгівлею для України» підсистема обліку ПДВ дає змогу оформлювати податкові документи, а також накопичувати й готувати відомості для формування Реєстру податкових накладних.
Облік ПДВ здійснюється окремо для кожної організації у складі торговельного підприємства, що є платником ПДВ.
У конфігурації передбачено облік вихідного ПДВ, тобто податкових зобов'язань, що виникають, і вхідного ПДВ. Облік ПДВ призначений для вирішення таких завдань:
- Встановлення дати виникнення податкових зобов'язань та їх суми;
- Оформлення податкових накладних і додатків до них;
- Визначення дати виникнення та суми вхідного ПДВ;
- Реєстрація отриманих податкових документів;
- Перевірка повноти та своєчасності реєстрації вхідних податкових документів;
- Включення оформлених податкових документів до Реєстру податкових накладних.
Облік ПДВ виконується в таких розрізах:
- Ставка ПДВ. Застосовуються такі ставки ПДВ:
- Основна ставка (наразі 20%)
- Нульова ставка (0%)
- Без ПДВ — для операцій, звільнених від оподаткування (ст. 197 ПКУ)
- Не ПДВ — для операцій, що не є об'єктом оподаткування (ст. 196 ПКУ; операції постачання організаціями, що не є платниками ПДВ)
- Номенклатура постачання (для вихідного ПДВ)
Під час реєстрації операції постачання фіксується її номенклатура. Це дає змогу автоматично виписувати податкові накладні, а також контролювати потребу у виправленні податкових накладних, раніше виписаних на аванс.