Принципы учета НДС
Подсистема НДС обеспечивает учет налоговых обязательств и входящего НДС, регистрацию налоговых документов и подготовку Реестра налоговых накладных. Описаны применяемые ставки и учет номенклатуры поставки.
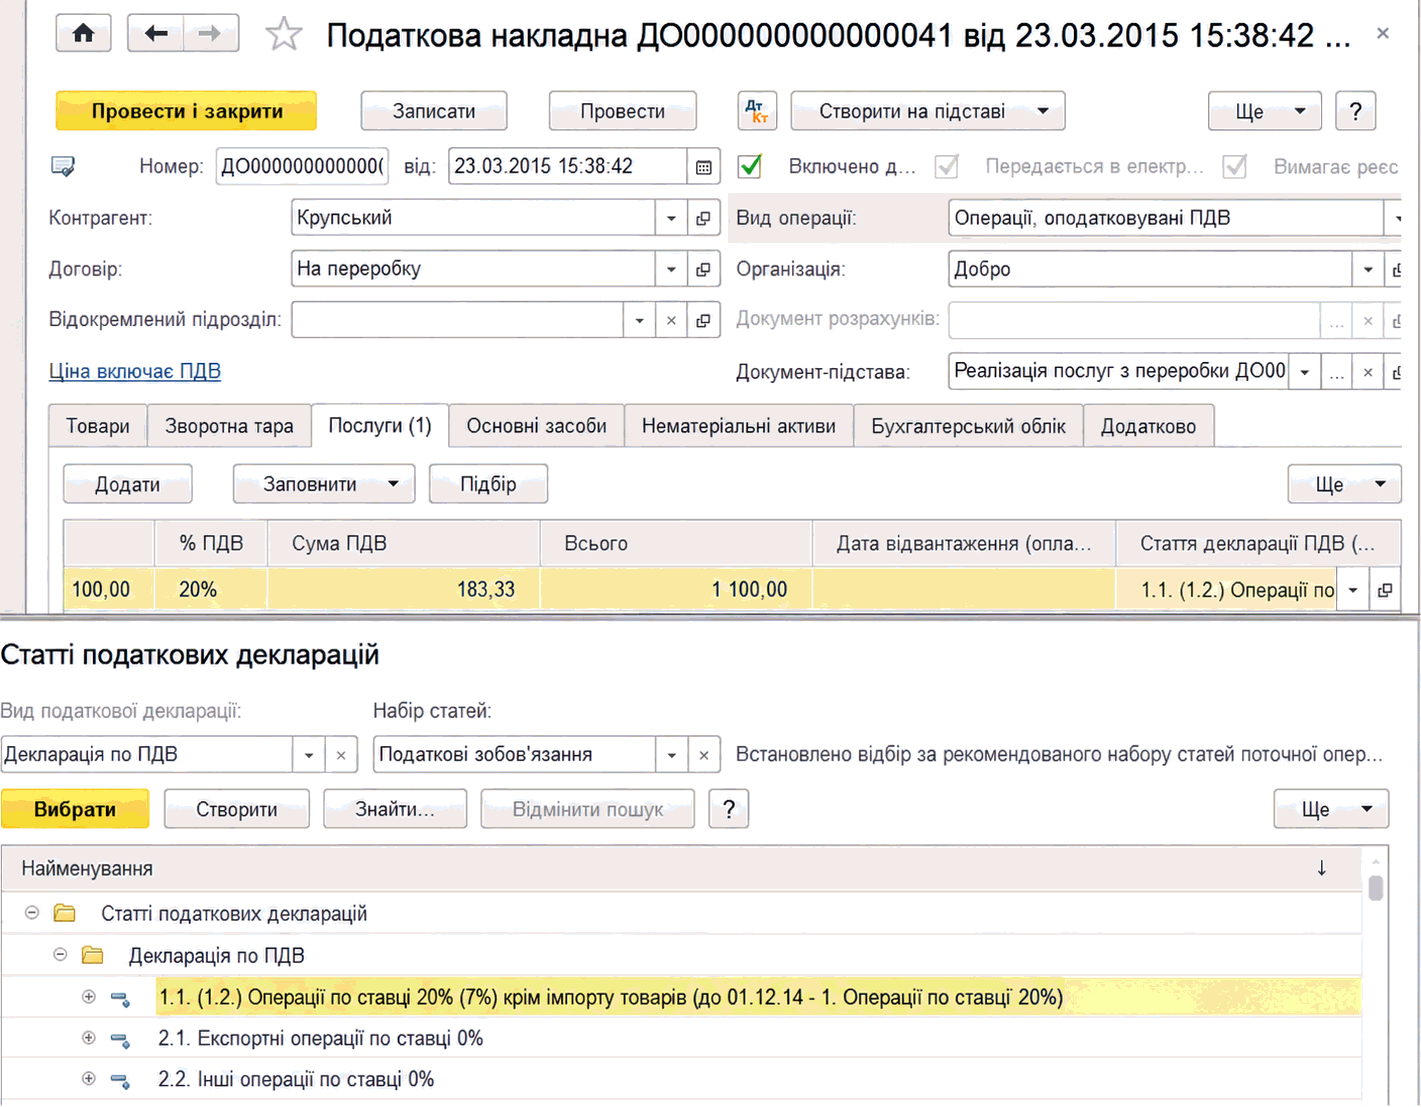
В конфигурации «Управление торговлей для Украины» подсистема учета НДС позволяет оформлять налоговые документы, а также накапливать и подготавливать сведения для формирования Реестра налоговых накладных.
Учет НДС осуществляется отдельно для каждой организации в составе торгового предприятия, являющейся плательщиком НДС.
В конфигурации предусмотрен учет исходящего НДС, то есть возникающих налоговых обязательств, и входящего НДС. Учет НДС предназначен для решения следующих задач:
- Установление даты возникновения налоговых обязательств и их суммы;
- Оформление налоговых накладных и приложений к ним;
- Определение даты возникновения и суммы входящего НДС;
- Регистрация поступивших налоговых документов;
- Проверка полноты и своевременности регистрации входящих налоговых документов;
- Включение оформленных налоговых документов в Реестр налоговых накладных.
Учет НДС выполняется в следующих разрезах:
- Ставка НДС. Применяются следующие ставки НДС:
- Основная ставка (в настоящее время 20%)
- Нулевая ставка (0%)
- Без НДС — для операций, освобожденных от налогообложения (ст. 197 НКУ)
- Не НДС — для операций, не являющихся объектом налогообложения (ст. 196 НКУ; операции поставки организациями, не являющимися плательщиками НДС)
- Номенклатура поставки (для исходящего НДС)
При регистрации операции поставки фиксируется ее номенклатура. Это позволяет автоматически выписывать налоговые накладные, а также контролировать необходимость исправления налоговых накладных, ранее выписанных на аванс.