Принципи обліку податку на додану вартість (ПДВ)
Описано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
Очікуваний і підтверджений ПДВ
Облік товарно-матеріальних цінностей для цілей ПДВ
Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, формування облікових форм і регламентованої звітності з податку на додану вартість.
Вона включає:
- Налаштування облікової політики;
- Спеціальні регістри накопичення для обліку ПДВ;
- План рахунків бухгалтерського обліку;
- Низку документів, призначених для відображення ПДВ в обліку;
- Спеціальні сервісні звіти.
- Декларацію з ПДВ.
Облік взаєморозрахунків для нарахування ПДВ ведеться в системі незалежно від бухгалтерського обліку та водночас впливає на нього, зокрема визначаючи бухгалтерські проводки з податкового кредиту або зобов'язань.
Основні облікові механізми системи — регістри накопичення, у яких ведеться облік усієї інформації, що стосується ПДВ. Усі документи, як первинні, так і спеціалізовані, призначені для обліку ПДВ, під час проведення формують записи в цих регістрах. На підставі цих записів формується звітність з ПДВ і бухгалтерські проводки з обліку ПДВ. Рахунки бухгалтерського обліку ПДВ, передбачені в системі, мають допоміжний характер щодо підсистеми ПДВ, хоча для правильного формування бухгалтерської звітності вони, безумовно, важливі.
Використання цієї підсистеми визначається значенням параметра Схема оподаткування у налаштуваннях облікової політики податкового обліку.
Усі операції з формування даних обліку ПДВ характеризуються такими параметрами:
- ставка ПДВ;
- стаття декларації з ПДВ;
- вид діяльності ПДВ.
Ставка ПДВ
У конфігурації визначено такі ставки ПДВ:
- 20% — для операцій, що оподатковуються за основною ставкою згідно зі ст. 194 ПКУ;
- 7% — для операцій, що оподатковуються за ставкою 7% згідно з п. 193.1 в) ПКУ;
- 0% — для операцій, що оподатковуються за нульовою ставкою згідно зі ст. 195 ПКУ;
- Без ПДВ — для операцій, звільнених від оподаткування відповідно до ст. 197 ПКУ;
- Не ПДВ — для операцій, які не є об'єктом оподаткування відповідно до ст. 196 ПКУ.
Статті податкових декларацій
Одним з аналітичних розрізів обліку, що використовується для заповнення декларацій, зокрема Декларації з ПДВ, є статті податкового обліку. Статті податкового обліку зберігаються в довіднику Статті податкових декларацій, їхній склад і структура максимально наближені до структури статей декларацій.
Стаття декларації з ПДВ є єдиним джерелом інформації для віднесення операції до відповідного розділу Декларації з ПДВ. Структура довідника повторює структуру актуальної Декларації з ПДВ.
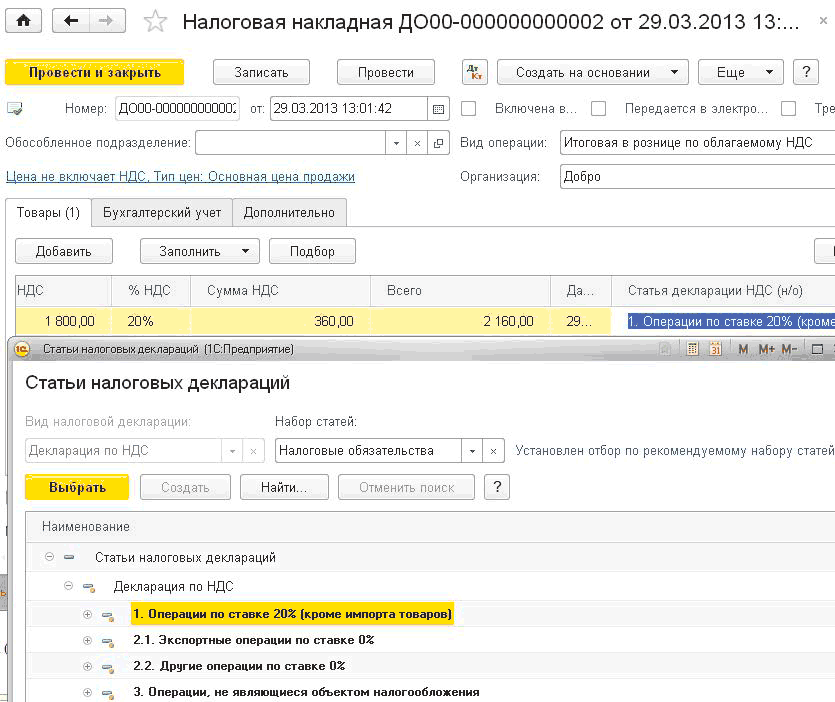
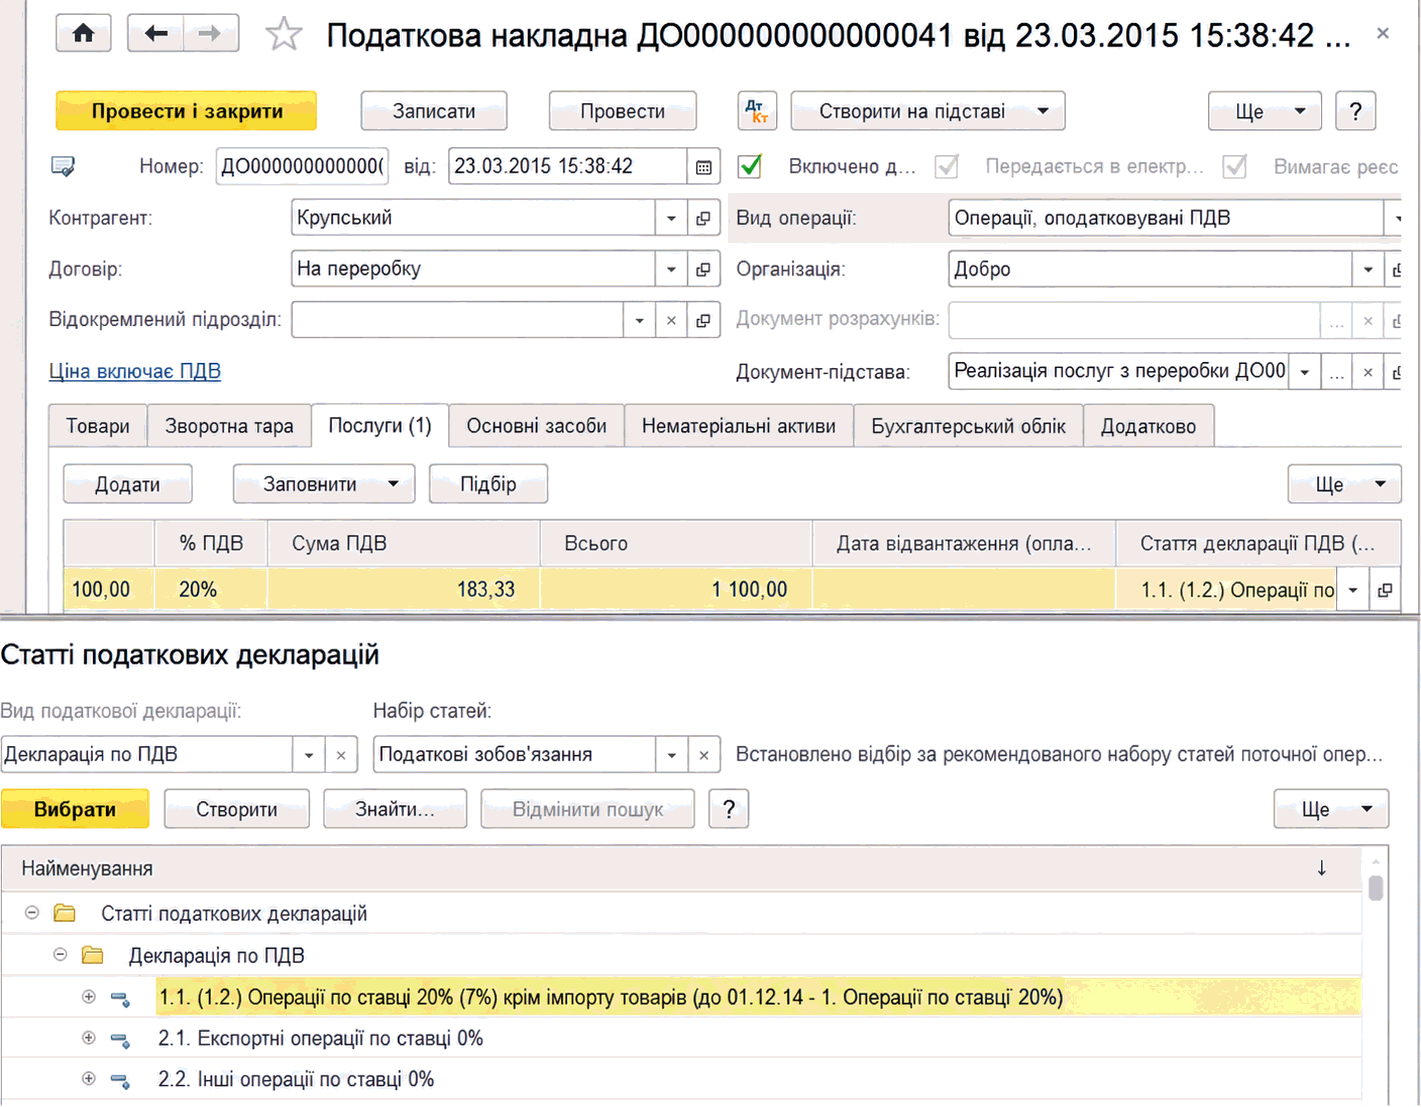
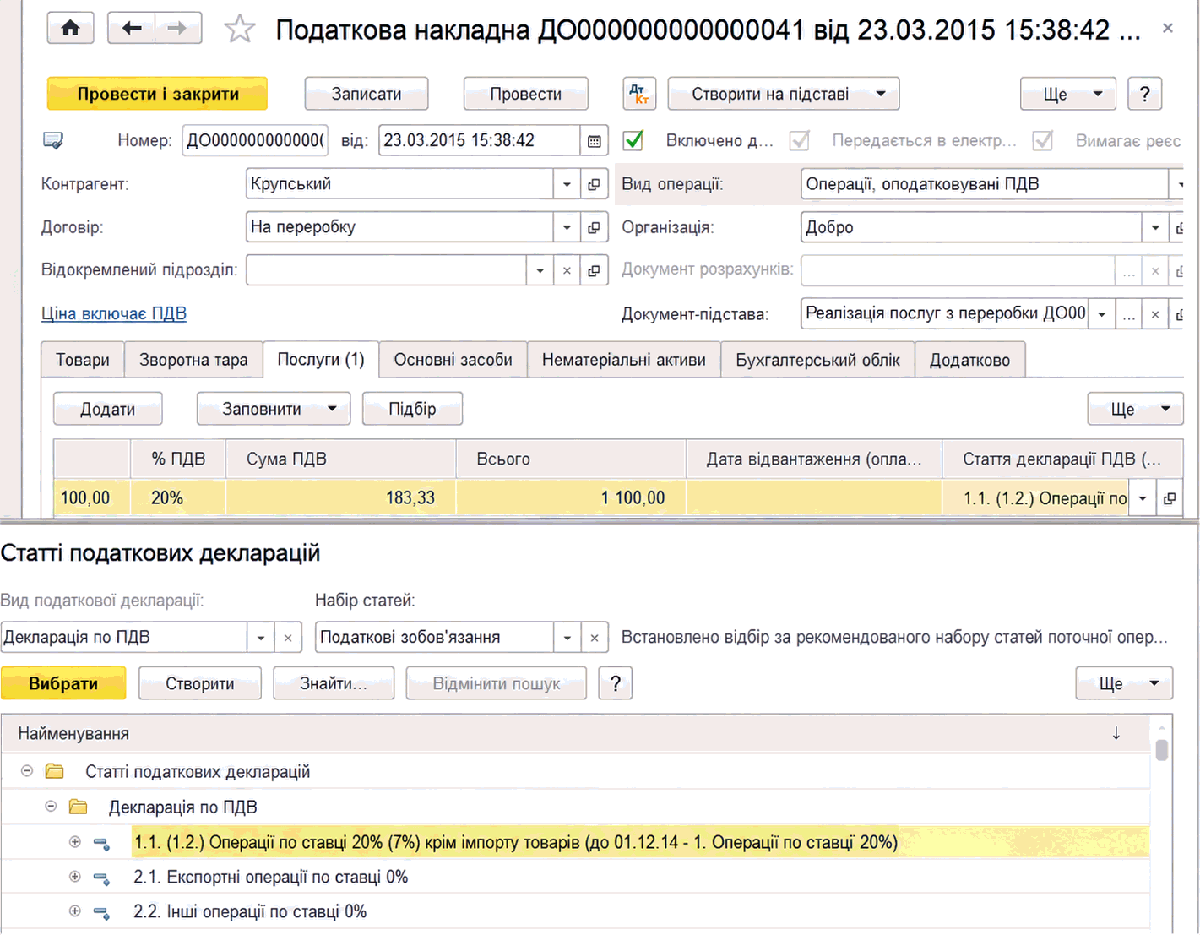
У підсистемі обліку ПДВ статті декларації зазначаються під час формування вихідних і реєстрації вхідних податкових документів.
- Список статей декларації досить великий, тому вибір статті з повного списку найчастіше потребує значного часу. Щоб спростити це завдання, конфігурація дає змогу вибрати статтю з коротшого списку статей, що відповідають конкретній господарській операції.
Наприклад, під час виписування податкової накладної стаття декларації обирається не із загального списку статей податкових декларацій, а лише зі списку «відповідних статей» — статей розділу Податкові зобов'язання.
Види діяльності ПДВ
Облік ПДВ у конфігурації ведеться в розрізі видів діяльності з ПДВ. Виокремлення такого розрізу зумовлене існуючими правилами надання податкового кредиту. Відповідно до статей 198 і 199 ПКУ, податковий кредит надається лише в разі, якщо придбаний актив буде повністю або частково використаний в оподатковуваних ПДВ операціях у межах господарської діяльності. Відповідно, вид діяльності з ПДВ може набувати одного зі значень:
- Оподатковувана — придбання для використання в операціях, що оподатковуються ПДВ за ставкою 20 %, 7% і 0 %;
- Неоподатковувана — придбання для використання в операціях, звільнених від оподаткування або таких, що не є об'єктом оподаткування;
- Пропорційно оподатковувана — придбання для використання в оподатковуваних і неоподатковуваних операціях відповідно до ст. 199 ПКУ.
Вид діяльності ПДВ зазначається в документах у складі податкового призначення ПДВ.
Податкові призначення
- Податкові призначення активів і взаєморозрахунків ПДВ використовуються:
- Під час придбання активів — для визначення права на податковий кредит і коректного відображення операції придбання в Декларації. З цією метою податкове призначення зазначається в документах придбання, платіжних документах і вхідних податкових документах;
- Під час подальшого руху активів — для контролю за їхнім цільовим використанням. З цією метою податкове призначення зазначається в документах руху товару та введення в експлуатацію необоротних активів.
У конфігурації використовуються такі податкові призначення активів і взаєморозрахунків ПДВ:
- Оподатковувана ПДВ;
- Пропорційно оподатковувана ПДВ;
- Неоподатковувана ПДВ, будь-яка господарська діяльність;
- Неоподатковувана ПДВ, негосподарська діяльність.
- Перші два податкові призначення повністю відповідають видам діяльності ПДВ. Для виду діяльності Неоподатковувана ПДВ використовуються два податкові призначення залежно від того, чи придбавається запас для використання у господарській або негосподарській діяльності. Така класифікація визначається формою Декларації з ПДВ, у якій придбання для господарської та негосподарської діяльності потрапляють до різних колонок (статей), а також необхідністю роздільного обліку необоротних активів, що використовуються у господарській діяльності, зокрема в неоподатковуваних ПДВ операціях, і не використовуються в господарській діяльності (невиробничих).
- У довіднику Податкові призначення також зберігаються податкові призначення, що використовувалися до 01.01.2015 р.:
- Доходів і витрат — у період 01.04.2011 – 31.12.2014 рр. визначали вид податкової діяльності під час нарахування доходів і витрат за даними податкового обліку;
- Застарілі — податкові призначення, що використовувалися до 01.04.2011 р.
Вхідний і вихідний ПДВ
У конфігурації окремо ведеться облік вхідного та вихідного ПДВ. До першого виду ПДВ належать операції придбання і процедура визначення податкового кредиту, до другого — операції реалізації та визначення податкових зобов'язань. Обидва зазначені види ПДВ обліковуються в розрізі організацій і договорів з контрагентами.
Для кожного виду обліку використовуються окремі облікові регістри. Облік вхідного ПДВ ведеться в регістрі Очікуваний і підтверджений ПДВ придбань. Інформація для формування розділу II Декларації накопичується в регістрі ПДВ податковий кредит. Бухгалтерський облік вхідного ПДВ ведеться на субрахунках рахунку 644 Податковий кредит.
Аналогічно облік вихідного ПДВ ведеться в регістрі Очікуваний і підтверджений ПДВ продажів, а дані з регістра ПДВ податкові зобов'язання використовуються для заповнення розділу I Декларації. Бухгалтерський облік вихідного ПДВ ведеться на субрахунках рахунку 643 Податкові зобов'язання.
Очікуваний і підтверджений ПДВ
ПДВ, відображений у конфігурації, може мати різні ступені достовірності. У документах, що відображають господарські операції, до отримання або оформлення податкових документів можна лише припускати значення параметрів, які впливають на облік ПДВ. Відповідно, ПДВ, врахований за даними первинних документів, називається очікуваним. Проводки за очікуваним ПДВ для вхідного ПДВ відображаються за дебетом рахунку 6442 Податковий кредит непідтверджений, а для вихідного ПДВ — за кредитом рахунку 6432 Податкові зобов'язання непідтверджені.
Під час виписування або отримання податкових документів реєструються точні значення параметрів обліку ПДВ за операцією, а ПДВ, зареєстрований у податкових документах, вважається підтвердженим. У бухгалтерському обліку податкові документи закривають залишки на рахунках непідтвердженого ПДВ на рахунок 6412 Розрахунки з ПДВ.
Отже, первинні документи в системі фіксують припущення щодо можливого ПДВ, а податкові документи дають змогу включити підтверджені значення з податкових документів до податкової звітності.
Конфігурація дає змогу зіставити передбачувані та фактичні значення ПДВ, забезпечуючи додаткову перевірку правильності ведення обліку. За правильного оформлення податкових документів наприкінці облікового періоду дані обліку передбачуваного і фактичного ПДВ мають збігатися. За наявності розбіжностей у передбачуваному та фактичному ПДВ система дає змогу провести необхідні коригування.
Деякі операції, наприклад реєстрація вантажної митної декларації (ВМД), не потребують формування податкових документів. Нарахований у цих випадках ПДВ є фактичним без додаткового підтвердження.
Методи нарахування ПДВ
У кожному договорі взаєморозрахунків користувач зазначає схему податкового обліку, яка визначає моменти визначення податкової бази як для вхідного, так і для вихідного ПДВ.
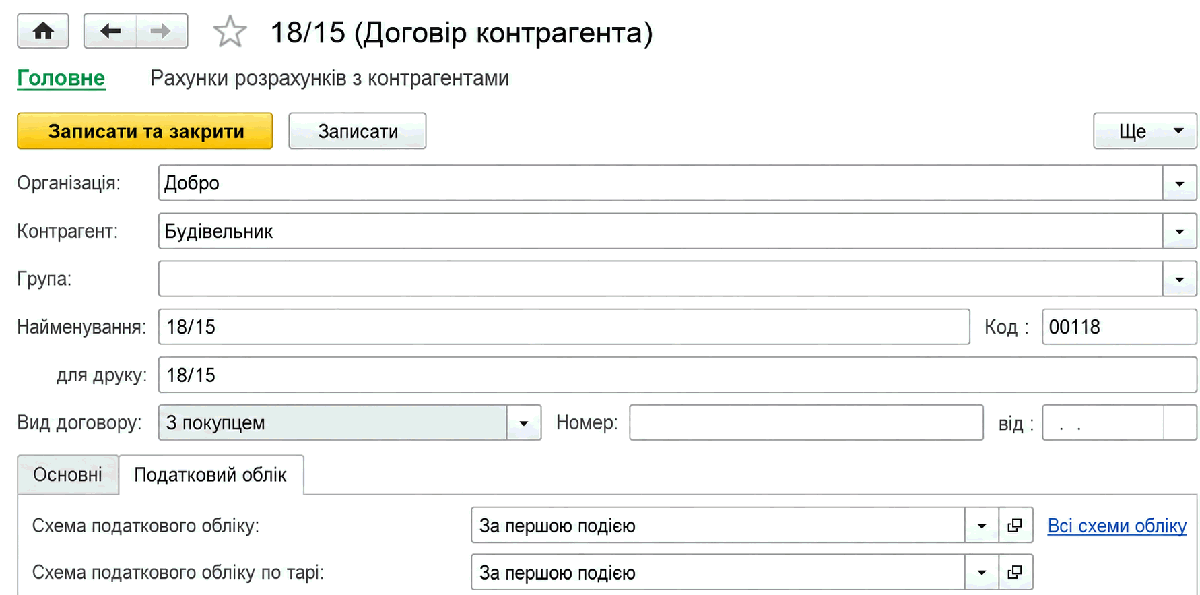
Підтримуються всі можливі методи нарахування ПДВ:
- За першою подією;
- По відвантаженню;
- По оплаті;
- Не визначати — використовується для операцій імпорту, а також операцій зі зворотною тарою.
Вибираючи різні комбінації моментів нарахування під час покупок і продажів, можна скласти кілька схем, які надалі використовуватимуться в податковому обліку. Для опису таких схем призначено спеціальний довідник Схеми податкового обліку. У довіднику для кожної схеми визначено моменти нарахування податкових зобов'язань і кредиту.
Найчастіше використовувані схеми податкового обліку вже внесено до довідника. Довідник можна поповнювати. Під час розроблення нових схем податкового обліку зазначаються моменти нарахування По відвантаженню, По оплаті або За першою подією.
Схема податкового обліку задається в договорі з контрагентом.
У конфігурації реалізовано дві методики відстеження моментів нарахування податкових зобов'язань і кредиту:
● Розрахунок у момент проведення господарської операції
● Складний податковий облік
Методика обліку моменту нарахування податкових зобов'язань і кредиту зазначається для кожного договору з контрагентом. Якщо у формі договору прапорець Складний облік ПДВ не встановлено, використовується розрахунок у момент проведення господарської операції.
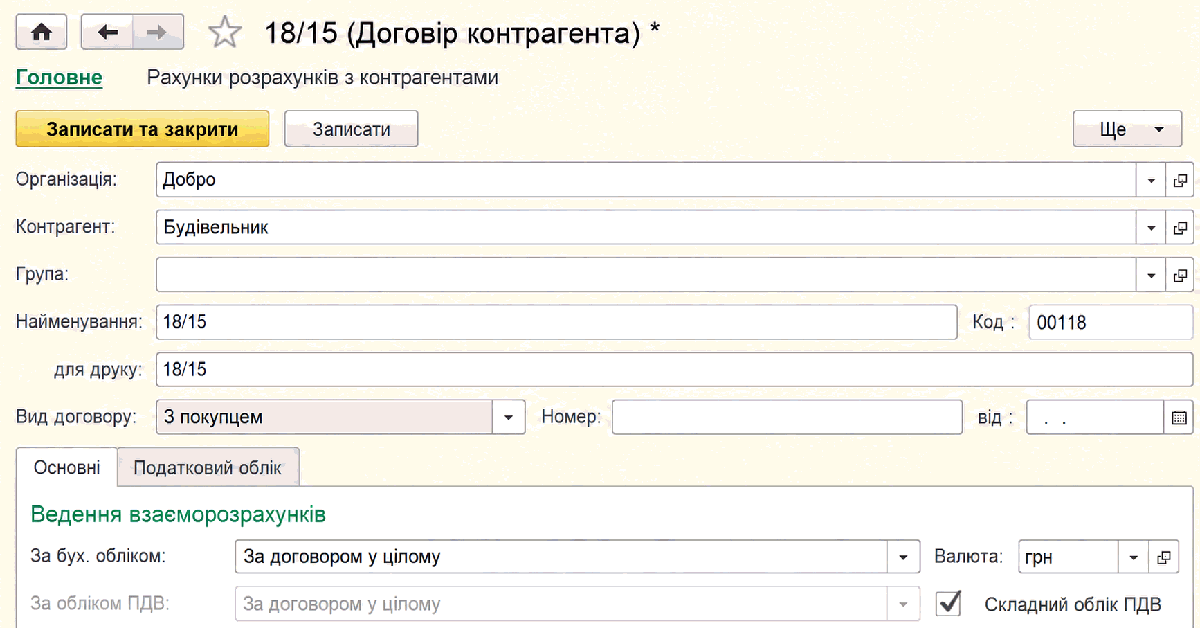
Складний податковий облік: відкладений облік «першої» події
Докладніше розглянемо методику складного податкового обліку.
За цією методикою, незалежно від вибраного в договорі взаєморозрахунків моменту визначення податкової бази, протягом податкового періоду облік ПДВ відповідає способу По відвантаженню. Такий підхід дає змогу вести облік ПДВ незалежно від послідовності поточних взаєморозрахунків з контрагентами. Проте у випадках, коли в договорах взаєморозрахунків зазначено інші способи визначення бази оподаткування, користувачеві надається сервіс для оформлення податкових документів на підставі оплат.
Наприкінці облікового періоду регламентним документом Реєстрація авансів у податковому обліку до обліку ПДВ вносяться коригування, що дають змогу привести облік у відповідність до вибраного в договорі методу нарахування ПДВ.
Розглянемо це на прикладі. Нехай у договорі з постачальником вибрано метод нарахування податкового кредиту за першою подією. Постачальнику було перераховано аванс.
№ п/п | Операція | Дт | Кт | Сума |
1 | Реєстрація авансу постачальнику | 3711 | 311 | 120,00 |
Від постачальника на суму авансу отримано податкову накладну.
2 | Підтверджено податковий кредит | 6412 | 6442 | 20,00 |
Якщо товар отримано до закінчення податкового періоду, аванс закриється за стандартною схемою:
3а | Зарахування авансу постачальнику | 631 | 3711 | 120,00 |
3б | Оприбутковано товар на склад | 281 | 631 | 100,00 |
3в | Нараховано податковий кредит | 6442 | 631 | 20,00 |
Якщо ж товар не було отримано, то наприкінці податкового періоду документом Реєстрація авансів в податковому обліку нараховується податковий кредит (3а) і водночас формується сторнувальна проводка початком наступного податкового періоду (3б):
3а | Нараховано податковий кредит за авансом | 6442 | 6441 | 20,00 |
3б | Скасування нарахування податкового кредиту за авансом | 6442 | 6441 | -20,00 |
Облік товарно-матеріальних цінностей для цілей ПДВ
Основною метою обліку товарно-матеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного під час їхнього надходження, податковому призначенню цих запасів під час використання (реалізації, списання тощо), а також відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовного продажу.
Для цілей обліку ПДВ на рахунках 2-го класу використовується вимір податкове призначення. Таким чином, бухгалтерський облік запасів ведеться в розрізі податкових призначень, що дає змогу порівняти податкові призначення запасів під час їх надходження та вибуття.
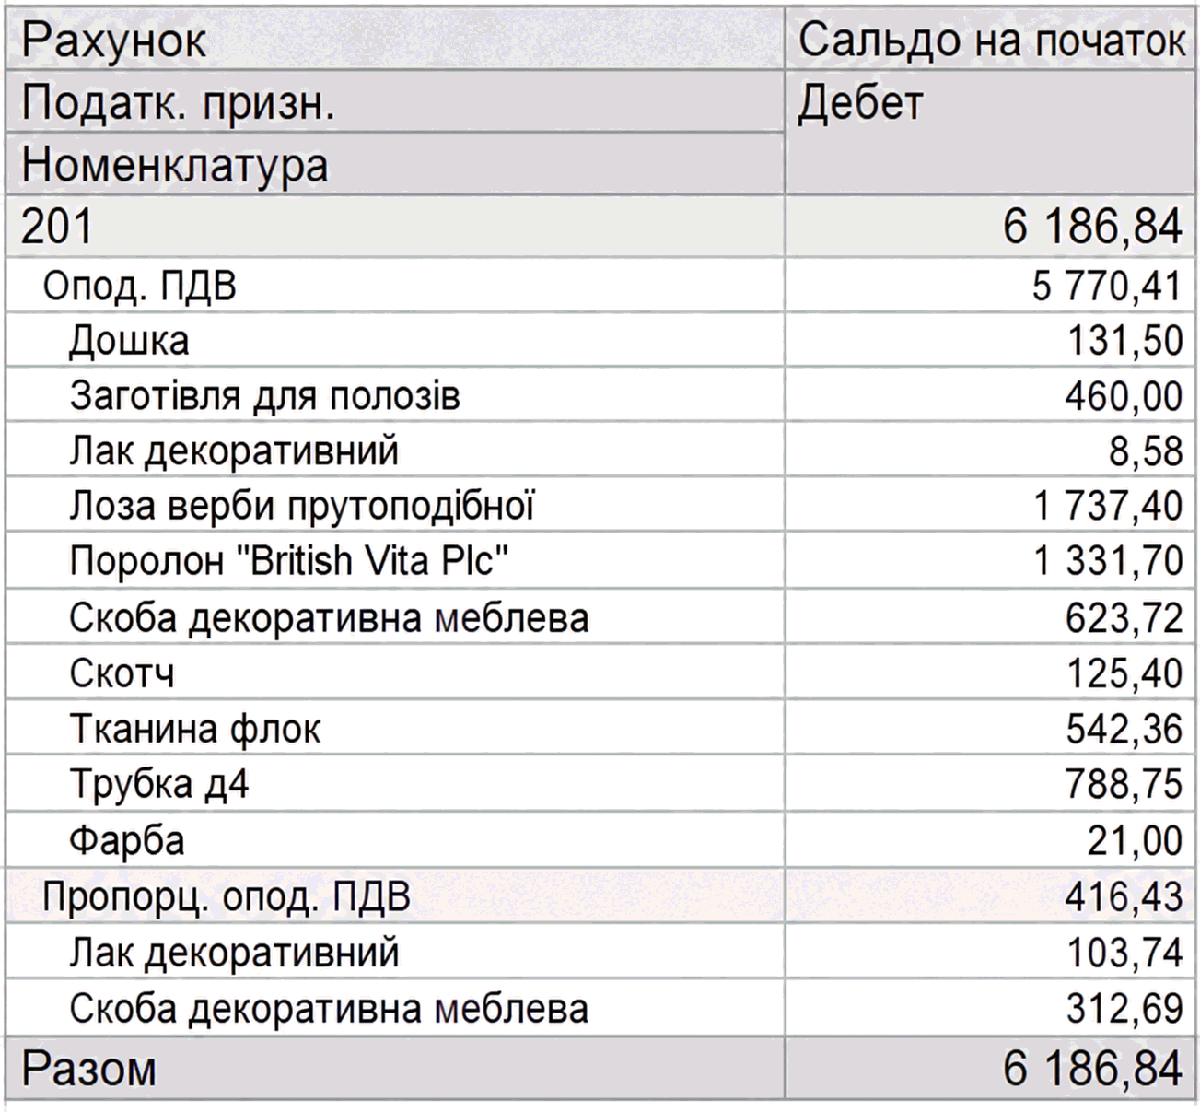
Якщо під час вибуття запасу його податкове призначення не збігається з цільовим, зазначеним під час придбання, має бути введено документ Зміна податкового призначення запасів:
- Якщо запас придбавався для оподатковуваних операцій, а використаний у неоподатковуваних, зокрема в негосподарській діяльності, має бути оформлено умовний продаж;
- Якщо запас придбавався для неоподатковуваних операцій, а використаний в оподатковуваних, може бути відновлено податковий кредит.
Облік ведеться лише в кількісному вираженні. Облік сум вхідного ПДВ і нарахованого податкового кредиту не ведеться. У сумовому обліку немає потреби:
- Умовний продаж здійснюється за звичайною ціною;
- У разі відновлення податкового кредиту має бути зазначена конкретна партія запасу, що надійшла, для якої відома вартість вхідного ПДВ.
- Для запасів, що використовуються в оподатковуваних і неоподатковуваних операціях та мають податкове призначення пропорційно оподатковувана, цільове використання контролюється менш жорстко. Запаси з податковим призначенням пропорційно оподатковувана можуть використовуватися як в оподатковуваних, так і в неоподатковуваних ПДВ операціях у межах господарської діяльності без реєстрації зміни податкового призначення. Водночас під час використання їх у негосподарській діяльності оформляється умовний продаж.
Облік виробництва продукції для цілей ПДВ
Під час відображення господарських операцій, пов'язаних з виробництвом, конфігурація відстежує залишки запасів у розрізі податкових призначень. Таким чином, матеріали, придбані для певного виду діяльності ПДВ, можуть бути використані лише у виробництві продукції за тим самим видом діяльності. Податкове призначення для виробленої продукції задається в довіднику Номенклатурні групи (Довідники – Доходи і витрати – Номенклатурні групи).
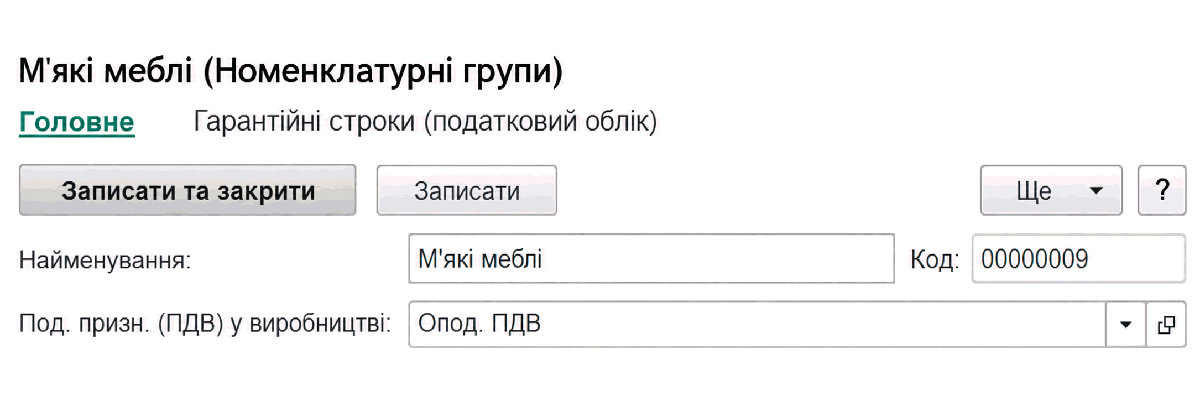
У конфігурації не підтримується виробництво продукції, яка може використовуватися одночасно в оподатковуваних і неоподатковуваних операціях, а також продукції негосподарського податкового призначення. Тому для номенклатурної групи потрібно зазначати одне з двох податкових призначень: оподатковувана ПДВ або неоподатковувана ПДВ, будь-яка господарська діяльність.
Під час списання матеріалів у виробництво зазначається їхнє податкове призначення, а також номенклатурна група виробництва. При цьому контролюється, щоб податкове призначення запасу та податкове призначення номенклатурної групи збігалися. Виняток становлять запаси з податковим призначенням пропорційно оподатковувана ПДВ: їх можна списувати у виробництво оподатковуваної та неоподатковуваної ПДВ продукції.
Аналогічно під час придбання робіт і послуг виробничого характеру зазначаються податкове призначення придбання та номенклатурна група виробництва. Контролюється відповідність податкового призначення придбання та номенклатурної групи.
Під час виробництва продукції її податкове призначення визначається залежно від номенклатурної групи виробництва. Далі облік використання продукції ведеться так само, як і для придбаних запасів.
Під час реєстрації загальновиробничих витрат зазначається їхнє податкове призначення:
- оподатковувана ПДВ або неоподатковувана ПДВ, будь-яка господарська діяльність — такі загальновиробничі витрати розподіляються до собівартості продукції лише того самого податкового призначення;
- пропорційно оподатковувана ПДВ — такі загальновиробничі витрати розподіляються до собівартості продукції всіх податкових призначень.