Реалізація запасів покупцеві
Продаж товарів і продукції за оптовою схемою оформлюється документом «Реалізація товарів і послуг». Описано заповнення товарів, контроль залишків, налаштування ПДВ і схем реалізації.
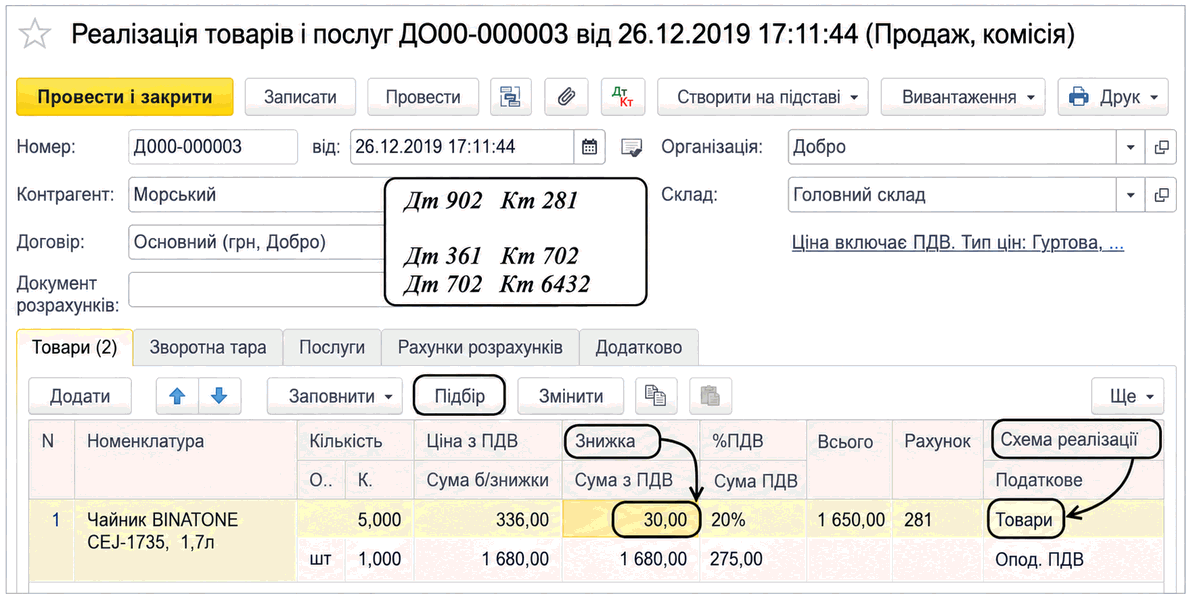
Продаж товарів і продукції за оптовою схемою реєструється документом Реалізація товарів і послуг. У шапці документа зазначаються Організація — продавець, Склад, а також покупець: контрагент + договір + РД. Документ слід оформлювати в межах договору з видом З покупцем або Бартерний.
Документ «Реалізація товарів і послуг»
У формі Ціна і валюта, яка відкривається за гіперпосиланням, можна вибрати Тип цін і визначити правила розрахунку ПДВ. Тип цін за замовчуванням підставляється з договору з контрагентом.
Перелік запасів, що продаються, зазначається на вкладці Товари. Перелік можна заповнити автоматично: за прибутковими накладними — Заповнити за надходженням, Додати з надходження; на підставі рахунку на оплату покупцеві або за даними рахунку — Заповнити за рахунком; а також із будь-якого товарного документа — Змінити — Додати товари з документа.
Водночас, з огляду на важливість контролю залишків для коректності обліку, рекомендовано заповнювати перелік товарів (продукції) за допомогою механізму Підбір. Сервісні механізми Підбір і Змінити призначені для роботи з таблицею товарів у документах.
Контроль залишків за допомогою підбору
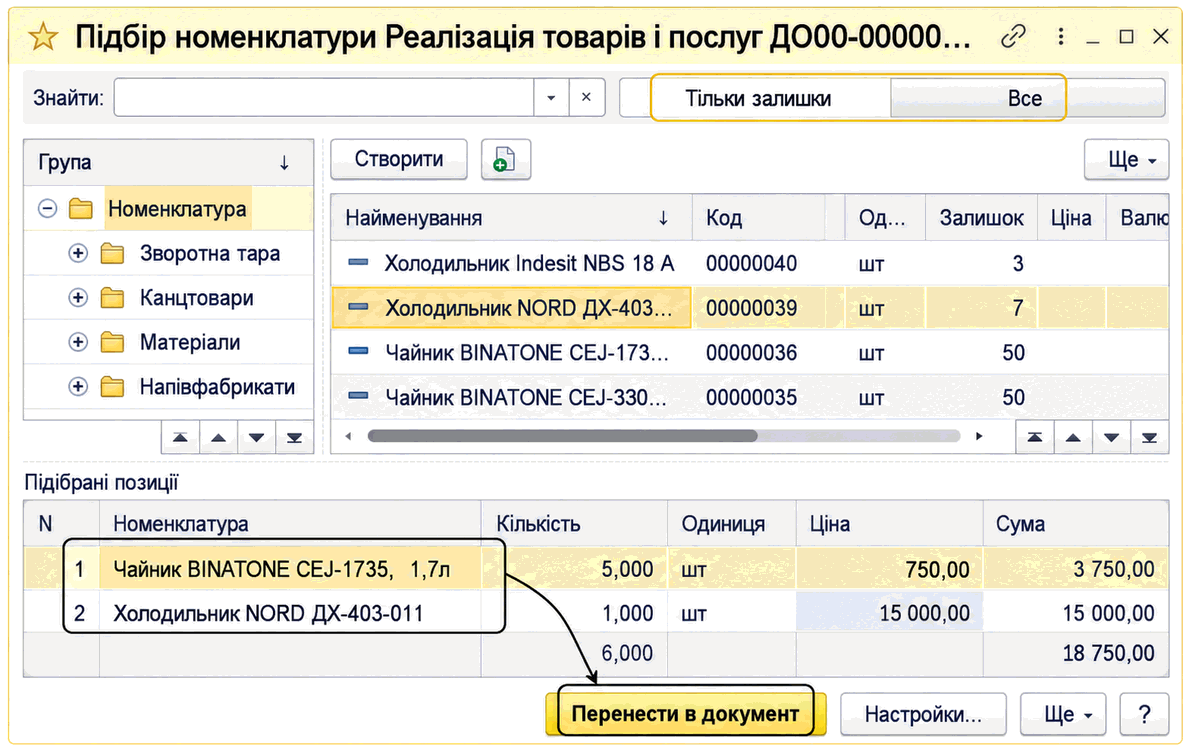
У режимі підбору Тільки залишки у формі відображаються кількісні залишки на складі, зазначеному в шапці документа, на дату і час документа продажу.
Рахунок обліку та податкове призначення ПДВ номенклатури підставляються відповідно до налаштованих параметрів за замовчуванням, тому важливо правильно налаштувати їх попередньо, а не виправляти рахунки в документах.
Для формування проведень за документом продажу, крім рахунків обліку ТМЦ і взаєморозрахунків, мають бути визначені рахунок обліку доходів від реалізації та рахунок обліку собівартості реалізації. Перелік комбінацій цих рахунків формується та зберігається в довіднику Схеми реалізації. Цей довідник заповнений зумовленими елементами та за потреби може доповнюватися користувачем. Кожна схема містить рахунки обліку та значення субконто для відображення собівартості реалізації — для продажу і повернення — та доходів від реалізації, а також відрахувань з доходу в разі повернення. Схема реалізації за замовчуванням визначається так само, як і рахунки обліку запасів.