Відображення у податкових документах
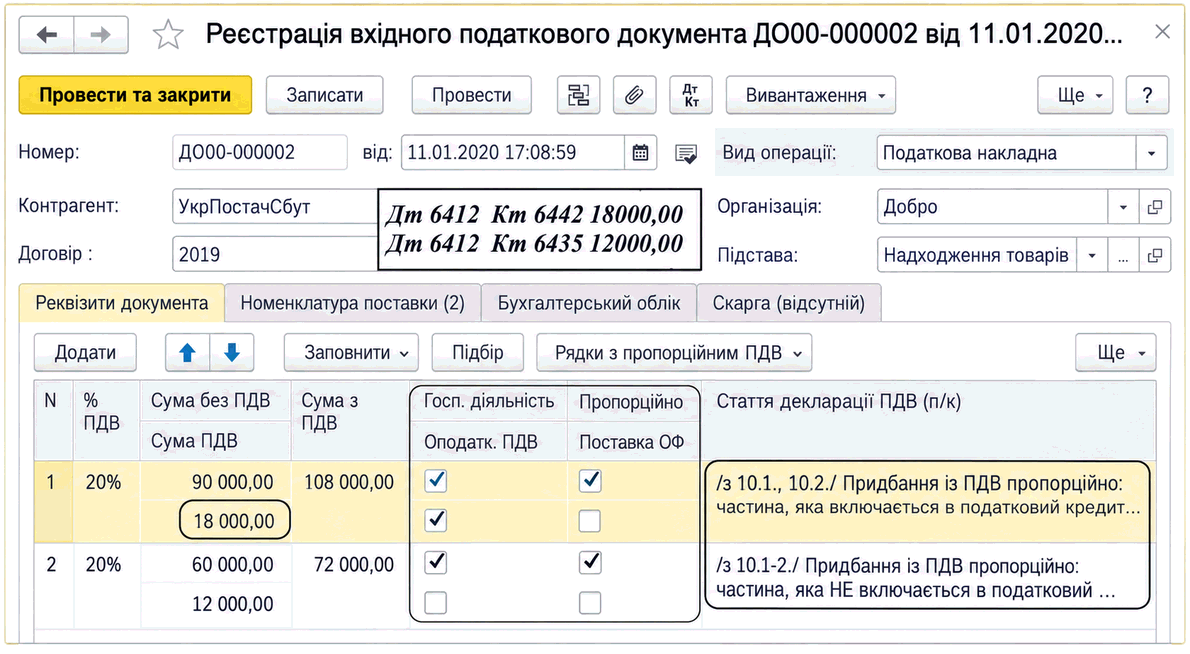
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
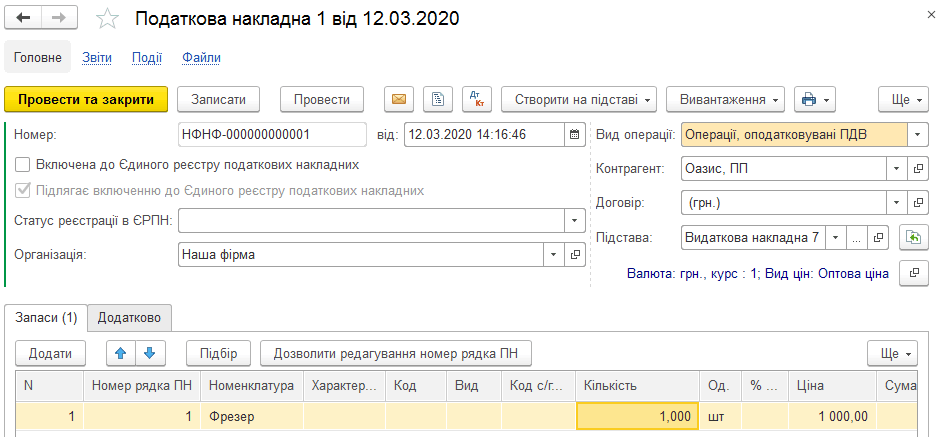
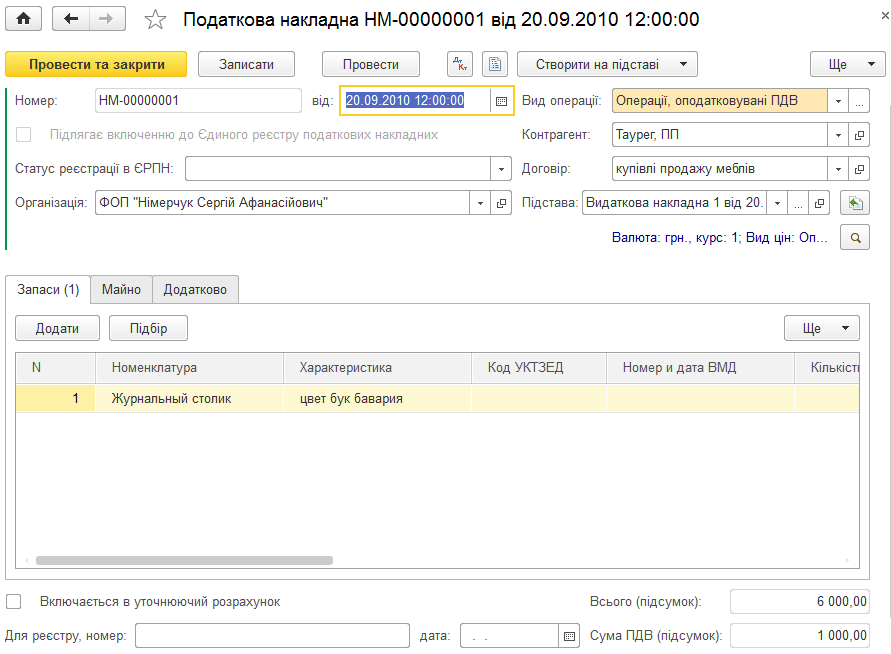
ЧитатиОписано створення та облік документа «Податкова накладна», а також оформлення додатків № 1 і № 2 для часткових поставок і коригування показників.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
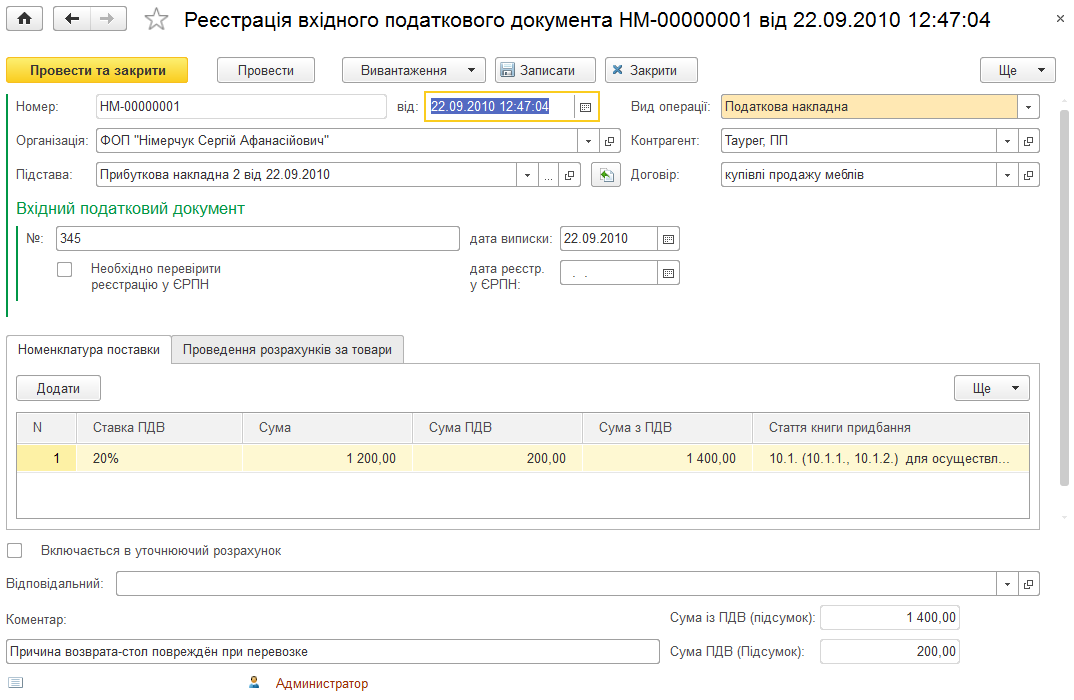
ЧитатиОписано створення документа «Реєстрація вхідного податкового документа» на підставі прибуткової накладної та відомості, які містить його форма.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
ЧитатиОписано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
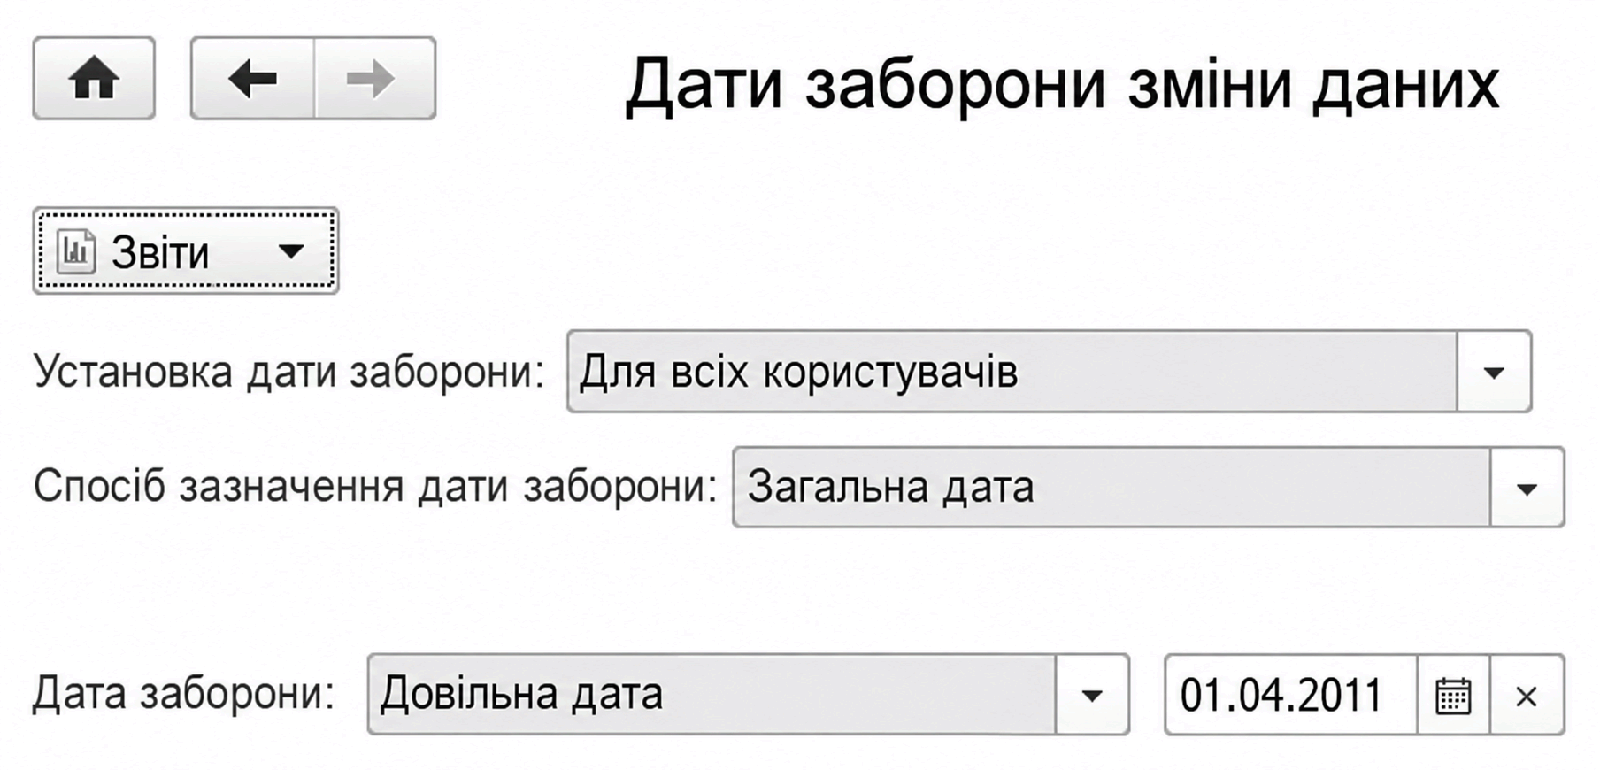
ЧитатиОписано встановлення дати заборони зміни даних для користувачів і організацій, а також налаштування нумерації та друку Податкових накладних і додатків у картці організації.. Дата заборони зміни даних. Налаштування нумерації та друку податкових документів
ЧитатиДля правильного заповнення податкової накладної з урахуванням філії, у довіднику "Організації" на вкладці "Реєстрація в податковій інспекції" у групі реквізитів "Використання в податкових документах", для філії обов'язково має бути заповнене поле "Номер філії" (мають бути зазначені лише цифри). За потреби, у відповідному полі також можна зазначити доповнення до повної назви організації.
ЧитатиОсновні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
ЧитатиЦя проблема може виникати у разі, якщо в налаштуваннях облікової політики, у розділі друку податкових накладних установлено прапорець "Доповнювати найменування та адресу організації даними головної організації".
ЧитатиДля формування податкової накладної з типом причини невидачі - 12, на вкладці "Додатково" заповнюється прапорець "Продаж нижче звичайної ціни (собівартості, бал. вартості ОЗ" і в полі "Тип причини (01, 12, 15,16)", що з'явилося, вибирається тип причини.
ЧитатиЗгідно з п.3 Порядку №1246 розрахунок коригування, складений постачальником (продавцем) товарів (послуг) до податкової накладної, виданої їх отримувачу (покупцю) — платнику податку, підлягає реєстрації в ЄРПН отримувачем (покупцем), якщо передбачається зменшення суми компенсації вартості товарів (послуг) на користь їх постачальника (продавця).
ЧитатиУ переважній більшості випадків підставою для відображення податкового кредиту з ПДВ є податкова накладна, отримана від постачальника товарів/послуг у паперовому вигляді або в електронній формі<sup>1</sup>. При здійсненні імпортних операцій документом, що підтверджує право на податковий кредит імпортера товарів, є митна декларація. У низці випадків податковий кредит можна відобразити на підставі так званих замінників податкової накладної<sup>2</sup>. Але іноді може виникнути ситуація, коли податковий кредит з ПДВ доведеться відображати не на підставі перелічених вище документів, а на підставі заяви зі скаргою на постачальника.Загальні положення. Форма заяви зі скаргою. Строки подання заяви зі скаргою. Проблема 1. Податкові накладні, неотримані 3 і більше місяців тому. Проблема 2. Останній (60-й) календарний день строку, встановленого для подання додатка Д8, припадає на вихідний або святковий день. Проблема 3. Покупці — квартальні платники ПДВ. Проблема 4. Визначення дати порушення порядку реєстрації податкової накладної в ЄРПН. Порядок заповнення додатка Д8. Відображення в декларації з ПДВ. Документи
Читати