Додаткові витрати з імпорту запасів
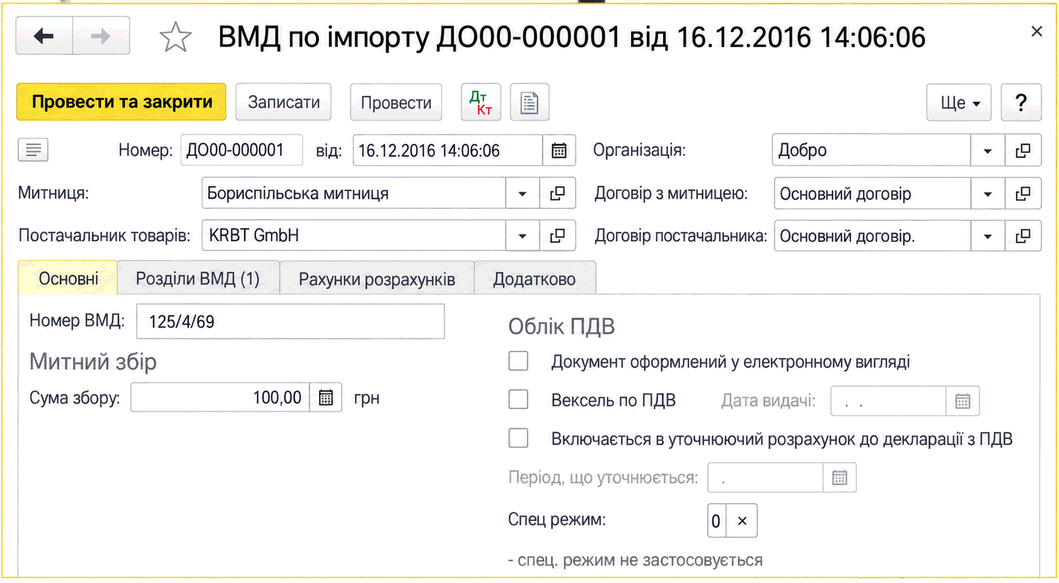
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
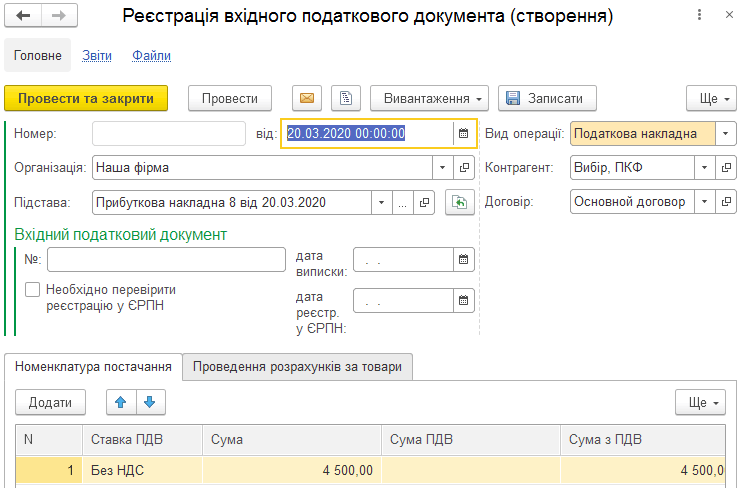
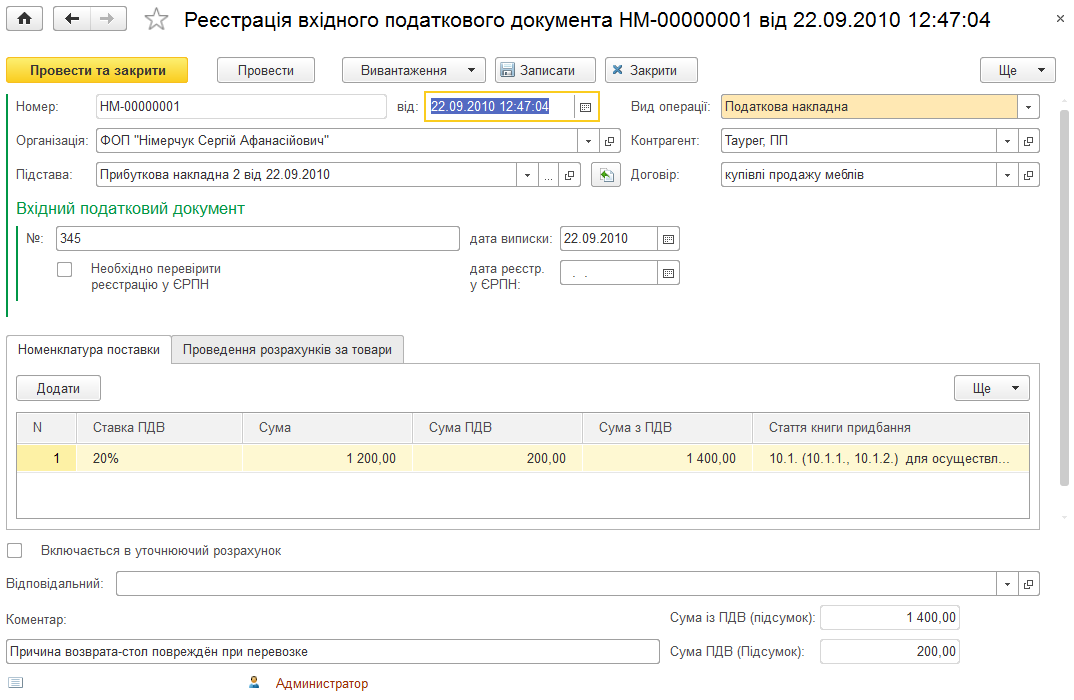
ЧитатиОписано створення документа «Реєстрація вхідного податкового документа» на підставі «Прибуткової накладної» та склад його форми.
ЧитатиОписано створення документа «Реєстрація вхідного податкового документа» на підставі прибуткової накладної та відомості, які містить його форма.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
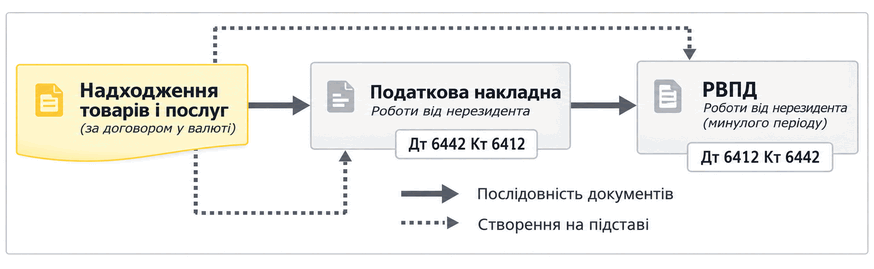
ЧитатиОписано відображення отриманих від нерезидента послуг за валютним договором, налаштування ставки ПДВ і податкового призначення, а також реєстрацію податкових документів без оформлення ВМД.
ЧитатиДля коректного заповнення звіту «Декларація з ПДВ» необхідно розуміти, чи є покупець платником ПДВ, який застосовує спеціальний режим оподаткування згідно зі ст.209 ПКУ:
ЧитатиНаведений у статті приклад відтворювався в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиУ рядку 10.3 "Придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України з нульовою ставкою та/або без податку на додану вартість" звіту "Декларація з ПДВ" відображаються операції, здійснені за нульовою ставкою (ст.195 ПКУ), пільгові (ст.197 ПКУ) та необ'єктні операції (ст.196 ПКУ).
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиДля коригування сум податкового кредиту необхідно оформити документ "Реєстрація вхідного податкового документа" з видом операції "Виправлення помилки" (у конфігурації "Управління виробничим підприємством для України" документ називається "Запис книги придбання").
ЧитатиЯкщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".
Читати