Тема публікацій

Основні засоби та ремонт

Матеріали вибраної рубрики.

37 публікацій
Матеріал

Розподіл суми амортизації за рахунками та об'єктами аналітичного обліку

У цьому розділі описується методика налаштування програми для автоматичного розподілу суми нарахованої амортизації за різними рахунками бухгалтерського обліку та об'єктами аналітики у заданій користувачем пропорції.Приклад. Як налаштувати правила розподілу в програмі. Нарахування амортизації

Читати
Матеріал

Оформлення операцій продажу НМА

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів прямолінійним методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації необоротних активів кумулятивним методом

У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів кумулятивним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції

Читати
Матеріал

Створення НМА власними силами

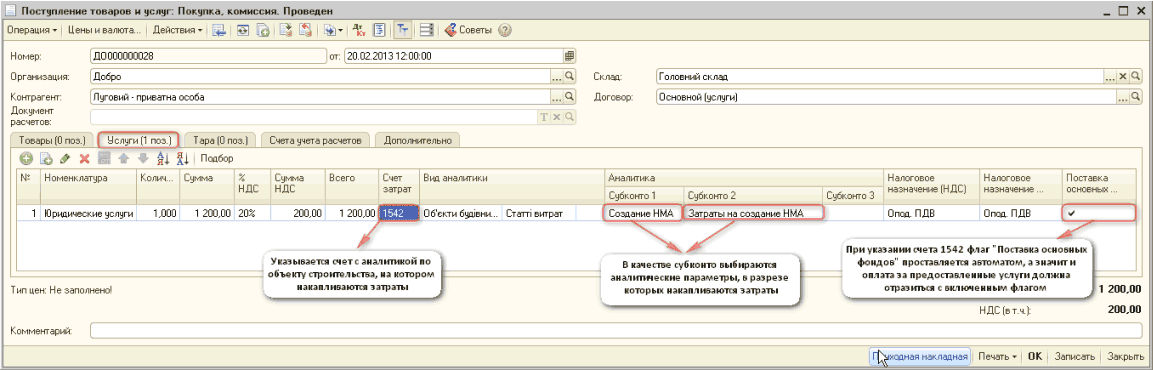
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів виробничим методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) виробничим методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті міститься посилання на п.26 ПС(Б)О № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації необоротних активів виробничим методом

У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів виробничим методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів методом зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів кумулятивним методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад

Читати
Матеріал

Дооцінка ОЗ з нульовою залишковою вартістю

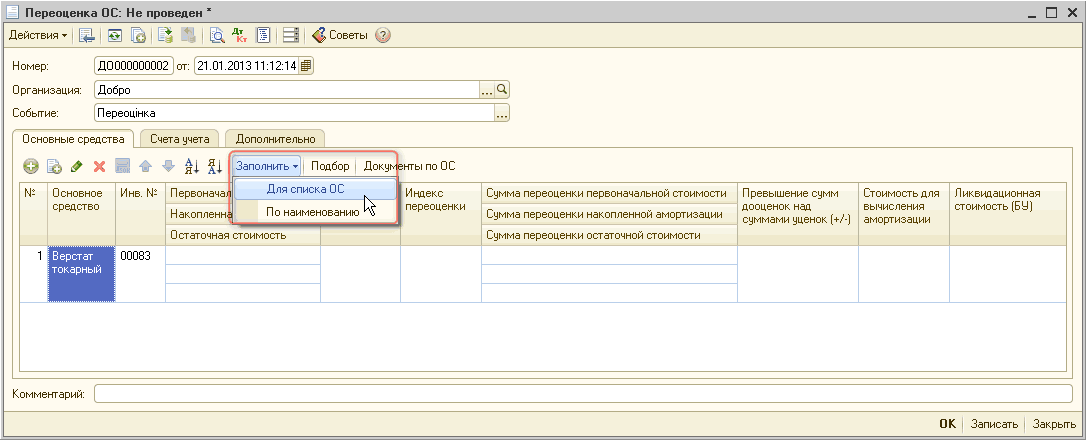
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю

Читати
Матеріал

Методика нарахування амортизації необоротних активів методом прискореного зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції

Читати
Матеріал

Методика нарахування амортизації необоротних активів методом зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції

Читати
Записатися телефоном