Тема публікацій

Кількість

Статті за цією темою.

440 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Стаття

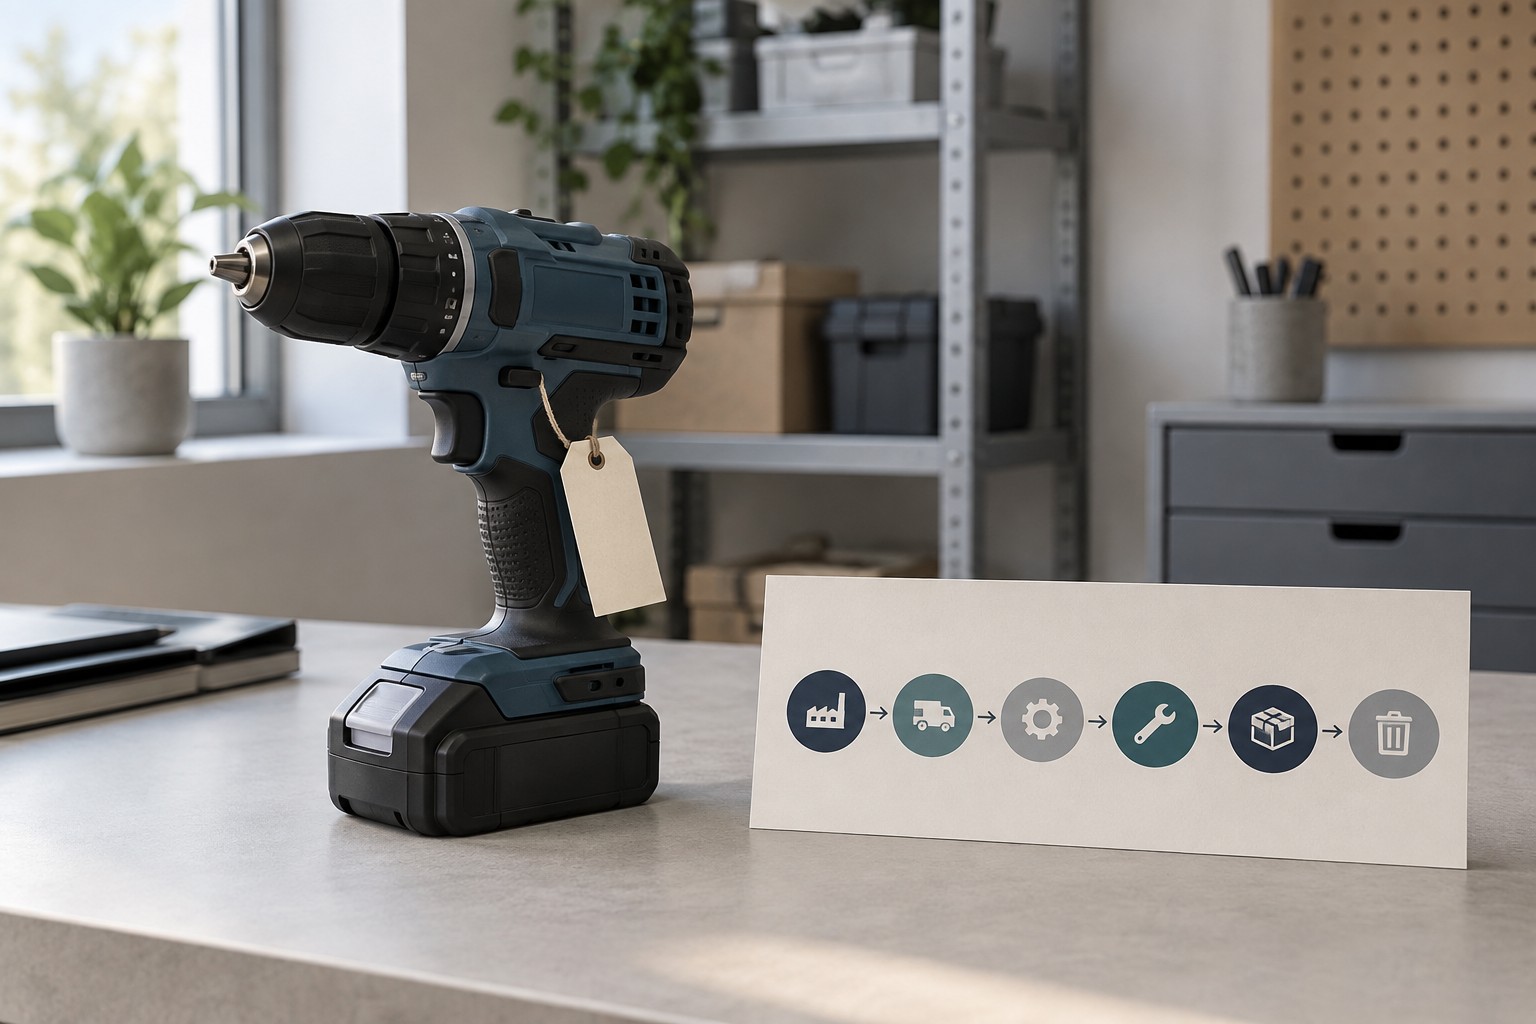
Списання МБП: проведення та контроль життєвого циклу в Україні

Один предмет проходить класифікацію, оприбуткування, передачу в експлуатацію та вибуття: документи, обліковий ефект і контроль.. Паспорт предмета: що саме обліковуємо. Етап 1. Питання до класифікації перед введенням документа. Етап 2. Надходження та первісна оцінка. Етап 3. Передача відповідальній особі. Етап 4. Експлуатація: баланс уже списано, контроль триває. Етап 5. Непридатність, повернення або остаточне вибуття. Етап 6. Контрприклад: та сама модель, але вже не МШП. Фінальна інвентаризаційна перевірка паспорта

Читати
Стаття

Що треба знати, щоб бути бухгалтером: матриця навичок

Практична матриця допомагає перевірити готовність до початкових бухгалтерських задач: від логіки рахунків і первинних документів до роботи в BAS, таблицях, взаєморозрахунках та податковому контролі. Сім ситуацій і 30-денна карта розвитку показують не абстрактний перелік вимог, а конкретні дії, критерії перевірки та межі відповідальності новачка.. Оцініть себе за п’ятьма рівнями допуску. Матриця компетенцій: від розуміння до безпечної ескалації. Рахунки: пояснюйте рух, а не завчайте номери. Первинка: спочатку реальна подія, потім реквізити. Банк, каса й взаєморозрахунки: простежуйте ланцюг суми. Запаси: контролюйте кількість, вартість і місце зберігання. BAS, таблиці та електронні документи: перевіряйте результат, а не кнопку. Податки й зарплата: орієнтуйтеся, контролюйте, ескалюйте. Пройдіть міні-екзамен із семи ситуацій. Складіть карту прогалин на 30 днів. Покажіть роботодавцю навички чесно й конкретно. Фінальний чек-лист готовності до початкових задач

Читати
Стаття

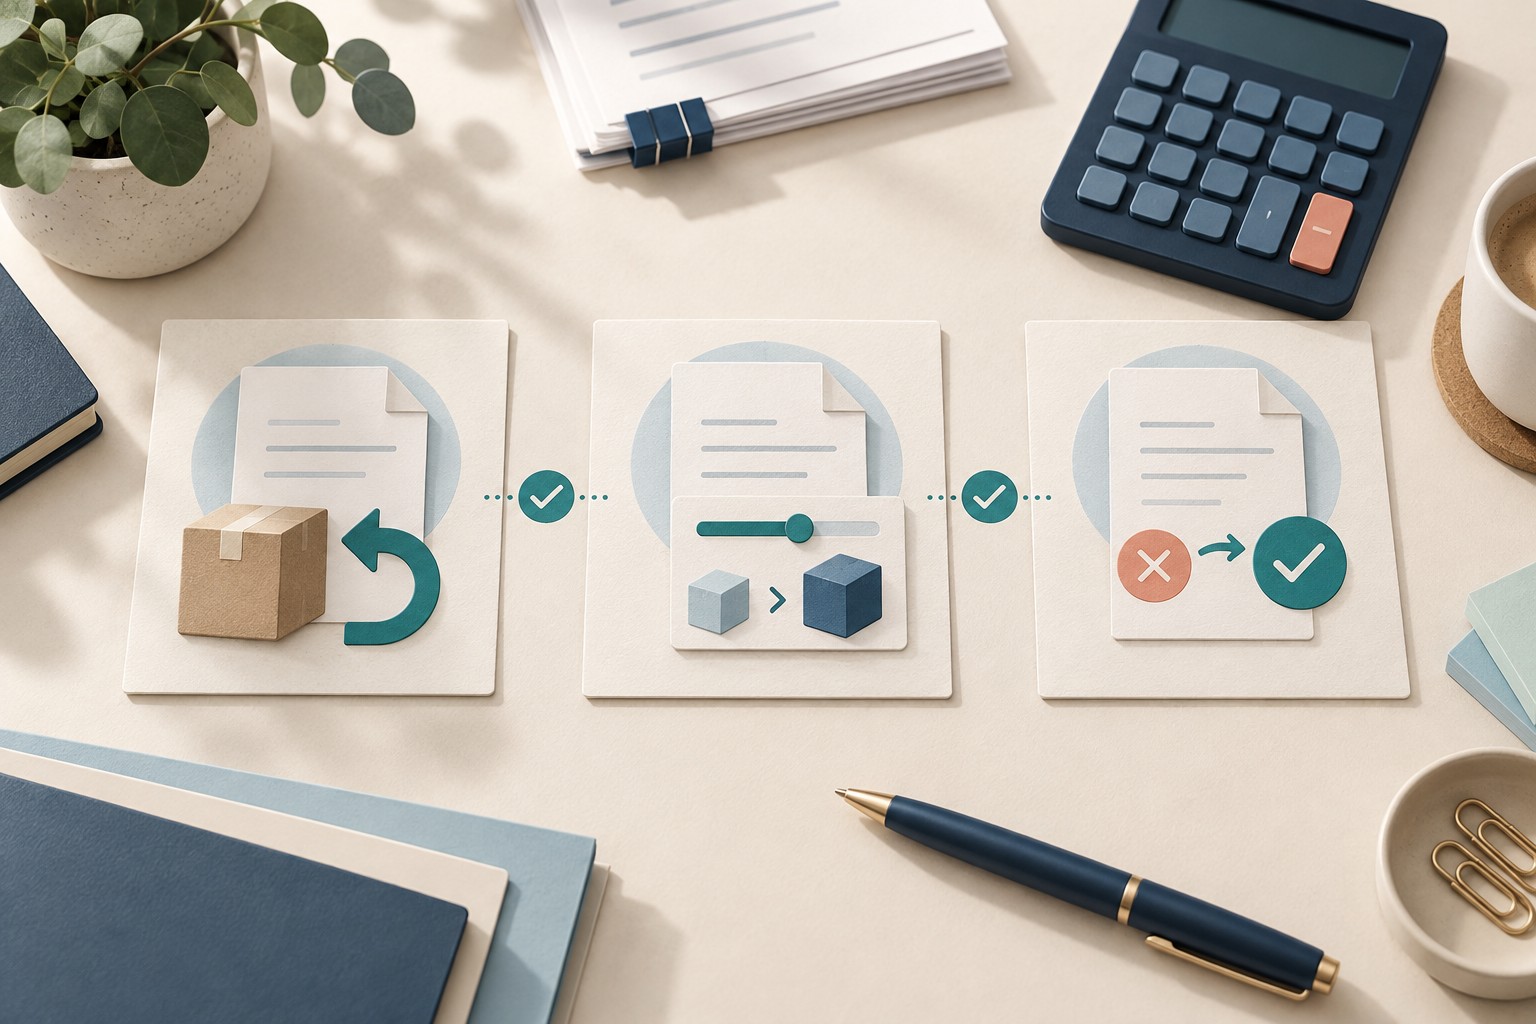
Розрахунок коригування ПДВ: три сценарії від причини до перевірки в BAS

Повернення, зміна ціни й виправлення помилки: первинка, ПН/РК, реєстрація, відображення в BAS і контроль декларації. Практична логіка від події до звітності.. Сім контрольних питань до будь-якого РК. Матриця рішень: три причини — три різні маршрути. Сценарна карта 1. Повернення товару або авансу. Сценарна карта 2. Зміна ціни, кількості або номенклатури. Сценарна карта 3. Помилка в раніше складеній ПН. Строки і квитанції: що перевірити на дату подання. Відображення РК у BAS і M.E.Doc як контрольний ланцюг. «Контрольна сума» від первинки до декларації. Карта ескалації для неоднозначного випадку. Чекліст доказів перед закриттям періоду. Питання для обов’язкового профільного ПДВ-рев’ю

Читати
Стаття

BAS КУП і BAS ERP: навички бухгалтера виробництва й торгівлі

Практична матриця операцій і контрольних звітів, за якою можна перевірити досвід бухгалтера в торговельному та виробничому контурах BAS, підготуватися до співбесіди й зібрати портфель доказів без конфіденційних даних.. Матриця доказів: що саме кандидат уміє робити. Торговельна гілка: від довідника до закритого боргу. Виробнича гілка: від потреби до фактичної собівартості. Контрольні звіти: питання «як ви перевірите результат?». Комплексна перевірка кандидата: один кейс, дві гілки. Симулятор співбесіди: шість робочих ситуацій. Портфель доказів без даних роботодавця. Наступний крок залежно від прогалини

Читати
Стаття

Списання матеріалів і розрахунок собівартості виробництва в BAS: сквозний кейс

Сквозний кейс: три матеріали, праця, розподіл витрат, незавершене виробництво, випуск і три перевірки розходжень собівартості.. Межі кейсу: що саме ми рахуємо. Вихідний dataset і очікування до введення в систему. Водоспад собівартості: від матеріалів до готового випуску. Крок 1. Списуємо три матеріали й контролюємо кількість. Крок 2. Відображаємо випуск і пряму працю. Крок 3. Задаємо базу розподілу як перевірюване припущення. Крок 4. Відокремлюємо НЗВ під час закриття. Чому сума після закриття відрізняється: три сценарії. Карта контрольних звітів: яким маршрутом іти. Фінальна калькуляція і reconcile до облікових даних. Нормативна рамка і межа між двома калькуляціями. Короткий чек-лист перед закриттям

Читати
Стаття

Комплектація номенклатури в 1С і BAS: як перевірити склад, собівартість і залишки

Навчальний комплект із трьох компонентів: рухи до і після, собівартість, розукомплектація та перевірка складських залишків.. Рецепт: що має вийти до проведення. Що саме змінюється на складі. Комплектація, виробництво, набір для продажу чи переміщення. Послідовність операції без прив’язки до інтерфейсу. Контрольна собівартість: формула з умовами. Антирецепт: часткова розукомплектація. Виняток: одного компонента не вистачає. Звірка після проведення. Короткий контрольний список

Читати
Стаття

NCTS для бухгалтера: що відбувається з товаром у режимі спільного транзиту

Практичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок

Читати
Стаття

СКД у BAS для бухгалтера-аналітика: як створити свій звіт і не переписувати типову конфігурацію

Практичний модуль для бухгалтера й BAS-консультанта: як перетворити робоче запитання на звіт із групуванням, відборами та розшифруванням, перевірити результат на навчальній базі й визначити, де достатньо користувацьких налаштувань, а де вже потрібна розробка.. Починаємо не з конструктора, а з управлінського запитання. Практичний модуль: навчальна база й один завершений сценарій. Як СКД перетворює дані на звіт. Де закінчується користувацьке налаштування. Чому не варто змінювати типову конфігурацію одразу. Перевірка сумісності з конфігурацією та BAF. Як перевірити звіт до передачі користувачам. Типові помилки бухгалтера й консультанта. Профільне навчання: як використати анонс практично. Чек-лист готовності звіту

Читати
Стаття

ПРОРРО всередині BAS: як провести продаж один раз і не дублювати його в касовій програмі

Практична наскрізна демонстрація роботи касира в BAS: від відкриття зміни й одного введення продажу до змішаної оплати, повернення, Z-звіту та контрольної звірки без повторного набору товарів у сторонній касовій програмі.. Що підтверджено станом на 11 вересня 2026 року. Наскрізний сценарій: одна зміна, один продаж, одна контрольована історія. Крок 1. Відкриваємо зміну й перевіряємо контекст. Крок 2. Оформлюємо продаж у BAS лише один раз. Крок 3. Проводимо змішану оплату без розриву між терміналом і чеком. Крок 4. Оформлюємо повернення як нову контрольовану операцію. Крок 5. Закриваємо зміну лише після звірки. Які дані мають пов’язувати BAS і ПРОРРО. Що показати на уроці, а не лише розповісти. Типові помилки впровадження. Фінальний чек-лист для керівника та бухгалтера. Практичний висновок

Читати
Стаття

AIRDoc після пілоту: як довести економію часу бухгалтерії цифрами

Практична методика оцінювання AIRDoc після пілоту: як підготувати репрезентативну вибірку зі 100 документів, порівняти сервіс із ручним введенням, виміряти продуктивність, помилки, дублікати й виправлення, врахувати тарифні ліміти та ухвалити рішення на підставі повної вартості процесу.. Що саме підтверджено станом на 11 вересня 2026 року. Спочатку сформулюйте питання, на яке відповідає пілот. Як зібрати чесну вибірку зі 100 документів. Побудуйте ручний еталон, а не приблизне порівняння. Таблиця KPI для тесту на 100 документах. Перетворіть хвилини на гроші. Розрізайте результат за групами, а не лише за середнім. Коли проблема не в сервісі, а в навичці роботи з BAS. Типові помилки пілоту. Чек-лист рішення після пілоту. Висновок: рішення має спиратися на коректний документ

Читати
Стаття

ПРРО у маленькій торговій точці: що і скільки звіряти щодня

Практичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки

Читати
Записатися телефоном