Модернізація основних засобів у BAS: облік і контроль
Відрізніть ремонт від поліпшення, змініть вартість основного засобу й перевірте амортизацію на трьох навчальних ситуаціях. Рішення: матриця «ремонт чи поліпшення». Три схожі ситуації: які факти змінюють висновок. Документи: де закінчується технічний факт і починається бухгалтерське рішення. Відображення в BAS: послідовність без універсальних назв кнопок. Числовий кейс: від нової вартості до амортизації. Нормативна й податкова межа станом на 26 вересня 2026 року. Контроль: картка ОЗ, проведення, ОСВ і наступний місяць. Помилки та відновлення сліду рішення. Висновок
Рішення: матриця «ремонт чи поліпшення»
Три схожі ситуації: які факти змінюють висновок
Документи: де закінчується технічний факт і починається бухгалтерське рішення
Відображення в BAS: послідовність без універсальних назв кнопок
Числовий кейс: від нової вартості до амортизації
Нормативна й податкова межа станом на 26 вересня 2026 року
Контроль: картка ОЗ, проведення, ОСВ і наступний місяць
Помилки та відновлення сліду рішення
Заміна вузла може виглядати однаково в рахунку підрядника, але мати різну економічну суть. Короткий критерій такий: витрати на підтримання об’єкта в робочому стані та одержання первісно очікуваних вигід належать до витрат, а роботи, що збільшують майбутні економічні вигоди від об’єкта, можуть збільшувати його первісну вартість. Проте назва робіт, їхня ціна або слово «модернізація» в акті ще не дають бухгалтеру достатньої підстави для рішення. Потрібні технічні факти, первинні документи й затверджений висновок відповідальної особи.
У пошукових запитах досі вживають назву «1С», але тут це лише legacy-позначення класу облікових рішень; навчальний приклад побудовано для BAS без припущення, що назви документів і поведінка різних конфігурацій тотожні.
Рішення: матриця «ремонт чи поліпшення»
Починайте не з меню програми, а з порівняння стану об’єкта до і після робіт. Матриця не підмінює професійного судження: вона показує, де бракує доказів і кого треба запитати.
| Ознака для перевірки | Більше схоже на підтримання стану | Більше схоже на поліпшення | Що підтвердити |
|---|---|---|---|
| Продуктивність | Відновлено паспортний рівень | Зростає фактична потужність або обсяг випуску | Паспорт, заміри до і після, виробничий план |
| Якість результату | Усунено дефект, повернуто попередню якість | З’являється вищий клас точності чи менше браку | Технічне завдання, протокол випробувань, норми браку |
| Строк використання | Об’єкт лише знову придатний до роботи в межах попередньої оцінки | Обґрунтовано подовжується очікуваний строк експлуатації | Висновок технічної служби та рішення про перегляд оцінки |
| Споживання ресурсів | Витрати енергії та обслуговування повернулися до нормативних | Підтверджено стале зниження собівартості або простоїв | Розрахунок економії, порівнювані заміри, умови навантаження |
| Нова функція | Замінено несправну частину без зміни можливостей | Об’єкт виконує роботу, якої раніше не міг виконувати | Специфікація, акт введення, опис нового процесу |
| Невизначеність | Реклама постачальника, назва рахунку або велика сума самі по собі не доводять жоден варіант | Запит відповідальній особі й письмовий висновок про очікувані вигоди | |
Якщо потрібно відпрацювати не лише класифікацію, а й повний ланцюжок від первинного документа до звіту, це дає практичний курс BAS Бухгалтерія: у програмі курсу окремо поєднано операції з основними засобами, перевірку проведень і завершення періоду.
Три схожі ситуації: які факти змінюють висновок
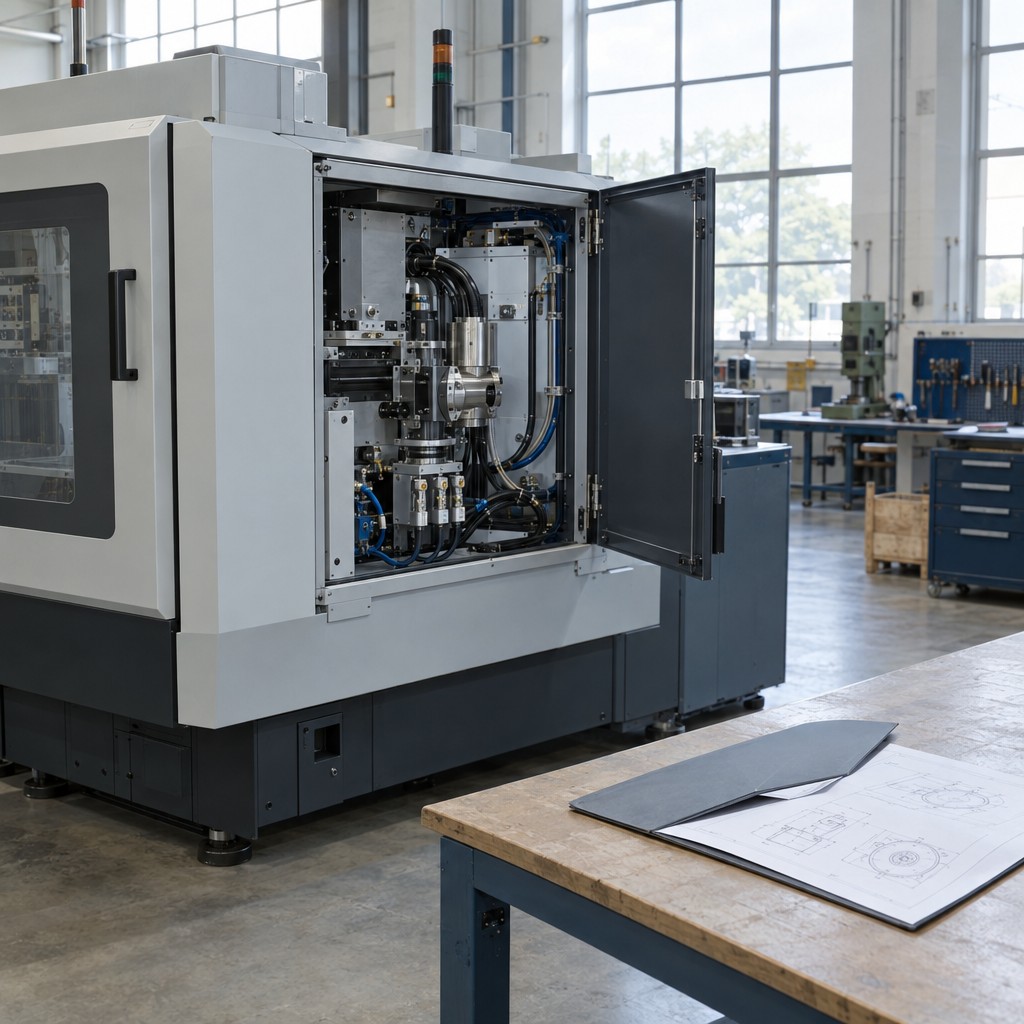
Уявімо одну пакувальну лінію. У всіх трьох ситуаціях підрядник пише «заміна приводу», робота триває кілька днів, а сума близька до 180 000 грн. Відмінність захована не в назві послуги, а в результаті.
Ситуація 1. Заміна на рівноцінний вузол після поломки
Старий привод згорів. Новий має ті самі технічні параметри, лінія повернулася до паспортних 80 упаковок за хвилину, строк використання не переглядають, нової функції немає. За цих навчальних фактів робота має ознаки відновлення робочого стану. Але остаточний висновок бухгалтер робить лише після того, як технічна служба підтвердить рівноцінність вузла та відсутність додаткових вигід.
Питання відповідальній особі: чи змінилися потужність, точність, ресурс, енергоспоживання або очікувана тривалість експлуатації порівняно зі станом, який передбачався до поломки?
Ситуація 2. Та сама заміна, але з доведеною новою потужністю
Підрядник установив потужніший привод і модуль керування. Випробування показало 100 упаковок за хвилину, суміжні ділянки спроможні прийняти цей обсяг, а затверджений виробничий план передбачає його використання. Тут є документований зв’язок між роботами та збільшенням майбутніх вигід. За таких фактів витрати мають ознаки поліпшення, а не звичайного ремонту.
Питання відповідальній особі: чи є протокол випробувань і реальний план використання додаткової потужності, а не лише паспортна можливість нового обладнання?
Ситуація 3. Енергоощадний привод без підтвердженого ефекту
Постачальник обіцяє економію електроенергії на 20%, але замірів немає, навантаження після ремонту відрізняється, а технічний акт лише повторює рекламну характеристику. Назвати роботу ремонтом або поліпшенням за цими даними передчасно. Потрібні порівнювані показники, межі вимірювання, відповідальний за розрахунок та оцінка того, чи вплине економія на майбутні вигоди підприємства.
Питання відповідальній особі: якою методикою виміряно економію, за якого навантаження і хто підтверджує, що ефект не є наслідком коротшого часу роботи лінії?
Ці ситуації показують головний ризик: два однакові акти можуть приховувати різний результат, а два різні за назвою ремонти — мати однакову облікову суть. Бухгалтер не має самостійно вигадувати технічні характеристики, проте має вимагати дані, без яких проведення не можна обґрунтувати.
Документи: де закінчується технічний факт і починається бухгалтерське рішення
Для навчального кейсу сформуйте один пакет, у якому кожен документ відповідає на окреме питання. Вартість робіт не замінює доказу результату, а рахунок підрядника не замінює рішення підприємства.
| Документ пакета | Який факт він фіксує | Контроль бухгалтера |
|---|---|---|
| Дефектний акт або заявка на роботи | Стан об’єкта до втручання та причина робіт | Інвентарний номер, дата, опис дефекту |
| Технічне завдання і специфікація | Що саме змінюють та якого результату очікують | Параметри «до» і «після», а не лише назва вузла |
| Кошторис, договір, накладні та акти підрядника | Склад і вартість матеріалів, робіт та послуг | Зв’язок витрат з конкретним об’єктом і відсутність дублювання |
| Протокол випробувань | Фактична продуктивність, якість, споживання або інший ефект | Порівнювані умови та підписи відповідальних осіб |
| Висновок комісії або відповідальної особи | Чи зростають майбутні вигоди та чи змінюються облікові оцінки | Посилання на технічні докази, а не формальне слово «модернізація» |
| Акт завершення та повернення до використання | Дата, коли об’єкт знову придатний до експлуатації | Дата для обліку вартості й подальшого контролю амортизації |
Межа відповідальності практична: технічна служба описує зміну можливостей, керівник або уповноважена комісія затверджує рішення на підставі фактів, бухгалтер перевіряє відповідність обліковій політиці й відображає операцію. Якщо висновок суперечить документам, операцію слід повернути на уточнення, а не «виправляти» її назвою аналітики в BAS.
Відображення в BAS: послідовність без універсальних назв кнопок
Перед введенням операції запишіть у робочій картці точну конфігурацію, редакцію та повний номер релізу з відомостей про програму. Для цього кейсу контекстом є BAS Бухгалтерія, але назви команд і склад реквізитів треба звіряти саме з робочим релізом та налаштуваннями підприємства.
- Ідентифікуйте об’єкт. Звірте організацію, підрозділ, інвентарний номер, рахунок обліку, матеріально відповідальну особу, спосіб амортизації, первісну вартість, накопичений знос і залишковий строк.
- Зберіть витрати. Переконайтеся, що матеріали, послуги та внутрішні роботи віднесені на правильний об’єкт аналітики. Не переносіть суму на основний засіб, доки немає завершених робіт і рішення про їхню суть.
- Зафіксуйте завершення. Дата акта має узгоджуватися з фактичною придатністю об’єкта до використання. Саме ця межа потрібна для контролю подальшої амортизації.
- Відобразіть затверджене рішення. Для підтримання робочого стану перевірте визнання витрат за їхнім функціональним призначенням. Для поліпшення перевірте перенесення капітальних інвестицій у збільшення первісної вартості конкретного об’єкта.
- Оновіть параметри лише за документами. Строк корисного використання, ліквідаційну вартість і метод амортизації не змінюють автоматично через сам факт дорогих робіт. Якщо уповноважене рішення передбачає перегляд оцінок, збережіть його дату й підставу.
- Перепроведіть залежні операції в контрольованій копії. Якщо період уже закривався, спочатку оцініть вплив на звіти та регламентні операції. Масове перепроведення без резервної копії й журналу змін ускладнює відновлення сліду рішення.
Цей порядок навмисно не прив’язаний до однієї назви документа. У різних редакціях, локалізаціях і варіантах налаштування та сама економічна операція може мати інший маршрут. Надійна опора — не кнопка, а зв’язок «первинний документ → об’єкт витрат → рішення → зміна вартості або витрати → контрольний звіт».
Числовий кейс: від нової вартості до амортизації
Візьмемо другу ситуацію, для якої пакет документів підтвердив поліпшення. Перед роботами первісна вартість лінії становила 1 200 000 грн, накопичена амортизація — 480 000 грн, ліквідаційна вартість — 0 грн, а залишковий строк корисного використання — 36 місяців. Метод — прямолінійний. Отже, залишкова вартість до робіт дорівнювала 720 000 грн, а місячна амортизація до зміни — 20 000 грн.
Підтверджені витрати на поліпшення становлять 180 000 грн. Часткової ліквідації старого компонента в умовах кейсу немає, а строк, метод і ліквідаційна вартість за рішенням підприємства не змінюються. Розрахунок після завершення робіт:
- нова первісна вартість: 1 200 000 + 180 000 = 1 380 000 грн;
- накопичена амортизація на дату завершення: 480 000 грн;
- залишкова вартість після поліпшення: 1 380 000 − 480 000 = 900 000 грн;
- сума для розподілу на залишковий строк: 900 000 − 0 = 900 000 грн;
- нова місячна амортизація: 900 000 ÷ 36 = 25 000 грн.
Роботи завершено, а лінія придатна до використання 20 вересня 2026 року. Тому жовтень є першим контрольним місяцем, у якому бухгалтер очікує побачити нову суму 25 000 грн за умовами кейсу. Якщо програма показує інше, не підганяйте цифру ручною операцією: перевірте дату придатності, стан об’єкта, вартість поліпшення, залишковий строк, ліквідаційну вартість і послідовність закриття місяця.
Якби затверджені документи передбачали інший залишковий строк або ліквідаційну вартість, розрахунок був би іншим. Так само окремого розрахунку потребує часткова ліквідація заміненого компонента. Ці умови не можна непомітно додавати до кейсу після отримання «незручної» суми амортизації.
Нормативна й податкова межа станом на 26 вересня 2026 року
Для бухгалтерського обліку перевірено чинний текст НП(С)БО 7 «Основні засоби»: на офіційному порталі Верховної Ради зазначено поточну редакцію від 29.07.2022. Пункт 14 пов’язує збільшення первісної вартості з поліпшенням, яке збільшує первісно очікувані майбутні економічні вигоди; пункт 15 відносить підтримання робочого стану та одержання первісно визначених вигід до витрат. Номінальна сума робіт не є окремим бухгалтерським критерієм цієї класифікації.
Податковий підхід треба перевіряти окремо. Станом на цю саму дату чинна редакція Податкового кодексу від 17.09.2026 містить вартісний критерій 20 000 грн у визначенні основних засобів для податкових цілей, а стаття 138 встановлює правила податкової амортизації та різниць. Цей поріг не визначає, чи є конкретна робота ремонтом або поліпшенням у бухгалтерському обліку. Податкові наслідки в навчальному кейсі не розраховуються; якщо підприємство застосовує податкові різниці, має невиробничий об’єкт або змінює його використання, потрібне окреме профільне податкове рев’ю чинної редакції норм і документів операції.
Контроль: картка ОЗ, проведення, ОСВ і наступний місяць
Збережіть контрольну картку разом із пакетом документів. Вона має бути короткою, але давати змогу іншому бухгалтеру відтворити логіку операції через кілька місяців.
Маршрут картки: вартість до → витрати → нова вартість → параметри амортизації → перевірка наступного місяця.
| Крок контрольної картки | Значення у навчальному кейсі | Де перевірити |
|---|---|---|
| Вартість до | 1 200 000 грн; амортизація 480 000 грн; залишкова 720 000 грн | Картка ОЗ та ОСВ до операції |
| Витрати | 180 000 грн, підтверджені пакетом документів | Аналітика капітальних інвестицій і первинні документи |
| Нова вартість | Первісна 1 380 000 грн; залишкова 900 000 грн | Картка ОЗ, проведення, ОСВ після операції |
| Параметри амортизації | Прямолінійний метод; ліквідаційна вартість 0 грн; 36 місяців | Облікові параметри об’єкта та затверджене рішення |
| Перевірка наступного місяця | Жовтень 2026 року; очікувана сума 25 000 грн | Регламентна операція, довідка-розрахунок, ОСВ і витратний рахунок |
У картці ОЗ звірте не тільки нову первісну вартість, а й дату зміни, накопичений знос, параметри амортизації та стан об’єкта. У проведеннях перевірте, що сума пішла саме на обраний об’єкт і не залишилася одночасно в капітальних інвестиціях. В ОСВ порівняйте обороти за рахунками необоротного активу, зносу, капітальних інвестицій і відповідних витрат. У місяці після введення поліпшення відкрийте розшифрування амортизації до рівня інвентарного об’єкта.
Помилки та відновлення сліду рішення
- Рішення за назвою акта. Поверніться до технічних параметрів «до» і «після», додайте висновок відповідальної особи.
- Капіталізація через велику суму. Вартість може бути індикатором ризику, але не доказом збільшення майбутніх вигід.
- Змішування бухгалтерського й податкового критеріїв. Позначте в робочому файлі дві окремі колонки: бухгалтерська класифікація та податкові наслідки.
- Автоматична зміна строку. Відновіть попередні параметри, якщо немає затвердженого перегляду, та перераховуйте лише після документованого рішення.
- Ручне коригування амортизації без причини. Спочатку знайдіть джерело розбіжності у вартості, датах, строку, ліквідаційній вартості або закритті місяця.
- Невідомий реліз програми. Додайте до пакета конфігурацію, редакцію, повний номер релізу та дату операції; це пояснить відмінності в маршруті й алгоритмах.
- Виправлення без історії. Збережіть початковий документ, сторно або коригування, службову записку з причиною, повторну ОСВ та контроль амортизації наступного місяця.
Якщо помилку знайдено після закриття періоду, спершу визначте, які звіти й наступні документи вона зачепила. Потім погодьте спосіб виправлення, зробіть резервну копію, виконайте зміну в тестовій копії, порівняйте проведення й лише після цього повторіть її в робочій базі. Такий маршрут довший за ручну проводку, зате зберігає зв’язок між документом, рішенням і результатом.
Висновок
Надійний облік модернізації починається з одного запитання: що саме підприємство отримало понад первісно очікувані можливості об’єкта? Відповідь мають дати технічні факти й документи, а не назва робіт. Після цього BAS допомагає провести суму, але завершеним процес стає лише тоді, коли нова вартість збігається в картці ОЗ, проведеннях та ОСВ, а амортизація наступного місяця відтворює затверджені параметри. Для системного тренування цього ланцюжка корисна програма курсу з бухгалтерських операцій у BAS, де роботу з основними засобами поєднано з контролем документів, звітів і закриттям періоду.