Тема публікацій

Підприємство

Статті за цією темою.

168 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Стаття

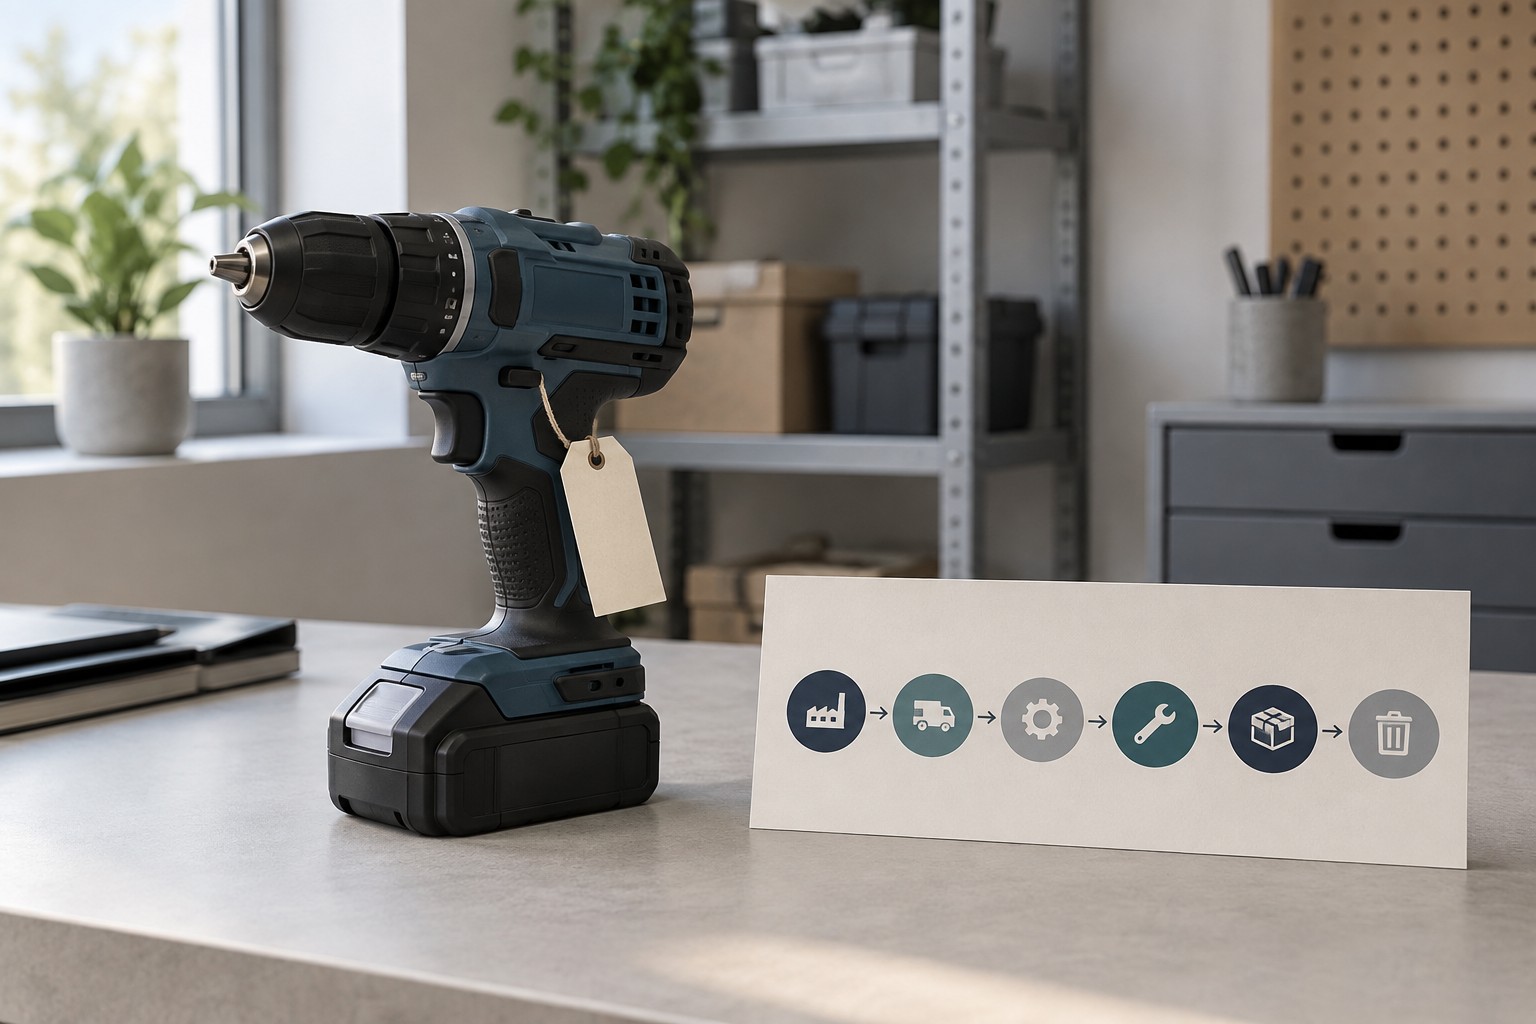
Списання МБП: проведення та контроль життєвого циклу в Україні

Один предмет проходить класифікацію, оприбуткування, передачу в експлуатацію та вибуття: документи, обліковий ефект і контроль.. Паспорт предмета: що саме обліковуємо. Етап 1. Питання до класифікації перед введенням документа. Етап 2. Надходження та первісна оцінка. Етап 3. Передача відповідальній особі. Етап 4. Експлуатація: баланс уже списано, контроль триває. Етап 5. Непридатність, повернення або остаточне вибуття. Етап 6. Контрприклад: та сама модель, але вже не МШП. Фінальна інвентаризаційна перевірка паспорта

Читати

Стаття

Розрахунки з постачальниками та покупцями в BAS: документи, оплати й контроль боргів

Практичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?

Читати
Стаття

План рахунків: практична шпаргалка для бухгалтера

Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти

Читати
Стаття

Митний брокер після реформи авторизацій: хто за що відповідає перед митницею

Практичний розбір ролей імпортера, митного брокера, декларанта й утримувача митного режиму після завершення переходу від дозволів до авторизацій: хто подає декларацію, відповідає за відомості, сплачує митні платежі та контролює дотримання умов режиму.. Що вже діє станом на 11 вересня 2026 року. Шість понять, які не слід змішувати. Порівняльна таблиця ролей у трьох сценаріях. Як сторони пов’язані між собою. Пряме представництво: дешевше не означає безконтрольно. Непряме представництво: більше відповідальності брокера, але не «страховка» для імпортера. За що імпортер відповідає за будь-якої моделі. Що передбачити в договорі з брокером. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки після реформи. Контрольний список перед першою декларацією. Практичний висновок

Читати
Стаття

AEO та митні спрощення: чи варто середньому імпортеру готуватися до авторизації

Практичний розбір для середнього імпортера: чим статус AEO відрізняється від окремих митних авторизацій, які процеси й докази перевіряє митниця, як оцінити надійність облікових даних і відповідальних осіб та за якими 25 питаннями вирішити, чи готове підприємство подавати заяву.. Що діє станом на 11 вересня 2026 року. AEO і окрема авторизація — не те саме. Де починається бухгалтерський критерій. Самооцінка готовності: 25 запитань. Як порахувати, чи окупиться підготовка. Практичний план підготовки на 90 днів. Типові помилки під час підготовки. Висновок: кому є сенс готуватися

Читати
Стаття

Працівник має проблеми з військовим обліком: що може і чого не може зробити роботодавець

Практичний алгоритм для кадровика, бухгалтера та керівника: як відрізнити помилку в кадрових даних від порушення військового обліку, де закінчуються повноваження роботодавця та кому доступний спеціальний 45-денний механізм бронювання через Дію станом на 11 вересня 2026 року.. Одна «проблема з обліком» може означати п’ять різних речей. Що роботодавець зобов’язаний і має право зробити. Чого роботодавець робити не може. 45 днів через Дію: кому насправді доступний механізм. Схема рішень: від розбіжності до кадрового статусу. Кадрові дані, зарплата і BAS: де найчастіше виникає розрив. Практичний алгоритм для кадровика і керівника. Типові помилки, які дорого коштують. Фінальний чек-лист перед кадровим рішенням

Читати
Стаття

Бронювання після 1 вересня 2026 року: як розрахувати зарплатний критерій і налагодити щомісячний контроль

Практичний алгоритм для бухгалтера, кадровика й керівника: два зарплатні тести, окремі правила для прифронтових і державних або комунальних підприємств, облік сумісників, контрольний календар та готовий Excel-шаблон.. Що означає дата 1 вересня 2026 року. Два зарплатні тести: підприємство і працівник. Пороги станом на 11 вересня 2026 року. Загальне правило: що контролює більшість підприємств. Прифронтові підприємства: коефіцієнт 2,5 не надається лише за адресою. Державні та комунальні підприємства: виняток не означає відсутність критерію. Сумісники та інші відстрочки: одна людина — одне місце в кількості. Як побудувати щомісячний календар контролю. Excel-шаблон для бухгалтера і кадровика. Як пов’язати контроль із BAS, а не вести паралельний ручний облік. Типові помилки, які створюють ризик. Фінальний чек-лист перед підписанням місячного пакета

Читати
Стаття

Знищені обстрілом товари та основні засоби: як списати в обліку і що робити з податками

Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера

Читати
Стаття

Заблокували податкову накладну: карта дій бухгалтера від квитанції до рішення комісії

Практична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням

Читати
Стаття

Первинні документи з фото, PDF та Excel у BAS: що вміє AIRDoc і як перевірити його без ілюзій

Практичний розбір сервісу AIRDoc для перенесення даних із фото, PDF та Excel у BAS: як організувати контрольний прогін, рахувати час разом із виправленнями, перевіряти номенклатуру, одиниці виміру, ПДВ, тарифні ліміти та умови обробки документів зовнішнім онлайн-сервісом.. Що заявлено на старті сервісу. Як побудувати перевірку, щоб результат був корисним. Що покаже кожен із чотирьох документів. Номенклатура: де економія часу може перетворитися на борг. Одиниці виміру та ПДВ: дві перевірки, які не можна скорочувати. Тарифи: рахувати треба не лише ціну підписки. Передача документів онлайн: що з’ясувати до першого завантаження. Пілот без ризику для робочого обліку. Кому AIRDoc може бути справді корисним

Читати
Стаття

Підготовка до зими 2026/2027: як обліковувати генератор, інвертор і акумулятори на підприємстві

Практичний розбір обліку резервного електроживлення на невеликому підприємстві: як визначити об’єкти основних засобів, сформувати їхню первісну вартість, оформити введення в експлуатацію, нарахувати амортизацію, списати пальне, відрізнити ремонт від поліпшення та без помилок оцінити умови пільгового імпорту енергообладнання.. Спочатку — енергетичний сценарій, потім — облікове рішення. Один об’єкт чи кілька: рішення має відображати спосіб використання. Що входить до первісної вартості. Амортизація і щомісячна ціна автономності. Як підтвердити списання пального. Ремонт, поліпшення і заміна акумуляторів. Імпортна пільга до 2029 року: три перевірки до замовлення. Що найчастіше створює проблеми. Фінальний чек-лист перед зимою

Читати
Стаття

Бронювання працівників з вересня 2026 року: зарплатний контроль без небезпечних підмін

З 1 вересня 2026 року для більшості критично важливих підприємств зарплатний орієнтир зріс до трьох мінімальних зарплат. Розбираємося, які два показники не можна змішувати, як враховувати лікарняні, відпускні, премії та сумісництво, що зібрати для підтвердження критичності та як організувати щомісячну перевірку в обліку.. Що змінилося з 1 вересня. Два тести, які не можна об'єднувати. Нараховано - не означає виплачено «на руки». Як розбирати нестандартні місяці. Сумісники: місце бронювання важливіше за сукупний дохід. Винятки потрібно перевіряти за двома рівнями. Чому 25 941 грн ще не означає критичність. Які документи підготувати. Щомісячний контроль у 1С/BAS: простий робочий контур. Помилки, які виявляються надто пізно. Фінальний чек-лист бухгалтера

Читати
Записатися телефоном