Тема публікацій

Актив

Статті та довідкові матеріали за цією темою.

75 публікацій
Стаття

Чим відрізняється бухгалтер від економіста?

Бухгалтер - це фахівець, який займається бухгалтерським обліком на підприємстві, відстежує рух грошових коштів, звітує перед державними органами, нараховує зарплату, завідує активами фірми. До його компетенції належить сплата податків, підготовка звітності, відстеження грошових потоків.

Читати
Матеріал

Виробіток

Документ «Виробіток для розрахунку амортизації НМА» на наступному рисунку потрібно буде заповнити у разі, якщо для НМА обрали виробничий метод амортизації. Тоді потрібно вказати НМА та кількість продукції (робіт), що випускається, для виготовлення якої використовується цей НМА.

Читати
Матеріал

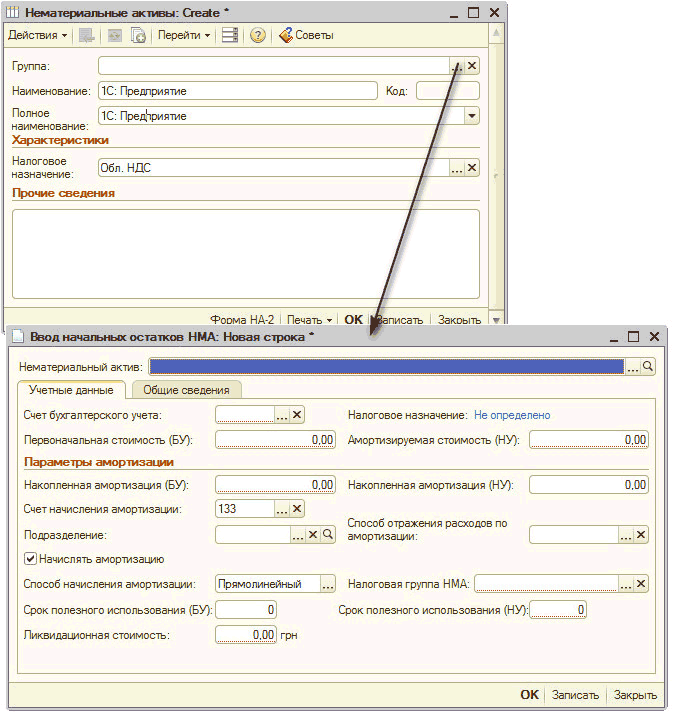
Введення залишків необоротних малоцінних активів і МШП

У цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів

Читати
Матеріал

Прийняття до обліку

У цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.

Читати
Матеріал

Створення НМА власними силами

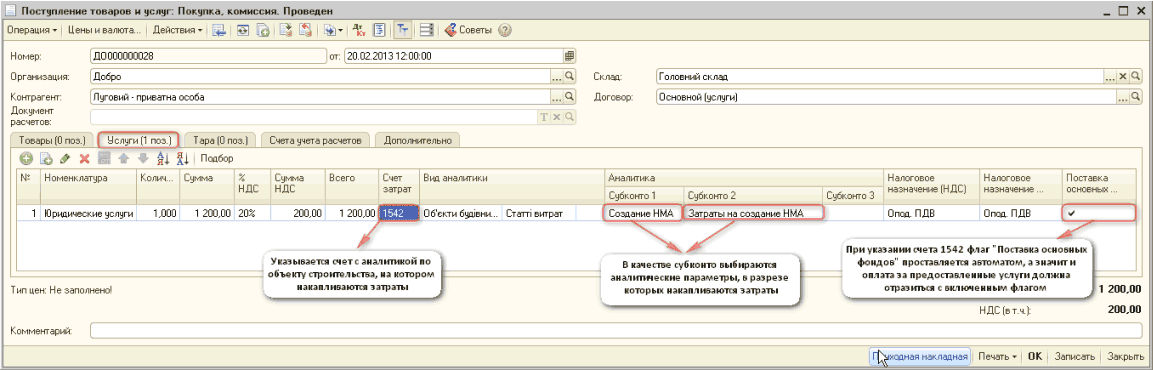
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів методом зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад

Читати
Матеріал

Пооб’єктний і кількісний облік малоцінних активів

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Стаття

Необхідні знання для бухгалтера

Бухгалтеру не лише потрібно добре розбиратися у документації, але й доводиться мати справу з безліччю людей. В результаті чого, виробляється упевненість в собі, а також, уміння заперечувати, наполягати на своєму і знаходити підхід до різних співрозмовників.

Читати
Матеріал

Які суми залишків за податковим обліком необхідно вносити на позабалансові рахунки обліку основних засобів і нематеріальних активів?

За рахунками групи ОЗ необхідно вносити балансову вартість основних засобів (груп основних засобів), розраховану згідно з правилами, визначеними у ст.8 Закону про Прибуток.

Читати
Матеріал

Як провести індексацію основних засобів?

Документ "Переоцінка" призначений для відображення зменшення або збільшення вартості необоротних активів, запасів і бланків суворої звітності в установі, а також для проведення їх індексації.

Читати
Записатися телефоном