Тема публікацій

Бухгалтер

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

ЄТС-2014: підвищення посадових окладів буде, але не всім

Відповідно до статті 3 Закону України Про оплату праці від 24.03.1995 № 108 <b>мінімальна заробітна плата</b> — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитись оплата за виконану працівником місячну норму праці (обсяг робіт).Бухгалтер бюджетної установи, який веде розрахунки із працівниками із заробітної плати, знає, що заробітна плата не може бути нижчою за мінімальний розмір. Із 1 грудня 2013 року розмір мінімальної заробітної плати змінився. Як встановити оклади працівникам, оплата праці яких здійснюється за ЄТС, у грудні 2013-го та у 2014 році?

Читати
Матеріал

Працівник перебуває у відрядженні за основним місцем роботи: як оплачувати сумісництво

<b>Ні</b>, не зберігається. Пояснимо чому.Бухгалтер бюджетної установи нараховував заробітну плату працівнику, котрий працює за сумісництвом, за час перебування його у відрядженні за основним місцем роботи. Проводячи ревізію діяльності установи, фінансові інспектори вказали на це порушення. Чи зберігається за працівником-сумісником середній заробіток за час перебування його у відрядженні за основним місцем роботи?

Читати
Матеріал

ЄТС-2014: підвищення посадових окладів буде, але не всім

Відповідно до статті 3 Закону України Про оплату праці від 24.03.1995 № 108 <b>мінімальна заробітна плата</b> — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитись оплата за виконану працівником місячну норму праці (обсяг робіт).Бухгалтер бюджетної установи, який веде розрахунки із працівниками із заробітної плати, знає, що заробітна плата не може бути нижчою за мінімальний розмір. Із 1 грудня 2013 року розмір мінімальної заробітної плати змінився. Як встановити оклади працівникам, оплата праці яких здійснюється за ЄТС, у грудні 2013-го та у 2014 році?

Читати
Матеріал

Відшкодування витрат на проїзд до місця відрядження за посадочним документом

<b>Так</b>, достатньо, і ось чому.Працівник повернувся з відрядження і подав до бухгалтерії авансовий звіт. А разом із ним і посадочні документи (копії електронних документів) на проїзд потягом до місця призначення і назад. Чи достатньо посадочного документа для відшкодування працівнику витрат на проїзд?

Читати
Матеріал

Монітор керівника

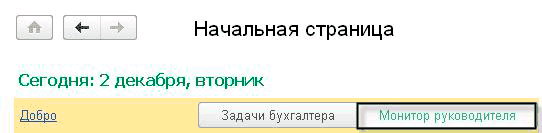
"Монітор керівника" дозволяє отримувати інформацію про поточний фінансовий стан організації на підставі даних бухгалтерського обліку. Монітор керівника можна переглянути на початковій сторінці конфігурації. Для цього потрібно перемкнути тумблер у стан "Монітор керівника".

Читати
Матеріал

Виплата середньої заробітної плати колишньому депутату

Як зазначено у частині п’ятій статті 12 Закону України Про місцеве самоврядування в Україні від 21.05.1997 № 280/97-ВР, на сільських, селищних, міських голів <b>поширюються повноваження та гарантії</b> депутатів рад, передбачені законом про статус депутатів рад, якщо інше не встановлено законом.Сільський голова звільнився з посади у зв’язку з закінченням терміну повноважень. Через чотири місяці він досягне пенсійного віку. Чи повинен бухгалтер сільської ради нараховувати колишньому сільському голові протягом шести місяців середню заробітну плату, яку той одержував на виборній посаді?

Читати
Матеріал

Звільнення працівника без згоди профспілкового органу: чи можливо

<b>Так, може.</b> Пояснимо чому.Працівника установи звільнено з роботи у зв’язку зі скороченням чисельності працівників без попередньої згоди профспілкового органу. Чи може такий працівник звернутися до суду через порушення його прав?

Читати
Матеріал

Визначаємо розмір орендної плати правильно

<b>Так</b>, правомірна. Пояснимо чому.Бюджетна установа надає в оренду частину приміщення. Орендар щомісяця у визначені договором оренди терміни сплачує орендну плату та відшкодовує спожиті комунальні послуги. Проте під час ревізії фінансово-господарської діяльності установи фінінспектори виявили, що у договорі оренди неправильно визначено цільове призначення орендованого приміщення і, як наслідок, установлено менший розмір орендної плати. Отже, надходження до спеціального фонду кошторису установи занижено. Тож недоотриману суму орендної плати, на їх вимогу, слід відшкодувати. Чи правомірна вимога фінінспекторів?

Читати
Матеріал

Налаштування користувачів і прав

Список "Користувачі" призначений для обліку користувачів, які працюють із програмою (розділ "Адміністрування" –“ "Налаштування користувачів і прав").Користувачі. Налаштування користувачів

Читати
Матеріал

Редагування друкованих форм документів

Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Виправляємо помилки в первинних документах та облікових регістрах

Під час ведення бухгалтерського обліку бухгалтер оформляє велику кількість первинних документів, що підтверджують факт проведення господарських операцій. Також він має узагальнити, систематизувати та відобразити в облікових регістрах отриману з первинних документів інформацію.Підсумовуючи проведені протягом року господарські операції перед складанням річного звіту, бухгалтер знайшов помилку. Як правильно відобразити в бухгалтерському обліку виправлення допущеної помилки і уникнути зауважень контролюючих органів?

Читати
Матеріал

Поточний ремонт за договором ЦПХ: здійснюємо видатки за цільовим призначенням

Щоб уникнути нецільового використання коштів та розрахуватись за зобов’я­заннями, взятими за договором цивільно-правового характеру (далі — договір ЦПХ), видатки слід здійснити за КЕКВ 2111 Заробітна плата. Адже згідно із підпунктом 4 підпункту 2.1.1.1 Інструкції щодо застосування економічної класифікації видатків бюджету, затвердженої наказом Міністерства фінансів України від 12.03.2012 № 333 (далі — Інструкція № 333), <b>винагороди та інші виплати</b>, нараховані працівникам, які не перебувають у штаті установи (організації), відповідно до умов цивільно-правового договору (за винятком суб’єктів господарювання) <b>здійснюють за КЕКВ 2111 Заробітна плата</b>.Бюджетна установа залучила фізичних осіб (не підприємців) для проведення поточного ремонту приміщень. З виконавцями були укладені угоди цивільно-правового характеру, а після виконання робіт складений акт за формою КБ-2в. Кошти на оплату праці з виконання поточного ремонту планувались не за КЕКВ 2111 Заробітна плата, а за КЕКВ 2240 Оплата послуг (крім комунальних). За якими КЕКВ провести видатки за виконані роботи з поточного ремонту?

Читати
Записатися телефоном