Як змінити групу та норму для розрахунку зносу необоротних активів?
Для відображення факту зміни параметрів розрахунку зносу призначений документ "Зміна параметрів розрахунку зносу" (меню "Матеріали" - "Зміна параметрів розрахунку зносу").
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Для відображення факту зміни параметрів розрахунку зносу призначений документ "Зміна параметрів розрахунку зносу" (меню "Матеріали" - "Зміна параметрів розрахунку зносу").
ЧитатиПід час виробництва продукції досить часто виникає необхідність використання одного виду матеріалів замість іншого. У конфігурації не реалізовано штатного механізму використання подібних матеріалів. У цій статті буде наведено варіанти вирішення цієї проблеми.Варіант 1.. Варіант 2.. Варіант 3.
ЧитатиУ конфігураціях "Бухгалтерія для бюджетних установ України" та "Комплексний облік для бюджетних установ України" на жаль не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
ЧитатиПри використанні розширеної аналітики обліку витрат (РАУЗ) у регістрах витрат (і, як наслідок, у звіті "Відомість з обліку МПЗ" із розділу "Розширена аналітика") давальницькі матеріали не відображаються.
ЧитатиНаведена в статті методика моделювалася в конфігурації "Бухгалтерія для України", редакція 1.1. Номенклатурні групи = Замовлення. Приклад. Відображення в програмі
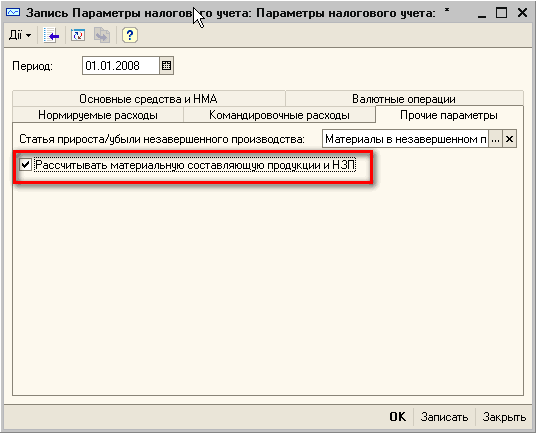
ЧитатиМатеріальна складова в готовій продукції та НЗВ (незавершене виробництво) розраховується за середнім коефіцієнтом відношення матеріальних витрат до всіх витрат.
ЧитатиЗа замовчуванням у типовій комплексній конфігурації з увімкненою ділянкою "Торгівля + склад" партійний облік з використанням методів FIFO або LIFO ведеться лише для товарів, тари та продукції. Під час списання інших видів ТМЦ партії необхідно вибирати вручну. Це буває незручно за наявності у підприємства досить великого обсягу таких ТМЦ. У цій статті буде розглянуто методику включення партійного обліку матеріалів та інших ТМЦ у типовій комплексній конфігурації для України.
ЧитатиТаке повідомлення виводиться в тому разі, якщо фактичні витрати відображені в тому розрізі, у якому були відсутні нормативні витрати. Стосовно питання ситуація могла виглядати так.
ЧитатиЦей реквізит визначає тип місця зберігання — склад або матеріально відповідальна особа.
ЧитатиУ цій статті буде розглянуто методику відображення переробки браку для повторного використання у виробничому процесі на конкретному прикладі.
ЧитатиПід час випуску готової продукції (напівфабрикатів) стороннім переробником може виникати ситуація, коли в отриманій продукції виявлено брак і необхідно цю продукцію передати сторонньому переробнику для виправлення браку.
ЧитатиУ цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки
Читати