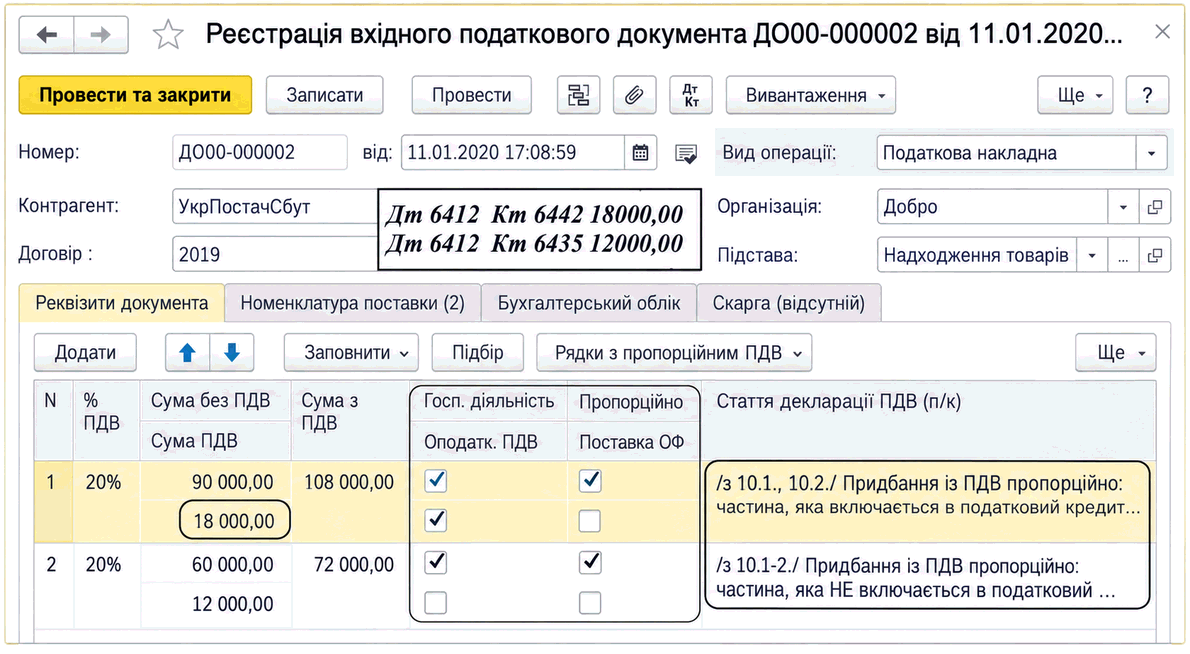
Відображення у податкових документах
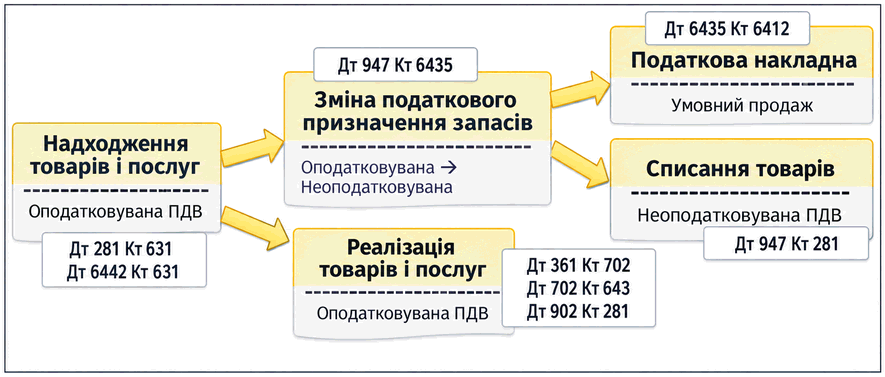
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиОписано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів
ЧитатиОплату праці працівників бюджетних установ провадять, зокрема, відповідно до постанови Кабінету Міністрів України від 30.08.2002 № 1298 Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери (далі — Постанова № 1298).Працівника прийнято на роботу в бюджетну установу. Чи можна в перший місяць роботи нарахувати йому премію у розмірі 100% посадового окладу?
ЧитатиЧергове обмеження заробітної плати працівників бюджетної сфери запроваджене Законом України Про внесення змін та визнання такими, що втратили чинність, деяких законодавчих актів України від 28.12.2014 № 76-VIII (далі — Закон № 76).Бухгалтер нарахував керівнику установи заробітну плату, яка разом із сумою індексації перевищує максимальний місячний розмір. Адже з 01.01.2015 заробітна плата працівників бюджетних установ не може бути більшою за сім мінімальних заробітних плат. Чи поширюється таке обмеження на нараховані суми індексації, відпускних, матеріальної допомоги, премії?
ЧитатиУ ситуації, наведеній у запитанні, мала місце робота помічника вихователя у групі з перевищенням норми наповнюваності дітей та понад установлений робочий час. Розглянемо умови оплати праці за кожної з цих обставин окремо.Помічник вихователя (5-й тарифний розряд) працює у групі ДНЗ з дітьми 4-річного віку. За списком у такій групі — 30 дітей. Фактично протягом грудня групу відвідували у середньому 25 дітей. В один із днів грудня помічник вихователя відпрацювала чотири години після закінчення своєї зміни у зв’язку з несвоєчасним виходом на роботу напарниці, яка повинна була заступити на наступну зміну. Місячний посадовий оклад помічнику вихователя встановлено на рівні 1218 гривень. Як правильно нарахувати заробітну плату за таких умов?
Читати<b>Ні</b>, не може. Пояснимо чому.На балансі бюджетної установи обліковується будівля, частину якої установа надає в оренду. Договором оренди передбачена сплата орендної плати з урахуванням щомісячної індексації. Чи може бухгалтер бюджетної установи на прохання орендаря нараховувати орендну плату без індексації?
ЧитатиВиконання обов’язків тимчасово відсутнього працівника без звільнення працівника від своїх основних обов’язків — це заміна працівника, відсутнього у зв’язку з хворобою, відпусткою тощо. Відповідно до статті 105 Кодексу законів про працю України (КЗпП) працівникам, які виконують обов’язки тимчасово відсутнього працівника без звільнення від своєї основної роботи, провадиться доплата за <b>виконання обов’язків тимчасово відсутнього працівника</b>.За наказом завідувача дошкільного навчального закладу за виконання протягом червня 2013 року обов’язків тимчасово відсутнього діловода вихователю-методисту встановлено доплату у розмірі 50% ставки заробітної плати. За результатами атестації вихователю-методисту присвоєно педагогічне звання Старший вихователь. Стаж його педагогічної роботи — понад 20 років. Ставка заробітної плати вихователя-методиста — 1806,00 грн. (12-й тарифний розряд за ЄТС), посадовий оклад діловода — 1159,00 грн. (5-й тарифний розряд за ЄТС). Як нарахувати заробітну плату вихователю-методисту з урахуванням заміни діловода?
ЧитатиВідповідно до пункту 1 частини першої статті 7 Закону України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464-VI єдиний внесок на загальнообов’язкове державне соціальне страхування (далі — ЄСВ) нараховується на суму нарахованої кожній застрахованій особі заробітної плати за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати, у т. ч. у натуральній формі, що визначаються відповідно до Закону України Про оплату праці від 24.03.1995 № 108/95-ВР.Працівник звільнився з установи 25.03.2015. У цей самий день йому були нараховані та виплачені заробітна плата за відпрацьований час та компенсація за невикористану відпустку. Чи нараховується ЄСВ на суму компенсації за невикористану відпустку? Як відобразити таку суму у таблиці 6 Звіту з ЄСВ?
ЧитатиДодаткові відпустки прибиральнику службових приміщень, гардеробнику, кастелянці та техніку І категорії, які працюють у пологовому будинку, встановлені колективним договором на підставі Списку виробництв, робіт, професій і посад, затвердженого постановою КМУ від 17.11.1997 № 1290, та результатів атестації робочих місць за умовами праці. Чи правомірно надання щорічних додаткових відпусток за особливий характер праці зазначеним працівникам?
ЧитатиОплату праці працівників бюджетних установ провадять, зокрема, відповідно до постанови Кабінету Міністрів України від 30.08.2002 № 1298 Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери (далі — Постанова № 1298).Працівника прийнято на роботу в бюджетну установу. Чи можна в перший місяць роботи нарахувати йому премію у розмірі 100% посадового окладу?
ЧитатиОплату праці працівників бюджетних установ провадять, зокрема, відповідно до постанови Кабінету Міністрів України від 30.08.2002 № 1298 Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери (далі — Постанова № 1298).Працівника прийнято на роботу в бюджетну установу. Чи можна в перший місяць роботи нарахувати йому премію у розмірі 100% посадового окладу?
ЧитатиВідповідно до пункту третього частини першої статті 62 Закону України Про вищу освіту від 01.07.2014 № 1556-VII особи, які навчаються у вищих навчальних закладах, мають право на трудову діяльність у позанавчальний час.Студент, який навчається у виші за денною формою навчання, влаштувався на роботу до установи на умовах неповного робочого дня. Проте у вересні він відпрацював повну норму тривалості робочого часу за місяць. Чи може установа нарахувати йому заробітну плату у розмірі повного посадового окладу?
Читати