Контроль цільового використання активів та витрат
Описано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів
Цільове податкове призначення активів та витрат
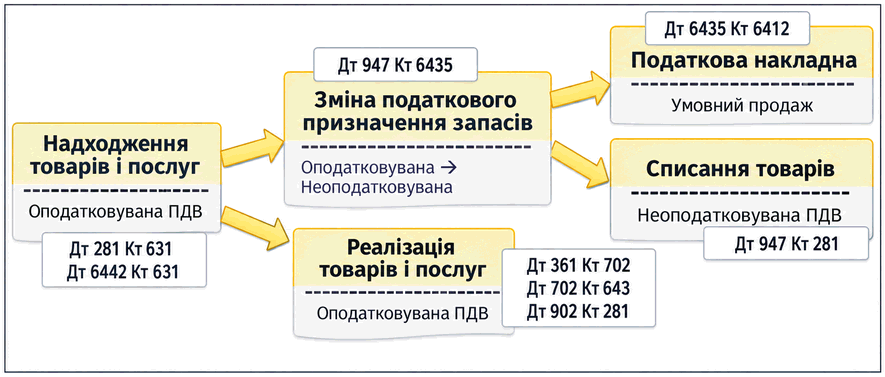
Схема зміни податкових параметрів
Документ Зміна податкового призначення запасів
Цільове податкове призначення активів та витрат
Практично для всіх господарських операцій, пов’язаних із продажами та закупівлями, зазначають податкове призначення (ПДВ) операції. Значення цього параметра визначає нарахування податкового кредиту та податкових зобов’язань з ПДВ. Проте для деяких активів цю інформацію фіксують у проводках як значення аналітичного розрізу обліку залишків і використовують у подальшому обліку:
- Для запасів і капітальних інвестицій;
- Для введених в експлуатацію необоротних активів;
- Для витрат майбутніх періодів;
- Для незавершеного виробництва;
- Для ТЗВ, що обліковуються на окремому рахунку.
Облік у розрізі Податкового призначення ПДВ дає змогу відстежувати випадки нецільового використання активів. У господарській діяльності підприємства можуть виникати ситуації, коли податкові параметри операції фактичного використання активу відрізняються від передбачених цільових параметрів. Наприклад, товар, придбаний для продажу за ставкою 20 % (оподатковувана ПДВ господарська діяльність), був зіпсований і підлягає списанню (неоподатковувана ПДВ негосподарська діяльність). У такому разі слід нарахувати податкові зобов’язання з ПДВ за умовним продажем.
Щоб відобразити списання запасів на інше податкове призначення, ніж зазначене під час придбання, податкове призначення запасу спочатку слід змінити спеціальним документом. У програмі можна змінити початкове податкове призначення ПДВ:
- Запасів — документом Зміна податкового призначення запасів; це слід зробити перед фактичним використанням за новим призначенням, процес описано далі;
- Основних засобів — документом Зміна податкового призначення ОЗ у будь-який момент часу;
- ТЗВ — регламентним документом Зміна податкового призначення ТЗВ після процедури розподілу ТЗВ, що фіксує нецільове використання ТЗВ.
Документи Зміна податкового призначення... змінюють податкове призначення активу як аналітичний обліковий параметр і реєструють відповідні очікувані податкові коригування — нарахувати (відсторнувати) податкові зобов’язання з ПДВ.
Схема зміни податкових параметрів
Під час оприбуткування запасів та інших активів для обліку ПДВ у товарних документах важливе значення мають такі параметри:
- Ставка ПДВ. Ставка визначає суму ПДВ у документі;
- Податкове призначення ПДВ. Податкове призначення визначає:
- Яким чином суму ПДВ буде відображено в обліку: повністю включено до ПК (Опод. ПДВ), включено до вартості активу (Неопод. ПДВ...), частково включено до ПК (Пропорц. опод. ПДВ);
- За яким податковим призначенням актив відображатиметься в обліку.
Схема нецільового використання активів
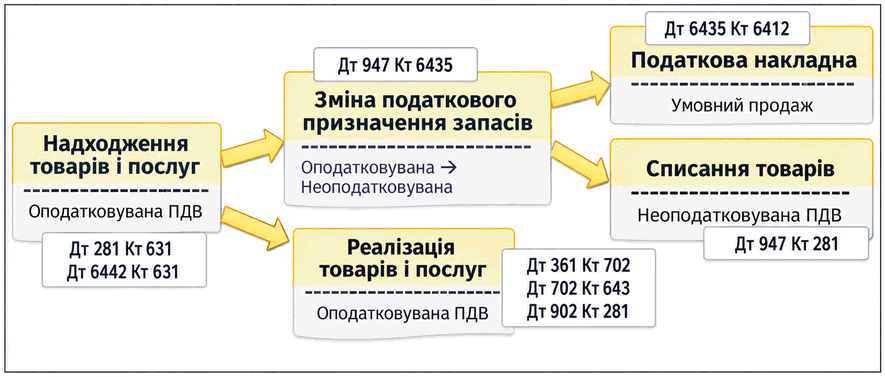
Податкове призначення ПДВ є контрольованим аналітичним значенням обліку запасів, яке реєструється у проводках. Тобто під час відображення операцій вибуття виконується контроль залишків запасів не лише за рахунком обліку, а й за податковим призначенням ПДВ.
За потреби зміни цільового призначення запасів слід дотримуватися такого порядку дій: зміну податкового призначення запасів за допомогою документа Зміна податкового призначення запасів потрібно відображати хронологічно раніше, ніж вибуття запасів із новим податковим призначенням ПДВ.
Документ Зміна податкового призначення запасів
Документ Зміна податкового призначення запасів призначений для зміни цільового призначення запасів і формування відповідних коригувань ПДВ. Цю операцію слід виконувати щоразу, коли запаси фактично потрібно використати для цілей, що не збігаються з податковим призначенням, зазначеним під час оприбуткування запасів.
Наприклад: номенклатуру Лоза верби було придбано з цільовим призначенням Опод. ПДВ за ставкою 20 %. У разі зміни призначення на Неопод. ПДВ, негосп. втрачається право на податковий кредит і слід нарахувати податкові зобов’язання в сумі 0,72 грн.
Зміна податкового призначення запасів
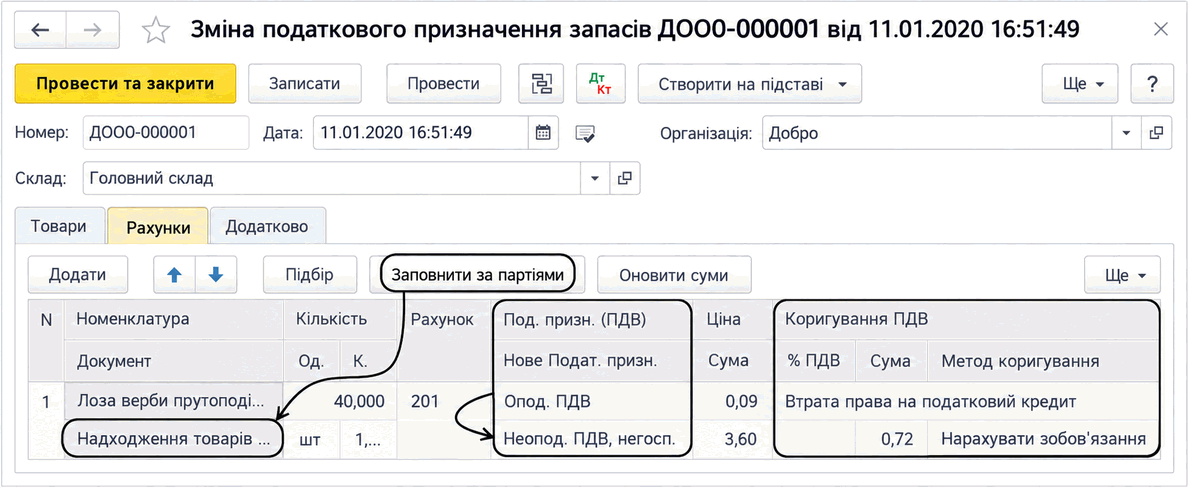
Користувач завжди може відмовитися від коригування ПДВ, зазначивши Метод коригування — Не коригувати.
Документ рекомендується заповнювати в такій послідовності:
- заповнити параметри шапки — організацію та склад, на якому є залишки номенклатури;
- у таблиці зазначити Номенклатуру, Кількість, цільове Податкове призначення (ПДВ) та Рахунок;
- натиснути кнопку Заповнити за партіями — під час заповнення добираються залишки в розрізі партій, якщо ведеться облік За ФІФО, і заповнюються сумові параметри;
- зазначити Нове податкове призначення ПДВ та Метод коригування;
- заповнити всі необхідні кореспондуючі рахунки й аналітику на вкладці Рахунки, провести документ.
Документ можна заповнити повністю вручну за допомогою механізму Підбір або частково: ціну й суму можна розрахувати за кнопкою Оновити суми. Проте, якщо потрібно скоригувати конкретну партію постачання, поле Документ оприбуткування слід заповнити вручну.
Інші документи зміни податкового призначення діють аналогічно.