Неліквідні активи в бухгалтерському обліку
Визначення ліквідності товару. Уцінка як метод реалізації залежаного товару.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Визначення ліквідності товару. Уцінка як метод реалізації залежаного товару.
ЧитатиНа сьогодні автоматизація бухгалтерського обліку не є вкрай складним завданням для користувача бухгалтерських програм. Тому зараз розробляються програми для комп'ютеризації бухгалтерського обліку та досягнення будь-яких цілей: від комп'ютеризації певних ділянок облікової роботи до створення величезних взаємопов'язаних баз даних. Виявляється, для ефективної роботи важливо мати єдину базу даних для абсолютно всіх ділянок бухгалтерського обліку. Одночасно вирішується проблема різних операцій та оформлення первинних документів. Об'єднані версії бухгалтерського обліку вирішують проблему залежності роботи ділянок від моменту запиту до єдиної бази.
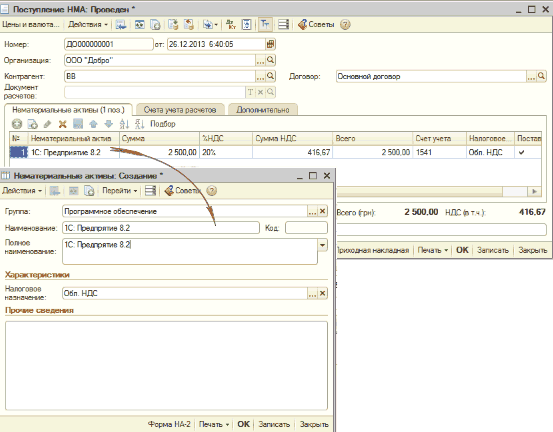
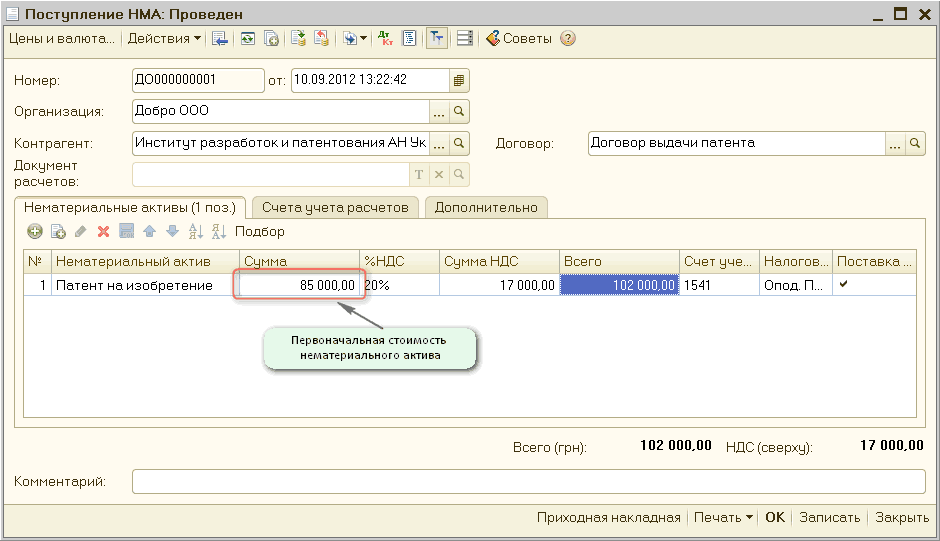
ЧитатиПридбання НМА в "1С: Бухгалтерії 8 для України" створенням документа "Надходження НМА" ("Надходження НМА - Нематеріальні активи"). Роль НМА у більшості випадків на підприємствах виконує бухгалтерське ПЗ, і вивчати правильність заповнення документа, наводячи як приклад придбання програми "1С: Підприємство 8 для України".
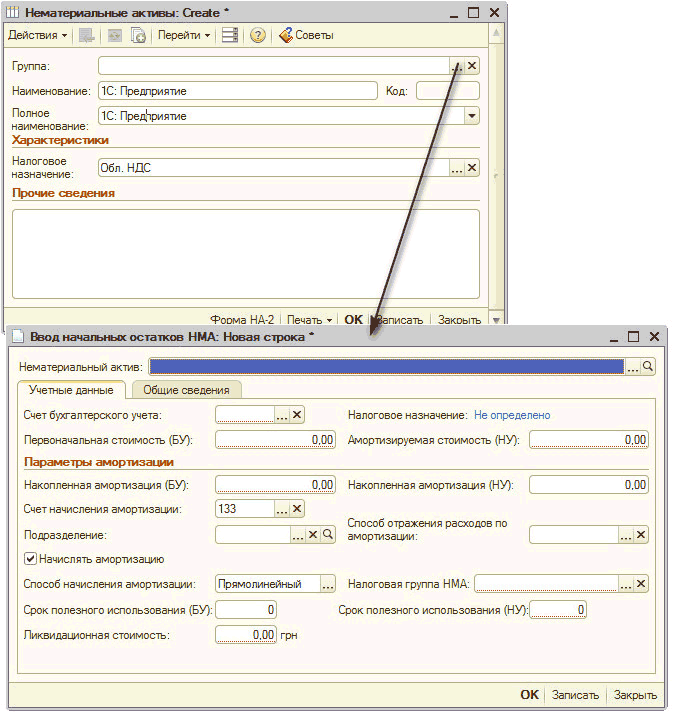
ЧитатиУ цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.
Читатиу цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
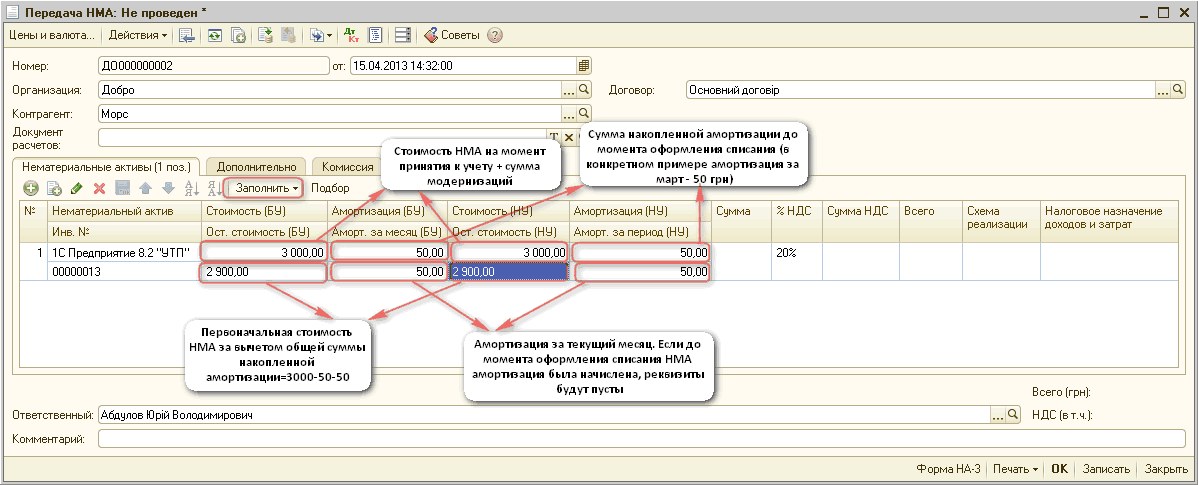
ЧитатиВартість НМА, експлуатацію яких припинено для виробництва продукції, реалізації робіт і надання послуг, підлягає списанню. Це може бути наслідком припинення строку дії патенту або інших охоронних документів або, стосовно нашого випадку, — у зв'язку з моральним зносом ПЗ і придбанням більш новаторського.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) виробничим методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті міститься посилання на п.26 ПС(Б)О № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиЦей розділ розповість Вам, що таке консервація основних фондів і яким чином вона здійснюється в 1С. Також Ви навчитеся відображати документально операції з продажу та дії з НМА.
ЧитатиЦей розділ допомагає в обліку операцій з малоцінними активами, їх надходження та введення. Окремо розглядаються як малоцінні швидкозношувані предмети, так і малоцінні необоротні матеріальні активи.
Читати