Організація податкового обліку
У цьому розділі ми розглянемо податковий облік як обов'язкову сторону звітності підприємства, принципи роботи підсистем.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У цьому розділі ми розглянемо податковий облік як обов'язкову сторону звітності підприємства, принципи роботи підсистем.
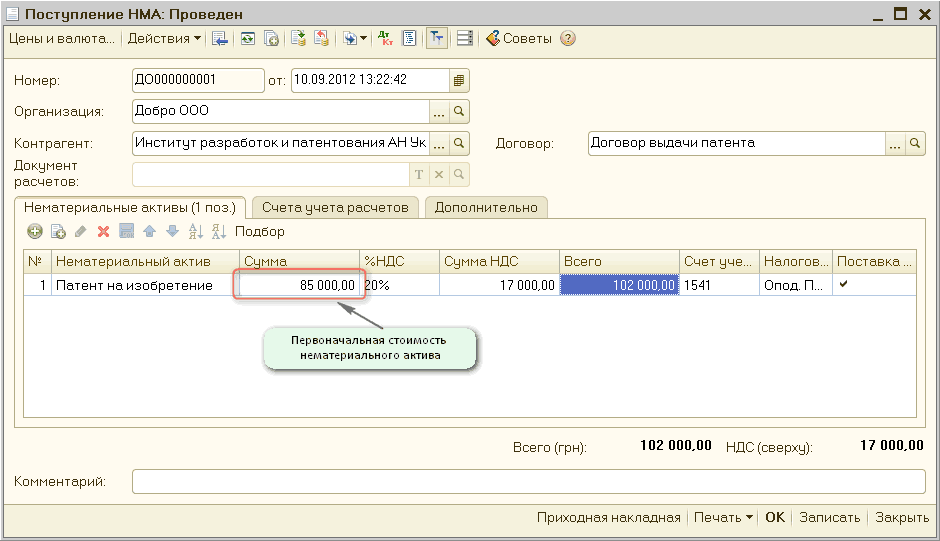
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиДля відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.
ЧитатиДокумент "Переоцінка" призначений для відображення зменшення або збільшення вартості необоротних активів, запасів і бланків суворої звітності в установі, а також для проведення їх індексації.
ЧитатиВ обробці "Групове введення необоротних активів", що викликається з документа "Введення початкових залишків", розрахунок значення інвентарного номера відбувається під час запису нового інвентарного номера. Тому, якщо існує потреба у зміні номера, розрахованого програмою, потрібно виконувати дії в такій послідовності:
ЧитатиУ типових конфігураціях автоматичний облік орендованих необоротних активів не ведеться.
ЧитатиМШП (малоцінні швидкозношувані предмети) у конфігурації обліковуються як запаси, тобто вони є елементами довідника "Номенклатура" (ТМЦ). Вид елемента довідника визначається в самому довіднику шляхом вибору відповідного виду. Вибір визначає рахунок обліку, на який згодом підуть проводки при оприбуткуванні МШП (у конфігурації рахунок 22).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиСхема обліку витрат у типових українських конфігураціях визначається значенням константи "Використовувати рахунки витрат".
ЧитатиДля відображення в обліку операцій зі списання МШП внаслідок втрати ними свого виробничого призначення або нормального зносу в конфігурації передбачено документ "Списання МШП". При проведенні документ формує проводки тільки за позабалансовим рахунком МЦ (Малоцінні активи в експлуатації).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
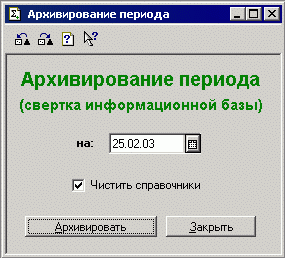
ЧитатиОбробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи
ЧитатиУ конфігураціях "Бухгалтерія для бюджетних установ України" та "Комплексний облік для бюджетних установ України" на жаль не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
ЧитатиНеобхідності в дублюванні вмісту довідника "Необоротні активи" у довіднику "Інвестиції" немає. Мінімально достатньо по одному елементу довідника "Інвестиції" для кожного субрахунку інвестицій (у типовій конфігурації це субрахунки 151-155).
Читати