Алгоритм роботи обробки "Архівування періоду"
Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи
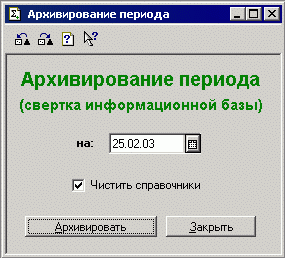
Обробка «Архівування періоду» призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. На рисунку наведено зовнішній вигляд діалогового вікна обробки.
Очищення довідників
За увімкненого прапорця «Очищати довідники» позначаються на видалення елементи довідників «Необоротні активи», «Місця зберігання», «ТМЦ», «Партії», «Контрагенти», за якими немає залишків на дату архівування. Крім цього, номенклатурні позиції з видом «Послуга» також не позначаються на видалення.
Алгоритм роботи
Обробка розраховує бухгалтерські підсумки на дату, зазначену в діалозі, за всіма рахунками та субрахунками в розрізах:
- використовуваного роздільника обліку (фірми);
- кожної валюти підсумків;
- кожного об'єкта аналітики.
Інформація про залишки, що існують на вибрану дату, вноситься за допомогою ручної операції. Усі документи, введені в систему до цієї дати, позначаються на видалення. Виняток становлять документи, що використовуються як субконто в сформованій операції. Для таких документів просто вимикається проведення.
Розгляньмо роботу алгоритму на простому прикладі.
Припустімо, у нашій інформаційній базі облік ведеться для однієї фірми.
За одним контрагентом на рахунку 632 знаходиться кредитовий залишок у доларах США за двома прибутковими накладними.
Після виконання обробки архівування буде створено ручну операцію з такими проводками.
| Рахунок дебету | Рахунок кредиту | Субконто кредиту | Сума | Валютна сума | Фірма |
| 00 | 632 | Контрагент Прибуткова накладна №1 |
Гривневе покриття заборгованості | Заборгованість у валюті за ПН №1 | Наша фірма |
| 00 | 632 | Контрагент Прибуткова накладна №2 |
Гривневе покриття заборгованості | Заборгованість у валюті за ПН №2 | Наша фірма |