Розрахунок заробітної плати
Послідовність введення даних для розрахунку та документів, що дають змогу розрахувати заробітну плату співробітників, така:
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Послідовність введення даних для розрахунку та документів, що дають змогу розрахувати заробітну плату співробітників, така:
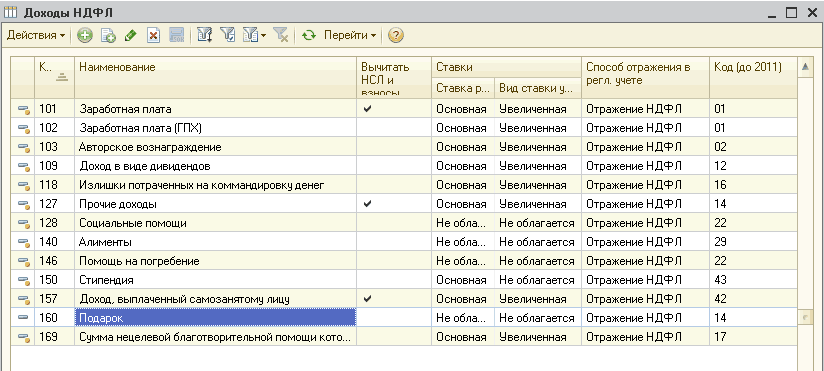
ЧитатиОподаткування подарунка (доходів у натуральній формі) залежить від його вартості. У п. 165.1.39 ПКУ зазначено, що не включається до розрахунку загального місячного (річного) оподатковуваного доходу вартість подарунків (а також призів переможцям і призерам спортивних змагань), якщо їх вартість не перевищує 50% однієї мінімальної заробітної плати в розрахунку на місяць, установленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій формі. Тобто якщо вартість подарунка менша за 536.50 грн. у 2012 році, то такий подарунок не повинен обкладатися ПДФО.
ЧитатиУ бюджетній конфігурації схема оподаткування заробітної плати співробітника вказується в картці співробітника (Меню "Довідники" -> " Співробітники ") у реквізиті "Вид оподаткування".
ЧитатиУ цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
Читати