Реєстрація інших доходів фізичних осіб
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
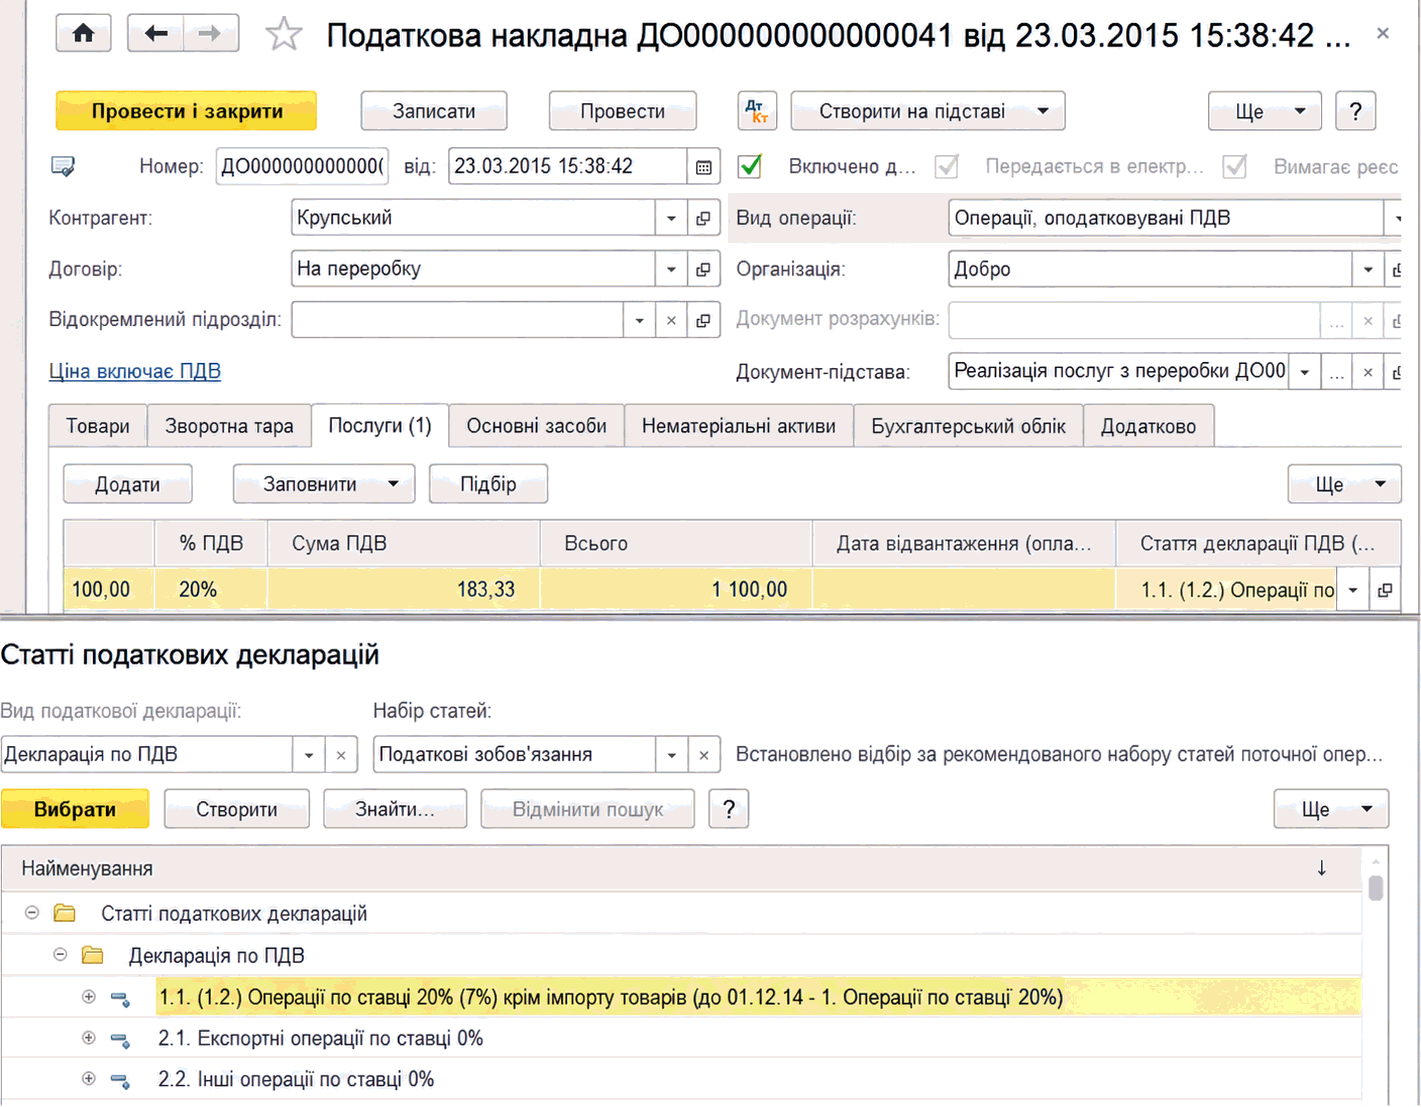
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиОписано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
ЧитатиПрактична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу
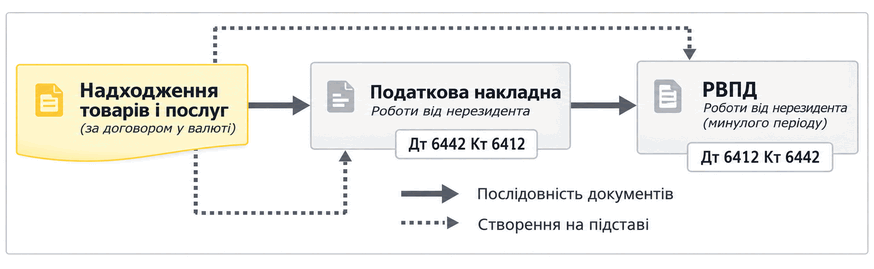
ЧитатиОписано відображення отриманих від нерезидента послуг за валютним договором, налаштування ставки ПДВ і податкового призначення, а також реєстрацію податкових документів без оформлення ВМД.
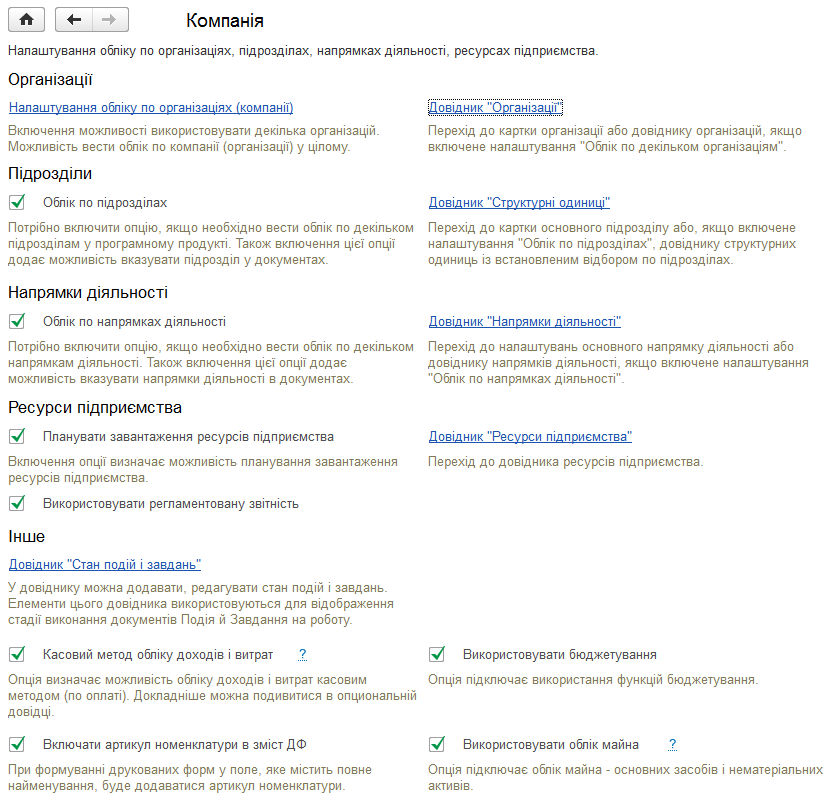
ЧитатиОписано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
ЧитатиНадання відпустки для догляду за дитиною оформлюється документом "Відпустка для догляду за дитиною". Докладніше описано в статті "Порядок відображення відпусток для догляду за дитиною до 3-х років".
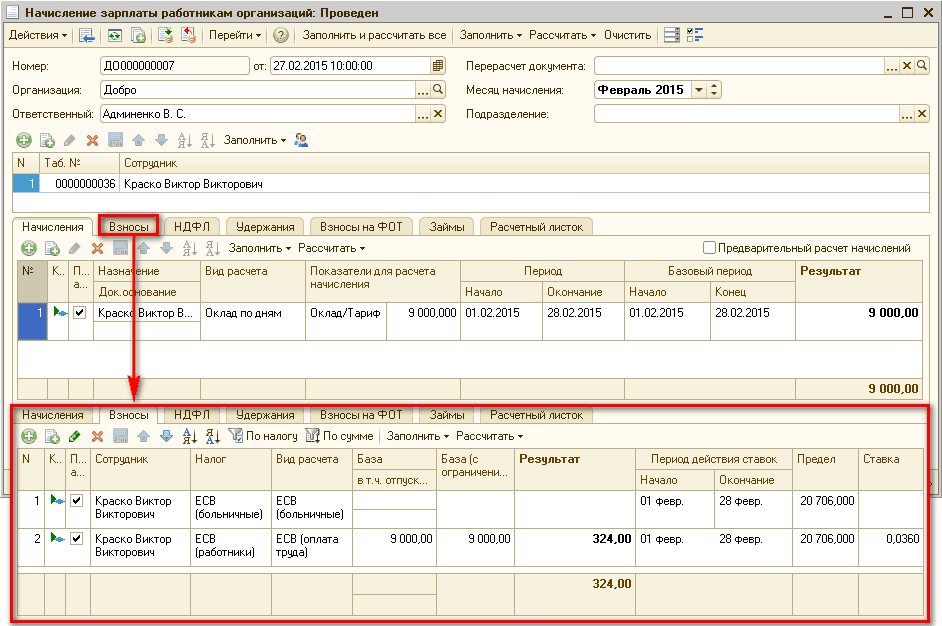
ЧитатиУ представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
ЧитатиУ цій статті описано методику відображення операцій фінансового лізингу в бухгалтерському та податковому обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2.Приклад
ЧитатиЦей розділ допоможе вам позначити в інформаційній базі, за якою схемою оподаткування працює підприємство. А також ви зрозумієте, що таке правило першої події та в яких випадках слід застосовувати саме цей принцип.Схеми оподаткування. Перша подія
ЧитатиДля кожного співробітника в довіднику "Співробітники" може бути визначена шкала оподаткування за пенсійним податком. Якщо співробітник є державним службовцем, то оподаткування нарахованої йому заробітної плати здійснюється за шкалою 1-5%. В іншому випадку вказується шкала 1-2%, як у госпрозрахунковій організації. Якщо шкала пенсійного податку не вказана, то за замовчуванням використовується шкала, вибрана в константі "Шкала пенсійного податку".
Читати