Тема публікацій

Ордер

Статті та довідкові матеріали за цією темою.

142 публікацій
Матеріал

Облік нарахування, утримань та виплати заробітної плати у програмі «BAS Бухгалтерія»: покрокова інструкція

BAS Бухгалтерія, заробітна плата, нарахування зарплати, утримання, ПДФО, військовий збір, ЄСВ, виплата заробітної плати, каса, банк, бухгалтерський облік, документообіг, звіти, автоматизація, підприємство, проводки, касові ордери, платіжне доручення, Журнал, ФОП, співробітники, аналіз зарплатиВступ. Завдання 1. Нарахування та утримання із заробітної плати. Завдання 2. Виплата заробітної плати і перерахування податків. Питання для самоконтролю

Читати
Матеріал

Формування бухгалтерської та податкової звітності в програмі «BAS Бухгалтерія»: покрокова інструкція для випускників

У статті розглядається, як у "BAS Бухгалтерія" формувати основні форми звітності, аналізувати діяльність підприємства та виконувати типові завдання, пов’язані з бухгалтерським і кадровим обліком, на прикладах конкретних операцій.Вступ. Основні форми звітності в «BAS Бухгалтерія». Аналітичні можливості «BAS Бухгалтерія» для керівника та бухгалтера. Питання для самоконтролю. Контрольні завдання для перевірки знань

Читати
Матеріал

Облік касових операцій і роботи з підзвітними особами у програмі «BAS Бухгалтерія»: покроковий практичний посібник

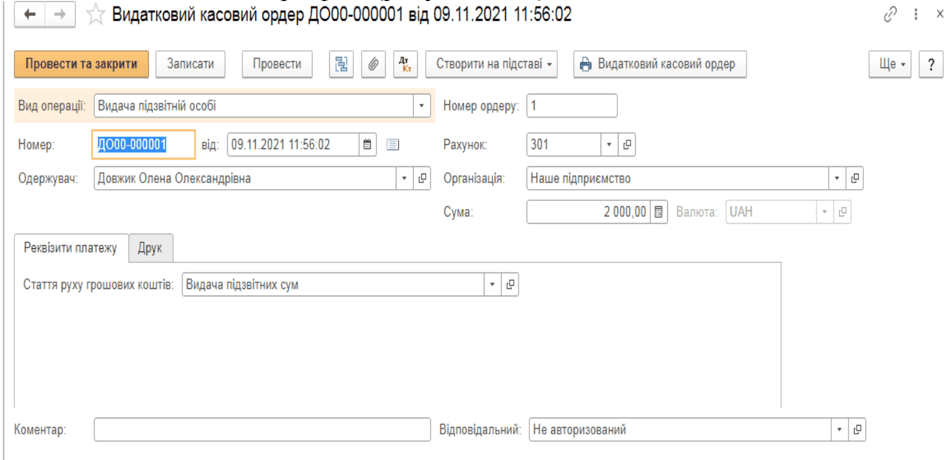
У цій статті міститься зрозуміле і детальне пояснення основних етапів обліку готівкових операцій та операцій з підзвітними особами у програмі "BAS Бухгалтерія" на прикладі реальних задач, з ілюстраціями кожного кроку та описом супровідних бухгалтерських проводок.Вступ. Завдання 1. Оформлення надходження готівки в касу підприємства. Завдання 2. Видача коштів під звіт працівнику. Завдання 3. Звіт підзвітної особи про використання коштів. Завдання 4. Оформлення повернення залишку підзвітних коштів. Додаткові звіти і контроль касових операцій. Питання для самоконтролю

Читати
Матеріал

Електронні документи та облік грошових коштів у системі BAS: Бухгалтерія

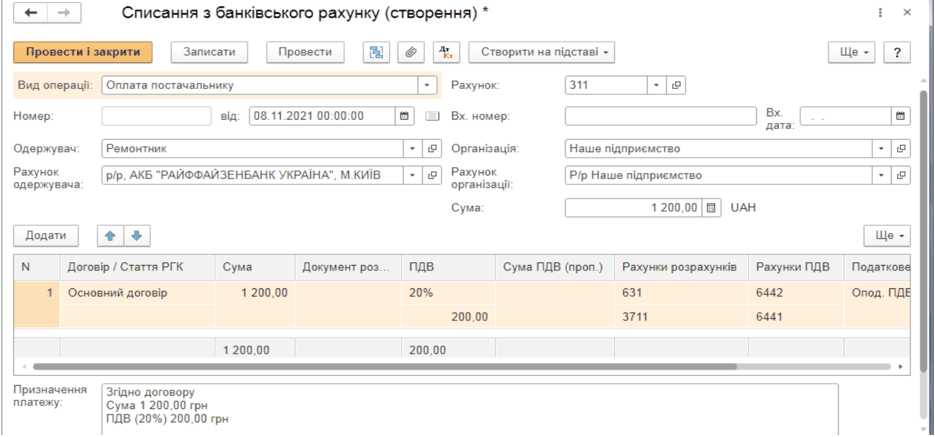
Огляд електронних документів та процедури обліку руху грошових коштів на рахунках підприємства із використанням BAS: Бухгалтерія, приклади формування платіжних документів, особливості аналітичного обліку та типові бухгалтерські проводки.Оформлення списання грошових коштів з банківського рахунку. Використання платіжного доручення в BAS: Бухгалтерія. Ведення обліку банківських виписок. Стандартні бухгалтерські звіти за операціями з грошовими коштами. Призначення рахунку 31 «Рахунки в банках». Типові бухгалтерські проведення по обліку грошових коштів

Читати
Матеріал

Автоматизацiя нарахування та виплати заробiтної плати в програмi BAS: Бухгалтерiя

Стаття докладно описує алгоритм нарахування, оплати та обліку зарплати у програмі BAS: Бухгалтерія, надає покрокові інструкції із прикладами робочих документів і розглядає формування звітності за операціями із зарплатою.Можливості обліку зарплати у BAS: Бухгалтерія. Нарахування авансу працівникам. Виплата авансу: банк та податки. Виплата авансу через касу. Нарахування основної зарплати за місяць. Виплата зарплати через банк. Виплата зарплати через касу. Виплата готівкою: оформлення ордерів. Звітність та аналітика по зарплаті. Типові кореспонденції бухгалтерських рахунків за операціями з оплатою праці

Читати
Матеріал

Електронний облік розрахунків з підзвітними особами та постачальниками у BAS: Бухгалтерія

електронна бухгалтерія, BAS: Бухгалтерія, підзвітні особи, постачальники, облік, розрахунки, документи, відрядження, корпоративна картка, касові ордери, авансовий звіт, ПДВ, первинна документація, контроль витрат, звітність, дебет, кредит, господарські операції, оплата, повернення товарів, фінансовий аналіз, рахунок 372, рахунок 631Загальні положення обліку підзвітних осіб у BAS: Бухгалтерія. Оформлення та заповнення електронних документів. Облік розрахунків із постачальниками та підрядниками. Таблиця кореспонденцій рахунків по обліку розрахунків з постачальниками та підрядниками

Читати
Матеріал

Електронний облік грошових коштів у сучасному підприємстві

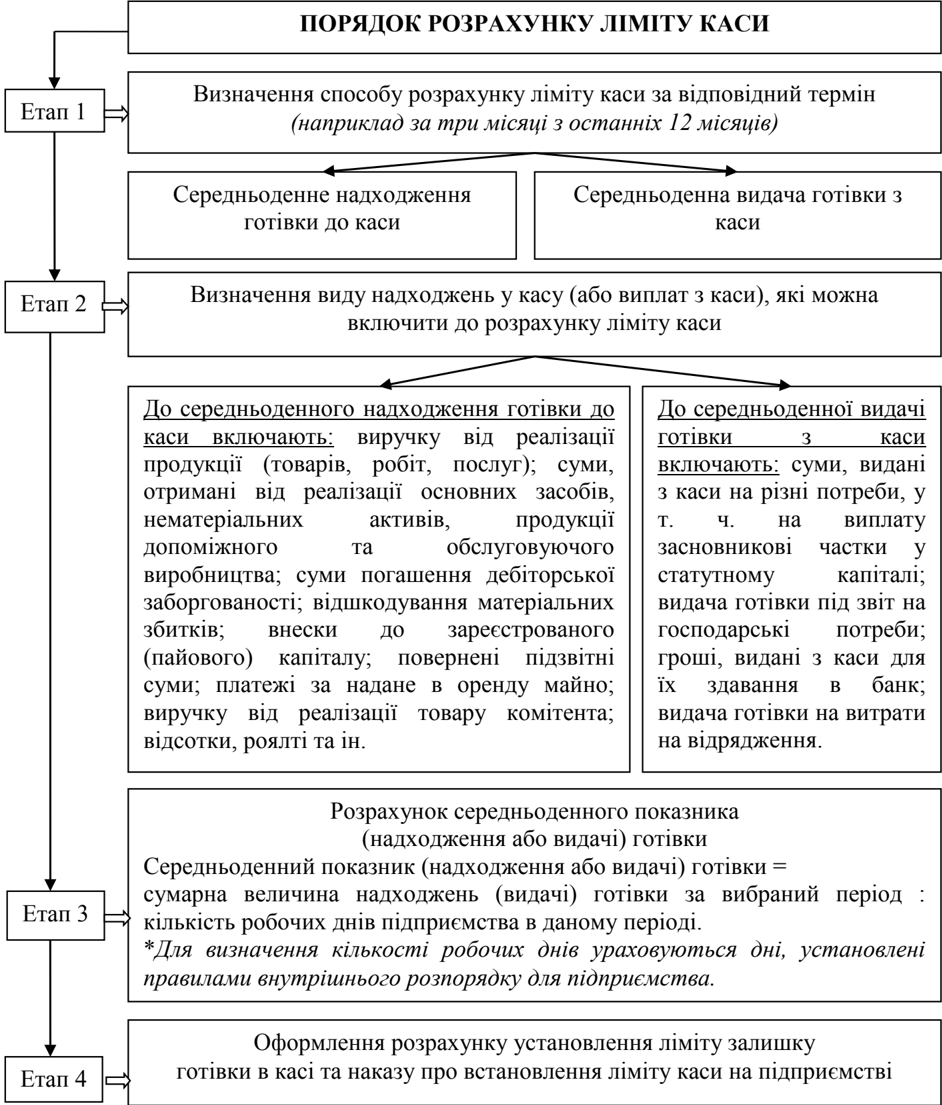
У цій статті опрацьовано принципи електронного обліку грошових коштів в умовах застосування сучасних програмних продуктів, розглянуто організаційні вимоги, порядок оформлення касових операцій, налаштування в інформаційних системах та автоматизацію звітності.Загальні вимоги до обліку грошових коштів. Випадки, коли готівка не вважається понадлімітною. Відповідальність за організацію касових операцій. Особливості електронного обліку готівки. Автоматизовані звіти — аналітика та контроль. Особливості обліку рахунків та здійснення банківських операцій. Висновки

Читати
Матеріал

Обліковуємо інвалідні коляски правильно

Інвалідні коляски, придбані для передачі їх інвалідам, <b>обліковують як запаси</b>. Нагадаємо, що запаси — це, зокрема, активи, які утримуються для подальшого продажу, безоплатного розподілу, передачі за умов звичайної господарської діяльності (п. 4 розд. І Національного положення (стандарту) бухгалтерського обліку в державному секторі 123 Запаси, затвердженого наказом Міністерства фінансів України від 12.10.2015 № 1202).Заклад сфери соціального захисту придбав інвалідні коляски, аби надалі передати їх інвалідам. На якому субрахунку він має обліковувати такі коляски?

Читати
Матеріал

Обліковуємо витрати з переустановлення кондиціонера

У разі переустановлення кондиціонера (його перенесення з одного приміщення до іншого) витрати з його демонтажу та монтажу є поточними витратами. Пояснимо чому.Як правильно обліковувати витрати з переустановлення кондиціонера в іншому приміщенні?

Читати
Матеріал

Оприбуткування основних засобів: застосовуємо меморіальний ордер правильно

Бюджетні установи з метою забезпечення єдності бухгалтерського обліку мають використовувати меморіальні ордери відповідно до Інструкції про форми меморіальних ордерів бюджетних установ та порядок їх складання, затвердженої наказом Державного казначейства України від 27.07.2000 № 68 (далі — Інструкція № 68).Який меморіальний ордер потрібно застосовувати для оприбуткування основних засобів та списання копійок?

Читати
Матеріал

Основні засоби не експлуатуються: чи нараховувати амортизацію

Нараховувати амортизацію на літній табір, що на дату балансу не експлуатується, не потрібно у разі його консервації. Пояснимо чому.У бюджетній установі обліковується літній табір, що на дату балансу не експлуатується. Чи нараховувати на нього амортизацію?

Читати
Матеріал

Чи належить послуга з оформлення залізничних квитків до транспортних витрат, пов’язаних із відрядженням?

Відповідно до пункту 6 розділу ІІ Порядок відрядження в межах України Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Міністерства фінансів України від 13.03.1998 № 59 (далі — Інструкція № 59), <b>витрати на проїзд</b> до місця відрядження і назад <b>відшкодовуються</b> в розмірі вартості проїзду, зокрема, залізничним транспортом <b>з урахуванням усіх витрат</b>, пов’язаних із придбанням проїзних квитків.У нашому місті квитки на залізничний транспорт можна придбати у залізничних касах центрального вокзалу та касах, які розташовані в орендованих Укрзалізницею приміщеннях у різних частинах міста. При придбанні квитків в касах, які розташовані в орендованих Укрзалізницею приміщеннях, утримується 12 грн. як послуга з оформлення залізничних квитків та видається квитанція до прибуткового касового ордера як підтвердження сплати за послугу. Чи належить послуга з оформлення залізничних квитків, що надається сервісним центром, до транспортних витрат, пов’язаних із відрядженням?

Читати
Записатися телефоном