Тема публікацій

ОС

Довідкові матеріали за цією темою.

132 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Технічне забезпечення електронної бухгалтерії: вимоги, сучасні рішення, підтримка

У статті розглянуті основні аспекти організації технічної та системної інфраструктури для впровадження електронної бухгалтерії на підприємствах України, акцентовано увагу на сучасних програмних продуктах, їх технічних вимогах, особливостях впровадження й супроводу.Вибір форми ведення бухгалтерського обліку: автоматизація як сучасна необхідність. Стан та обмеження використання програмних продуктів для бухгалтерії. Технічні та системні вимоги до сучасних бухгалтерських програм. Ключові особливості сервісної підтримки користувачів бухгалтерських програм. Висновки

Читати
Матеріал

Чому при списанні МНМА в документі "Списання ОЗ" не заповнюється колонка "Зал. вартість (БО)"?

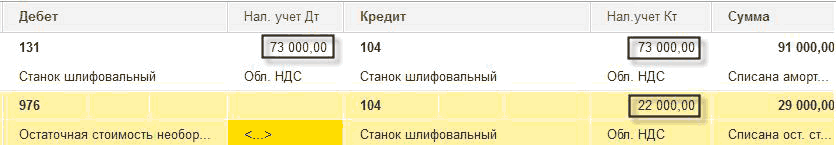
Згідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).

Читати
Матеріал

Як відобразити зміну матеріально-відповідальної особи для основного засобу?

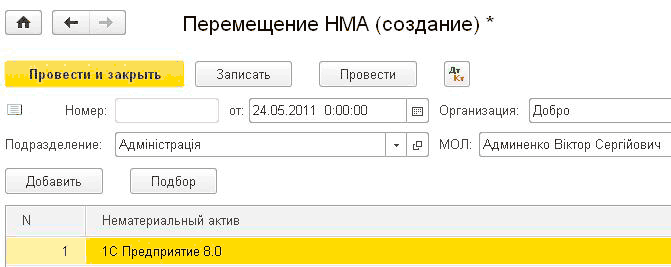
Зміна матеріально-відповідальної особи для основного засобу, що перебуває в експлуатації, оформлюється документом "Переміщення ОЗ". Саме цей документ призначений для встановлення нового значення матеріально-відповідальної особи та підрозділу для переліку основних засобів.

Читати
Матеріал

Яким чином оформити окрему податкову накладну на продаж за ціною нижче ціни придбання, якщо податкова була виписана за передоплатою?

У типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).

Читати
Матеріал

Як виписати податкову накладну при продажу за ціною нижче ціни придбання?

У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.

Читати
Матеріал

Чому витрати на ремонт не можна відразу списати на витрати прибуткової накладної? Навіщо обов'язково створювати документ "Модернізація і ремонт ОЗ"?

Порядок обліку витрат на поліпшення та ремонт основних засобів регулюється п.14 і п.15 НП(С)БО 7 і залежить від характеру здійснюваних ремонтних робіт та від їх майбутнього економічного ефекту.

Читати
Матеріал

Для чого використовується документ "Прийняття до обліку ОЗ" з видом операції "Інше"?

Документ "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.

Читати
Матеріал

Нематеріальні активи

До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів

Читати
Матеріал

Принципи обліку податку на прибуток

Податковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати

Читати
Записатися телефоном