Чому списані раніше основні засоби відображаються у звіті "Інвентарна картка ОЗ", сформованому на поточну дату?
У звіті "Інвентарна картка ОЗ" виводяться всі облікові дані про основні засоби, інформацію про які введено до інформаційної бази.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У звіті "Інвентарна картка ОЗ" виводяться всі облікові дані про основні засоби, інформацію про які введено до інформаційної бази.
ЧитатиУ деяких випадках, наприклад, після прокручування форми коліщатком миші або за допомогою смуг прокручування, можливі залишкові дефекти в довільному місці форми. . У застосунку "Intel(R) HD Graphics Control Panel". За допомогою диспетчера пристроїв Windows
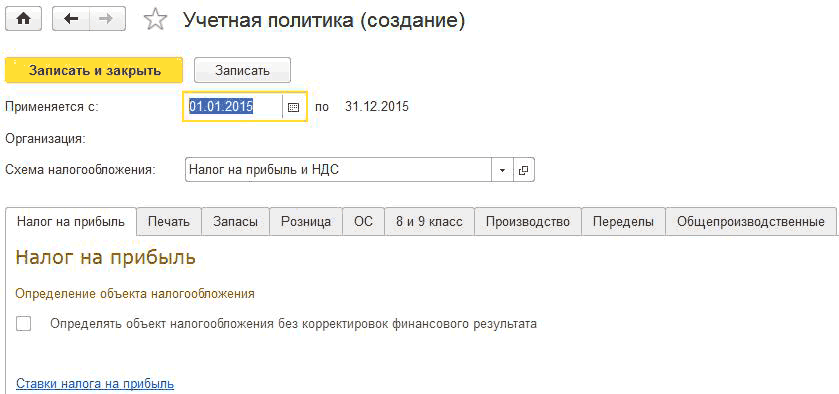
ЧитатиЧинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
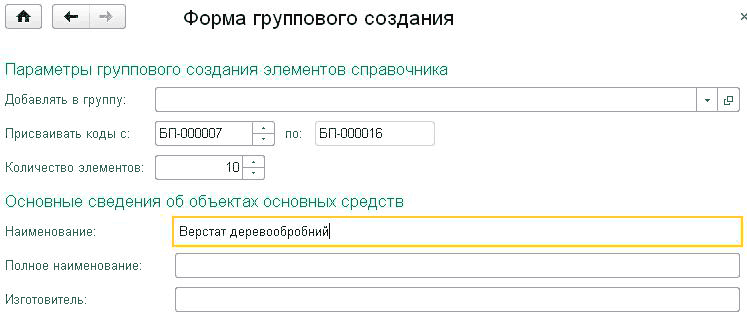
ЧитатиУ довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ конфігурації Бухгалтерія для України вносити залишки за капітальними інвестиціями рекомендується за допомогою обробки Введення початкових залишків.I.Приклади відображення операцій з капітальними інвестиціями на етапі їх обліку до введення в експлуатацію. II. Приклади відображення операцій з основними засобами після прийняття до обліку
ЧитатиНадходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
ЧитатиІз загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
ЧитатиУ статті розглянуто порядок накопичення витрат на виплату зарплати працівника організації на конкретному об'єкті будівництва з подальшим збільшенням вартості основного засобу.
ЧитатиУ цій статті розглянуто методику налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п. 26 НП(С)БО 7.
Читати