Тема публікацій

Основні засоби

Довідкові матеріали за цією темою.

67 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Основні засоби

Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Матеріал

Загальні принципи обліку

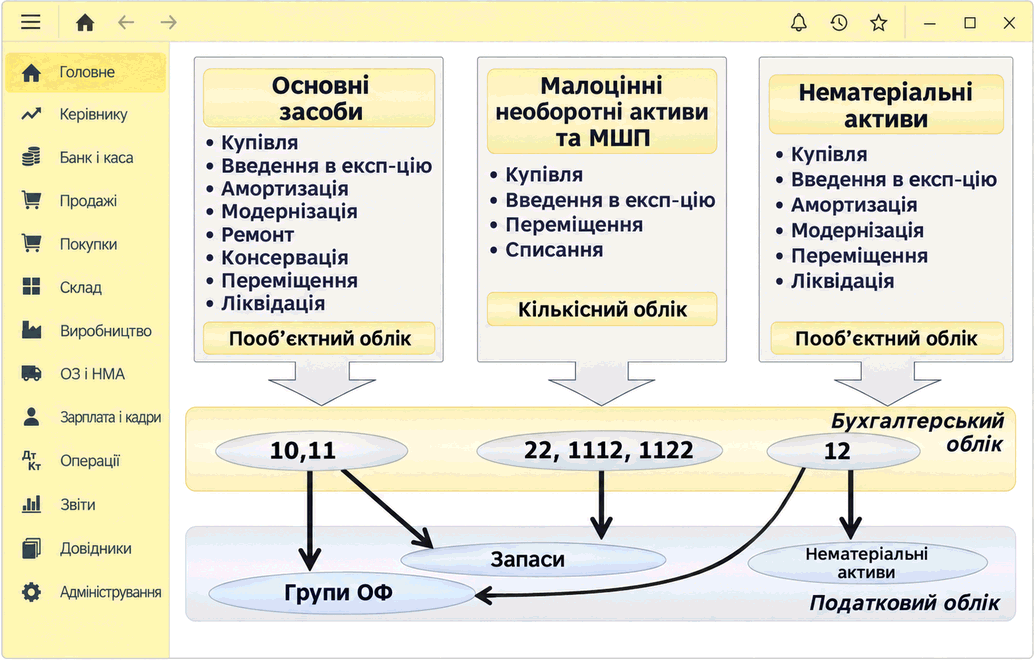
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.

Читати
Матеріал

Введення в експлуатацію

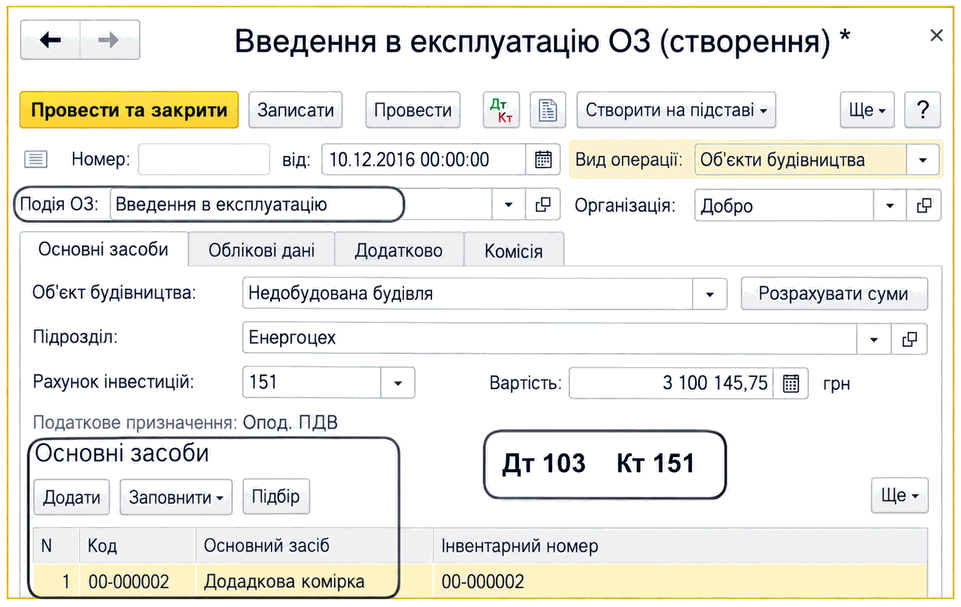
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.

Читати
Матеріал

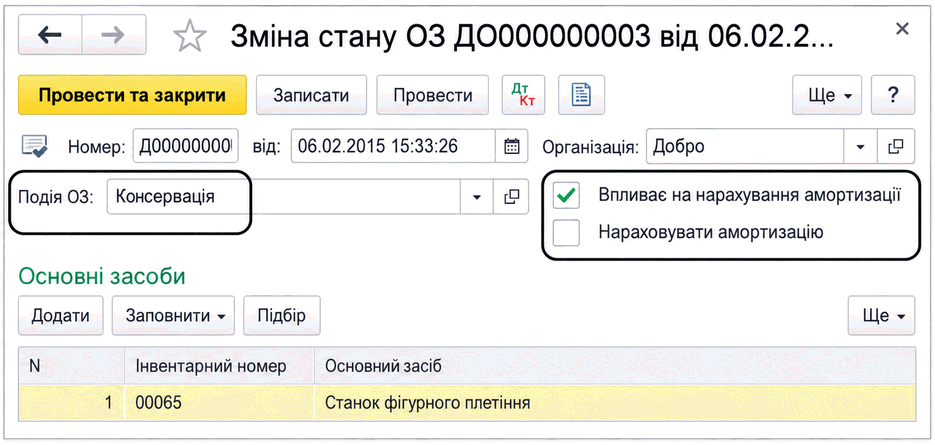
Консервація ОЗ

У BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.

Читати
Матеріал

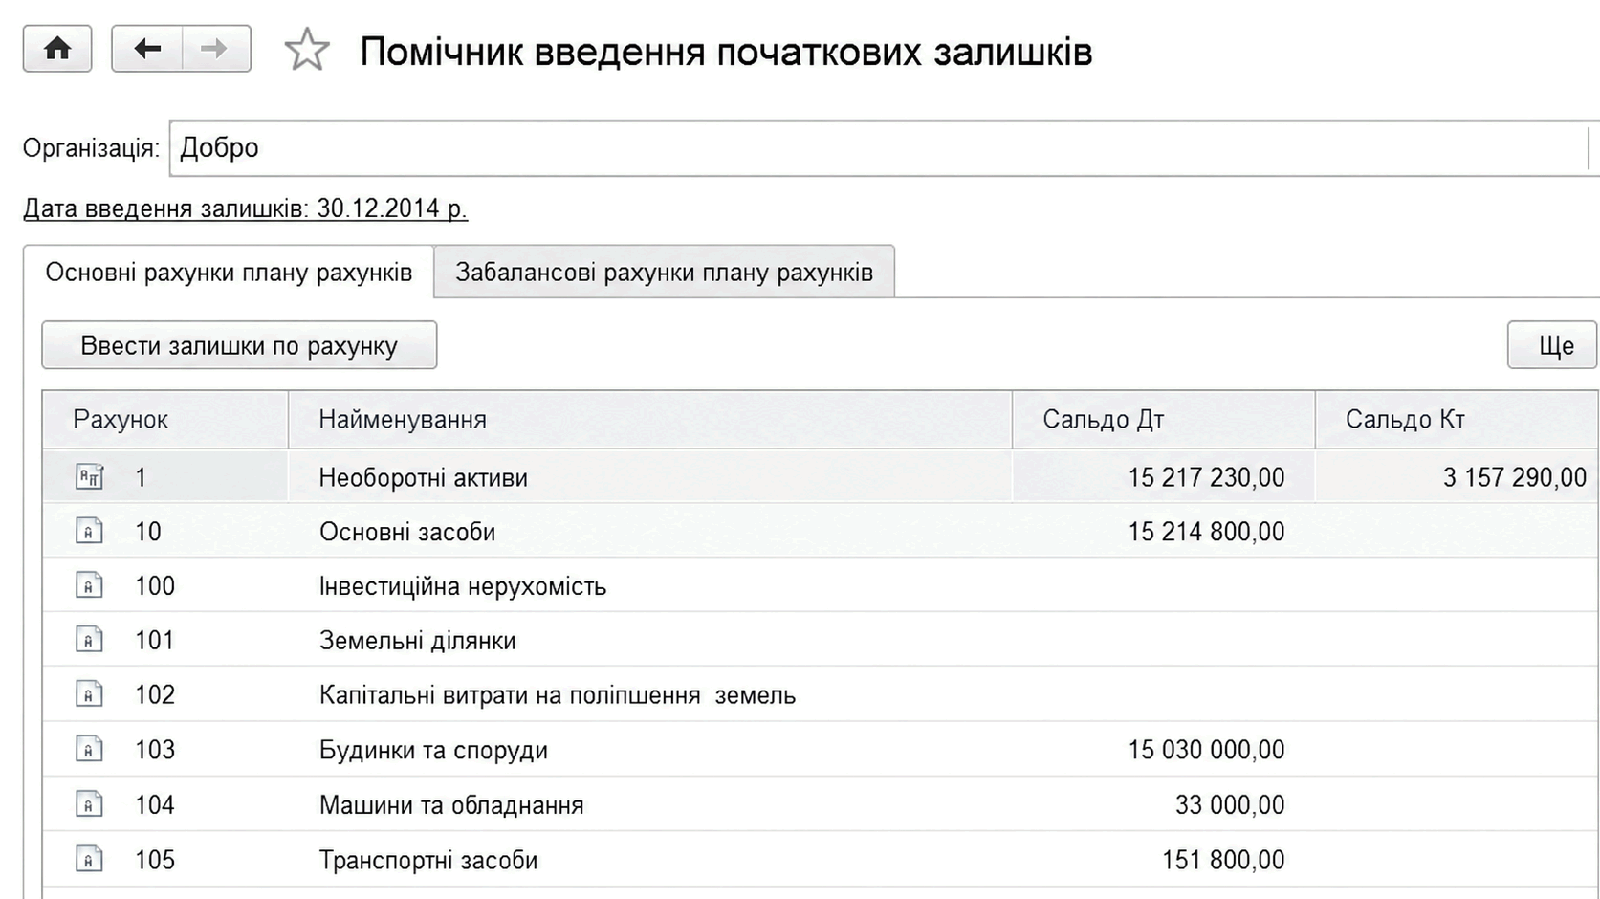
Введення початкових залишків

Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.

Читати
Матеріал

Основні засоби

<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів

Читати
Матеріал

Для чого призначений регістр відомостей "Номенклатура основних засобів"?

У регістрі "Номенклатура основних засобів" зберігається інформація про те, як обліковувалося обладнання до прийняття до обліку як основного засобу (використовується для довідки в довіднику "Основні засоби" на вкладці "Управлінський облік" реквізит "До прийняття до обліку було").

Читати
Матеріал

Яким чином оформити окрему податкову накладну на продаж за ціною нижче ціни придбання, якщо податкова була виписана за передоплатою?

У типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).

Читати
Матеріал

Як виписати податкову накладну при продажу за ціною нижче ціни придбання?

У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.

Читати
Матеріал

Для чого використовується документ "Прийняття до обліку ОЗ" з видом операції "Інше"?

Документ "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.

Читати
Матеріал

Введення початкових залишків

Перш ніж розпочати реєстрацію фактів господарської діяльності за допомогою "1С:Бухгалтерії 8 для України", необхідно ввести початкові залишки за рахунками бухгалтерського обліку. Це забезпечить правильне відображення поточних залишків у стандартних і регламентованих звітах. Якщо ж підприємство нове і господарська діяльність у ньому ще не велася, то вводити початкові дані не потрібно.

Читати
Записатися телефоном