Тема публікацій

Переоцінка ОЗ

Довідкові матеріали за цією темою.

11 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Наступна дооцінка та уцінка основних засобів

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Списання додаткового капіталу при вибутті ОЗ

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Дооцінка ОЗ з нульовою залишковою вартістю

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю

Читати
Матеріал

Списання додаткового капіталу при вибутті ОЗ

У статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу

Читати
Матеріал

Дооцінка ОЗ з нульовою залишковою вартістю

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю

Читати
Матеріал

Нарахування амортизації з одночасним списанням додаткового капіталу

У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

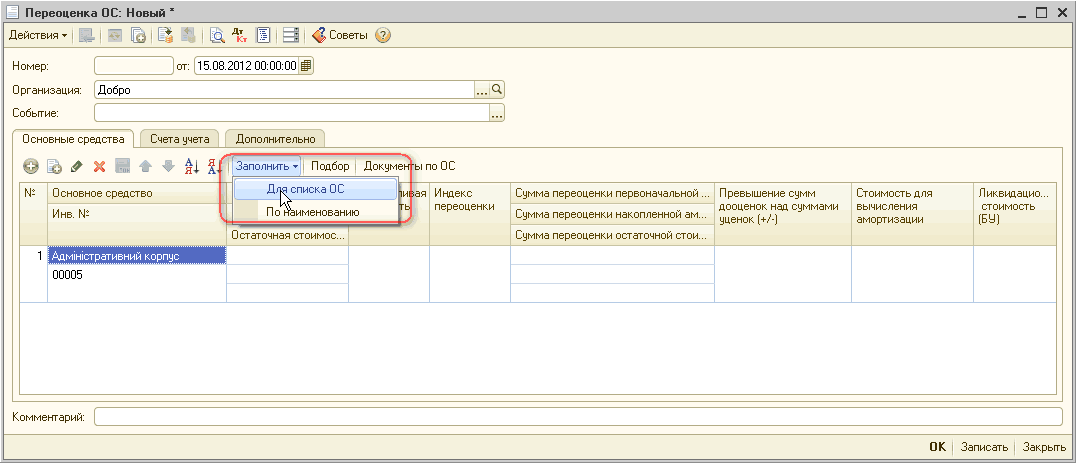
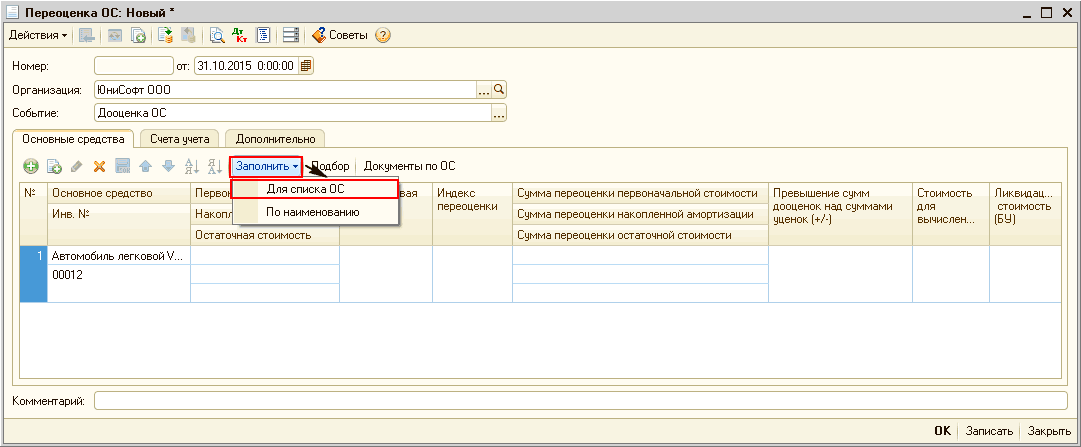
Переоцінка основних засобів

У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Записатися телефоном