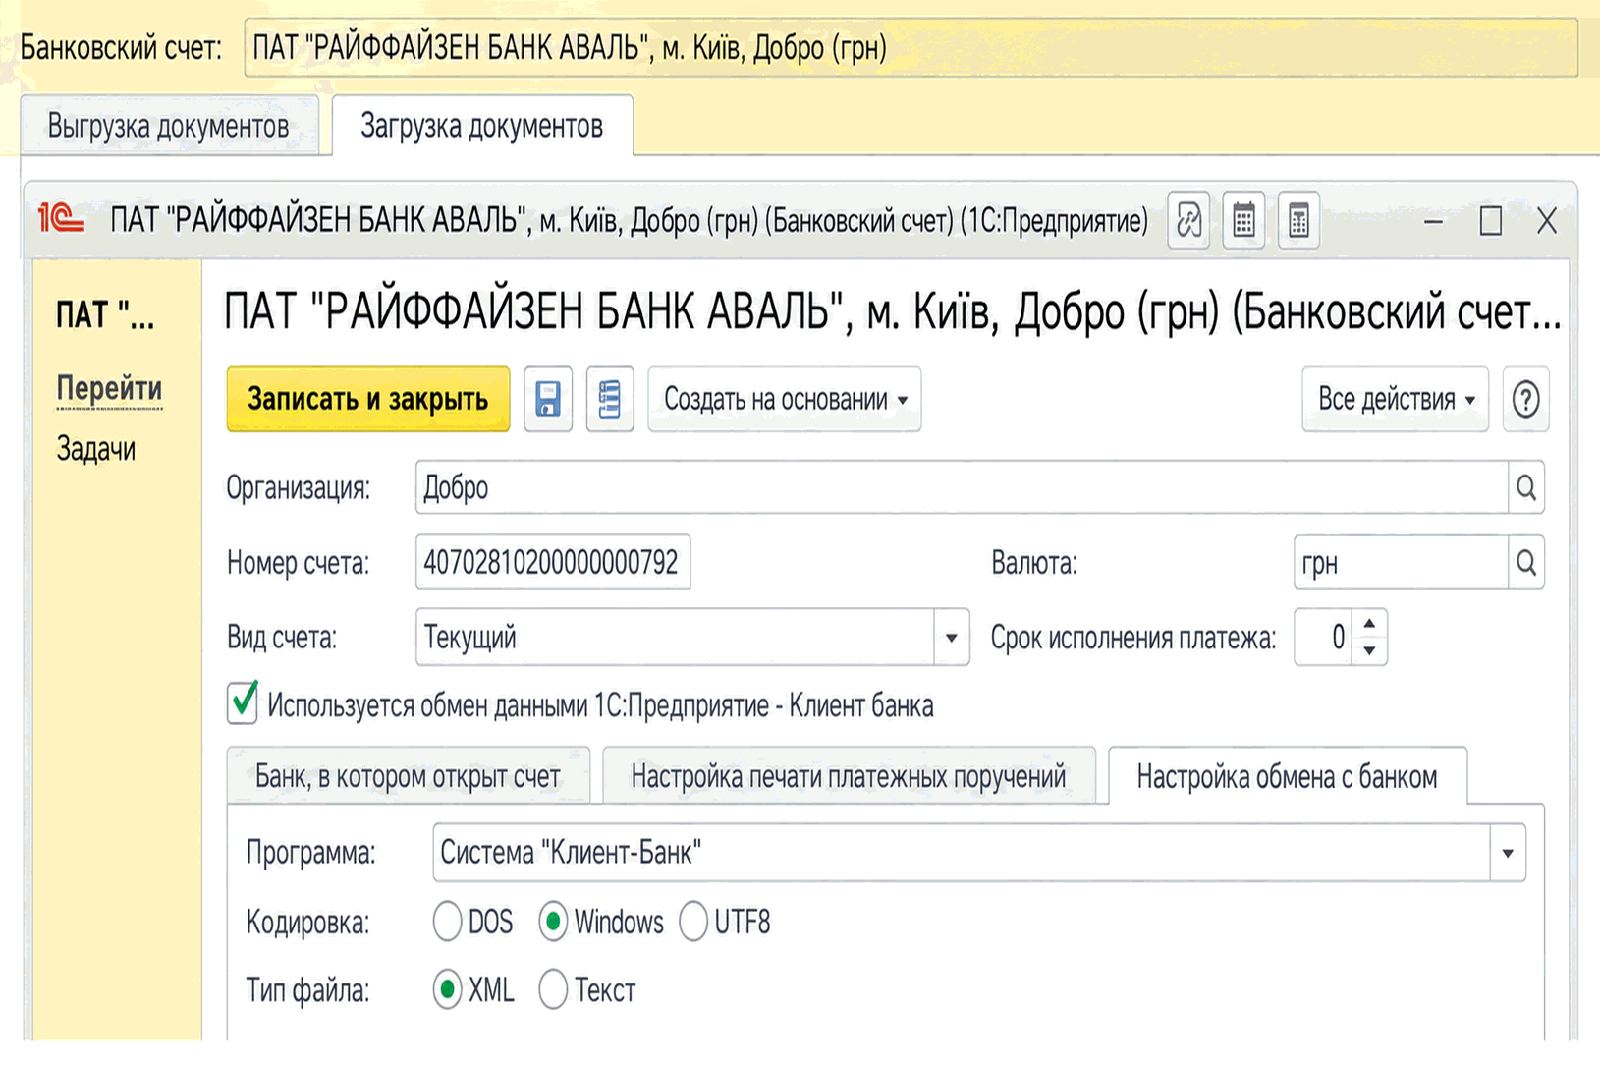
Обробка «Клієнт банку» призначена для налаштування обміну з банківськими системами, вивантаження платіжних документів і завантаження відомостей про банківські платежі з формуванням виписки за розрахунковим рахунком.. Налаштування клієнт-банківської системи
Практичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
Відповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
Цей звіт містить табличне подання оборотів між рахунками за обраний період часу. Рядки таблиці відповідають дебетованим рахункам, стовпці —” кредитованим рахункам.
У цьому розділі описано особливості подання в базі даних полів складових типів і надано рекомендації щодо їх ефективного використання.Поля, що подаються в базі даних. Типи полів та їх подання в базі даних. Порівняння полів. Про які порівняння йдеться? Механізм порівняння та зауваження щодо ефективності. Побудова індексів