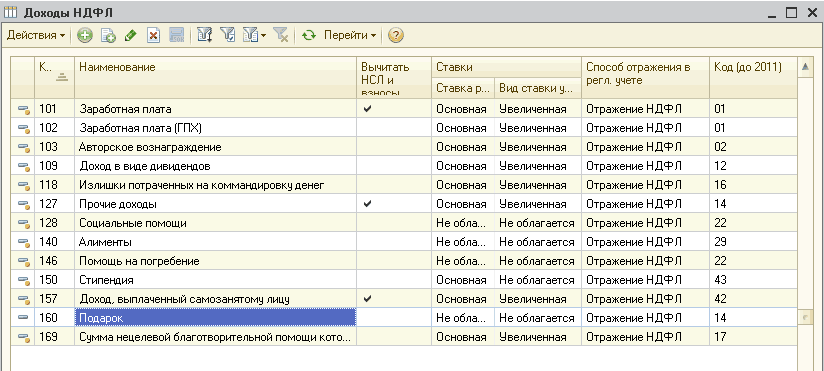
Описано реєстрацію незарплатних доходів, наданих у натуральній формі, для обчислення ПДФО та страхових внесків. Також розглянуто оформлення негрошових призів і подарунків співробітникам.. Призи та подарунки співробітникам
Цей механізм доступний починаючи з версії 1.0.3.РУЧНІ ЗНИЖКИ. АВТОМАТИЧНІ ЗНИЖКИ. Створення сегмента товару. Загальні налаштування обліку знижок для магазину. Внесення даних про покупців. Довідник «Знижки (націнки)». Документ «Маркетингова акція». Продаж товару. ЗВІТИ. Оцінка ефективності маркетингових заходів. Оцінка просування товарів.. Оцінка застосування знижок. Оцінка розпродажу. Оцінка продажів
Оподаткування подарунка (доходів у натуральній формі) залежить від його вартості. У п. 165.1.39 ПКУ зазначено, що не включається до розрахунку загального місячного (річного) оподатковуваного доходу вартість подарунків (а також призів переможцям і призерам спортивних змагань), якщо їх вартість не перевищує 50% однієї мінімальної заробітної плати в розрахунку на місяць, установленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій формі. Тобто якщо вартість подарунка менша за 536.50 грн. у 2012 році, то такий подарунок не повинен обкладатися ПДФО.