Тема публікацій

Податкової накладної

Довідкові матеріали за цією темою.

79 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

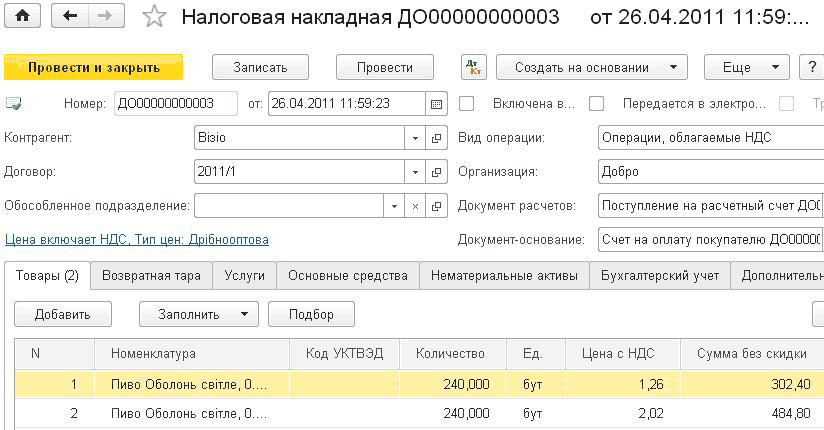
У формі "Податкової накладної" додано колонки 5.1 і 5.2, у яких зазначається одиниця виміру номенклатури та її код. Які налаштування необхідно виконати, щоб правильно були заповнені зазначені колонки у формі податкової накладної?

Для коректного заповнення колонки "Одиниця виміру товару/послуги (5.1, 5.2)" у формах документів "Податкова накладна" і "Додаток 2 до податкової накладної" потрібно правильно заповнити довідник "Одиниці виміру товарів і послуг" (меню "Усі функції" - "Довідники").

Читати
Матеріал

Яким чином оформити окрему податкову накладну на продаж за ціною нижче ціни придбання, якщо податкова була виписана за передоплатою?

У типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).

Читати
Матеріал

З якої причини в друковану форму податкової накладної не виводяться адреса і телефон контрагента, хоча вони зазначені на вкладці "Контакти" довідника "Контрагенти"?

Під час зазначення контактної інформації контрагента доступні для вибору різні визначені види адрес (юридична, фактична, доставки тощо) і телефонів (мобільний, службовий, факс, телефон контрагента тощо) з довідника "Види контактної інформації".

Читати
Матеріал

Як у бюджетній конфігурації відобразити повернення послуг?

Після узгодження з покупцем суми робіт, які не відповідають заявленій якості, та домовленості про повернення цієї суми, для реєстрації повернення безготівкових грошових коштів у програмі оформлюється документ "Платіжне доручення вихідне" з видом операції "Розрахунки з контрагентами".

Читати
Матеріал

Як виписати податкову накладну при продажу за ціною нижче ціни придбання?

У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.

Читати
Матеріал

Чи передбачена можливість автоматичного заповнення статей ПКУ щодо звільнених і неоподатковуваних операцій, у додатку Д6 декларації з ПДВ?

Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видами операцій "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" і "Реалізація вроздріб платнику ПДВ за звільненим від ПДВ".

Читати
Матеріал

Чи передбачена можливість автоматичного заповнення графи 9 "Код пільги" розділу Б податкової накладної?

Згідно з п.16 Порядку №1307 у разі здійснення операцій з постачання товарів/послуг, звільнених від оподаткування, заповнюється графа 9 "Код пільги" розділу Б податкової накладної.

Читати
Матеріал

Які необхідно виконати налаштування, якщо 2-го числа місяця прийнято рішення змінити з початку місяця нумерацію податкових документів із "щорічної" на "щоденну"?

Порядок нумерації податкових документів визначається в розділі нумерації податкових накладних облікової політики організації.

Читати
Матеріал

На підставі яких документів заповнюється рядок 4 звіту "Декларація з ПДВ"?

У <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).

Читати
Матеріал

Чому не формуються податкові накладні за роздрібними операціями, якщо документи, що підтверджують продажі, оформлені?

Зазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.

Читати
Матеріал

Як виписати коригування до податкової накладної (Додаток 2 до податкової накладної), якщо податкова накладна виписувалася до початку ведення обліку в конфігурації?

Для виписки документа "Додаток 2 до податкової накладної", якщо податкова накладна виписувалася до початку ведення обліку, у конфігурації слід внести документ "Податкова накладна" (з відповідними номером і датою до початку ведення обліку) та заповнити табличні частини. При цьому проводити документ не потрібно, а лише записати й зберегти в непроведеному вигляді (тобто натиснути в нижньому правому куті документа кнопку "Записати"). Документ "Додаток 2 до податкової накладної" слід сформувати на підставі збереженого документа "Податкова накладна".

Читати
Матеріал

Реєстрація операцій з вихідного ПДВ

З точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ

Читати
Записатися телефоном