Аутсорсинг пов'язаний зі складанням звітності за межами офісу кваліфікованими співробітниками. Спектр пропозицій широкий — управлінський, торговий і складський обліки, KPI, бюджетування, фінансовий аналіз, спеціальні системи мотивації персоналу, архівація даних, реєстрація податкових накладних, робота з контрагентами.
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
За допомогою досвідчених фахівців отримання юридичних послуг стає якісним і доступним. Важливо лише звернутися до правильного місця, де працюють найкращі юристи країни.
Інтернет-магазин необхідний усім, хто налаштований на збільшення прибутку .Як зробити інтернет-магазин?. Спосіб 1. Самостійне програмування. Спосіб 2. Безкоштовний інтернет-магазин. Спосіб 3. Замовити інтернет-магазин
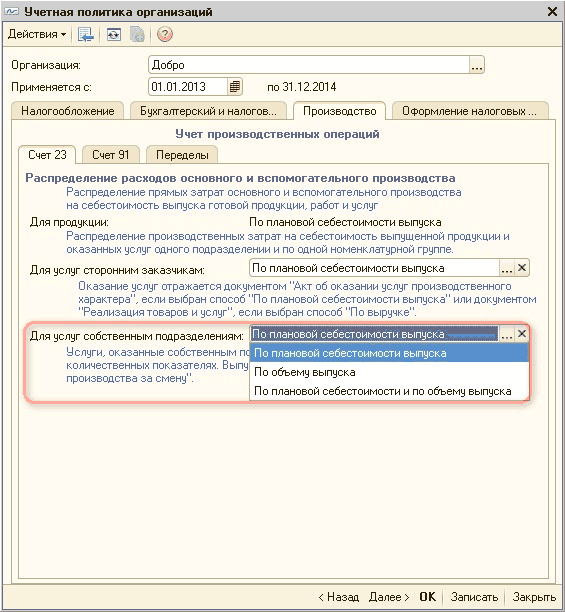
У статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45).
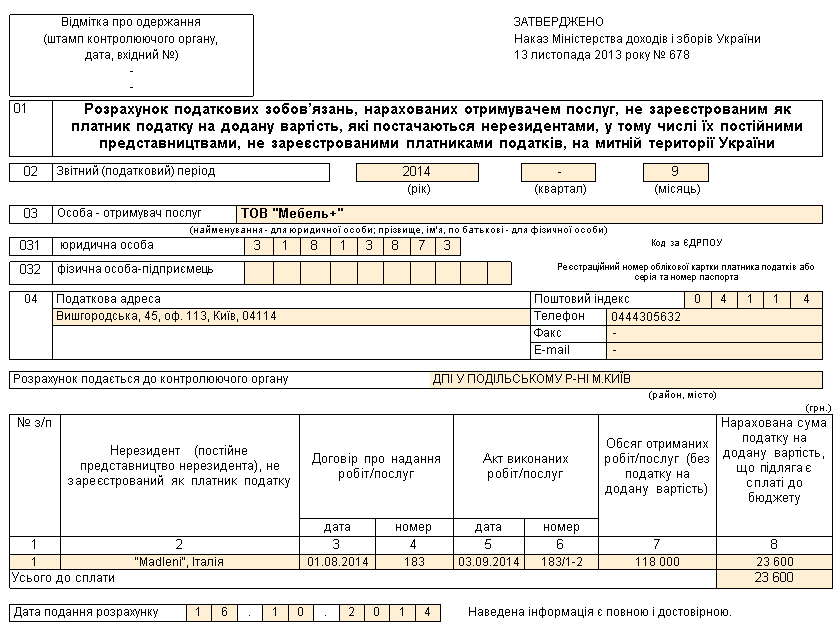
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
Велика кількість людей нині працюють або хочуть почати роботу в інтернеті. Для того, щоб це зробити, одного бажання замало. Яким би не був сайт, його робота починається з вибору та повної реєстрації домену і хостингу.