Тема публікацій

Повернення постачальнику

Статті та довідкові матеріали за цією темою.

11 публікацій
Стаття

Розрахунки з постачальниками та покупцями в BAS: документи, оплати й контроль боргів

Практичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?

Читати
Матеріал

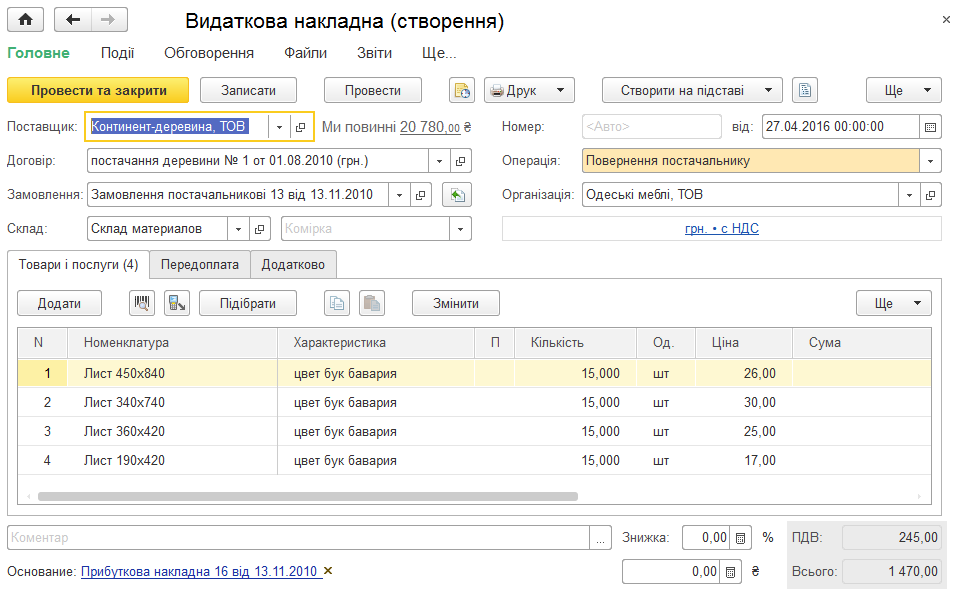
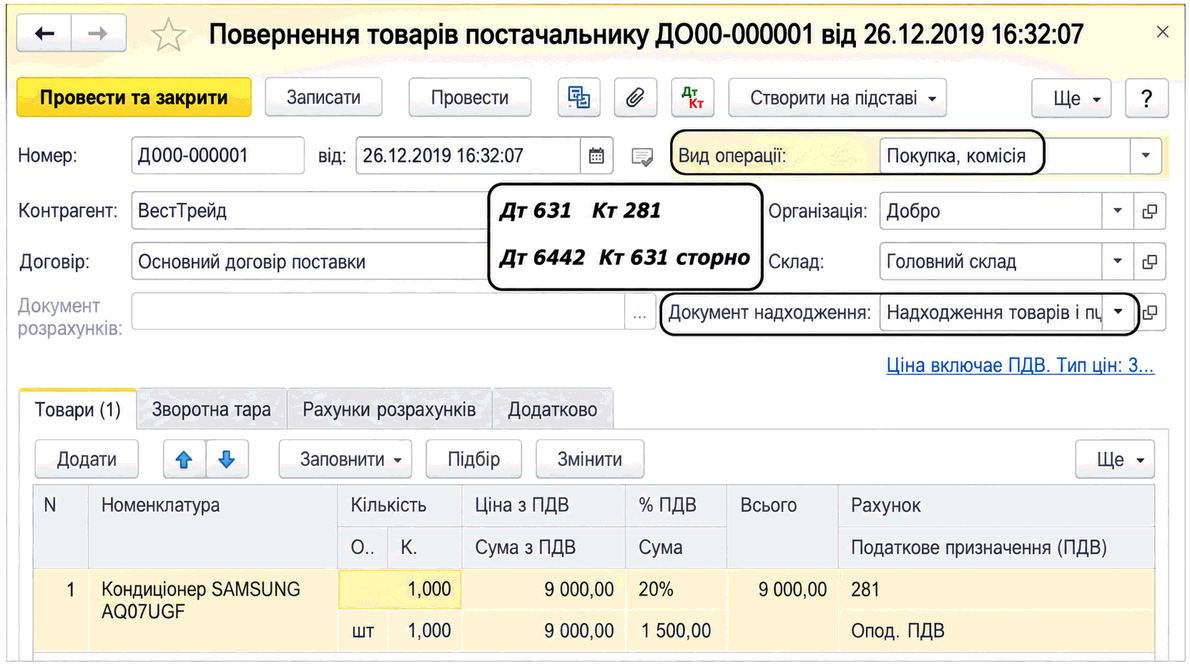
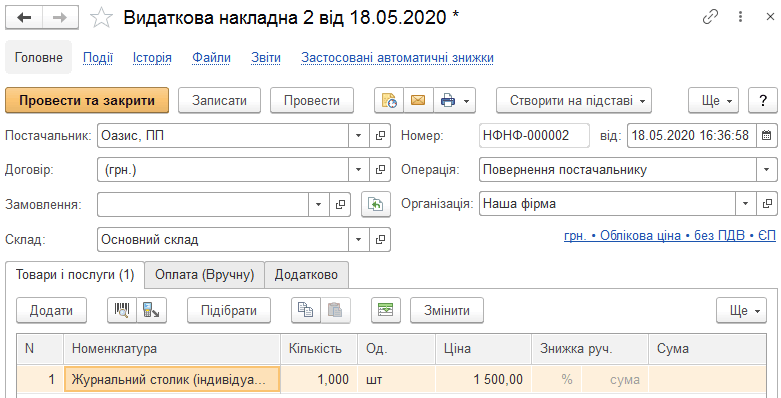
Повернення товарів постачальнику

Описано оформлення документа «Повернення товарів постачальнику», вибір договору й номенклатури, особливості списання за партіями та відображення різниць у доходах або витратах.

Читати
Матеріал

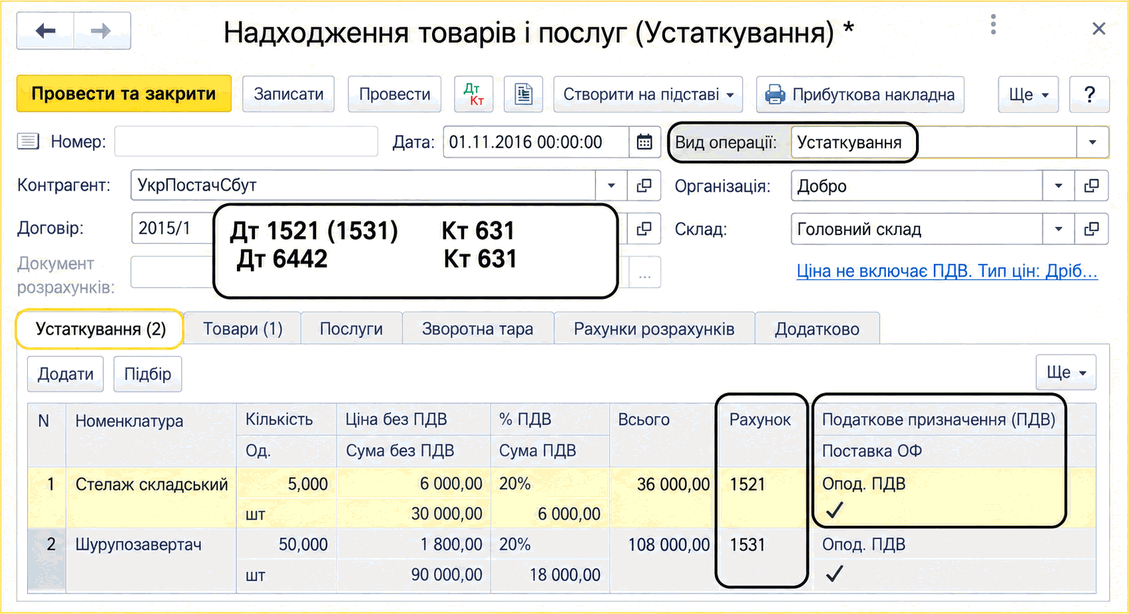
Облік устаткування

Описано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.

Читати
Стаття

еАкциз перед запуском: що має перебудувати бухгалтерія магазину, ресторану та дистриб’ютора

Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків

Читати
Матеріал

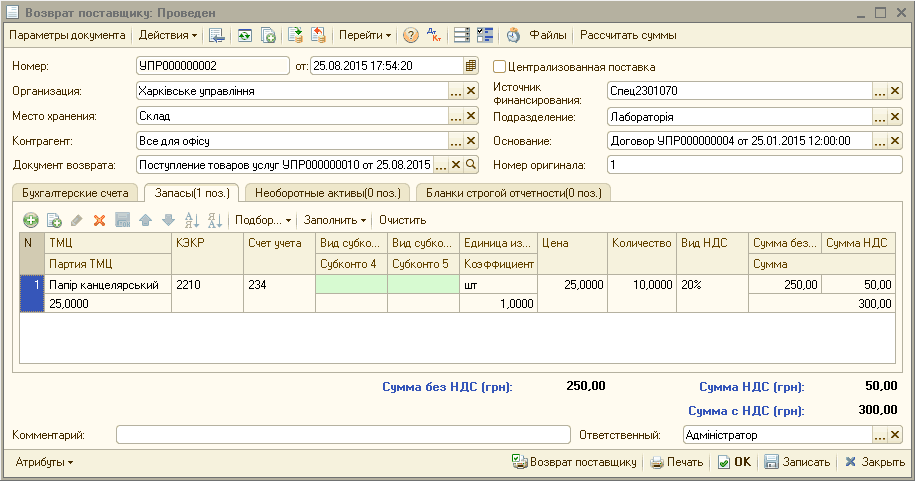
Повернення запасів постачальнику

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).

Читати
Матеріал

Як повернути постачальнику частину партії товару (браку), якщо ця партія вже списана в минулому звітному періоді, а решта партії має іншу вхідну ціну?

Для повернення ТМЦ постачальнику слід скористатися документом "Повернення постачальнику" (меню "Документи" - "Повернення"). У табличній частині слід зазначити необхідні облікові суми списуваної партії ТМЦ. У разі якщо зазначена в документі собівартість відрізняється від фактичної собівартості партії, то під час проведення документа програма створить коригувальні проводки або з рахунком 719 "Інші доходи від операційної діяльності", у разі повернення дорожче собівартості партії, або з рахунком витрат ТМЦ (меню "Довідники" - "Номенклатура"), зазначеним на вкладці "Додатково", в іншому випадку.

Читати
Матеріал

Під час перепроведення документів змінилися проводки за документами повернення. З чим може бути пов'язана така поведінка програми?

У типових конфігураціях для України ("Бухгалтерський облік, починаючи з релізу 7.70.210, комплексна конфігурація — з релізу 7.70.008, конфігурація "Виробництво + послуги + бухгалтерія" — з релізу 7.70.003) реалізовано автоматичний розрахунок і проведення сум першої/другої події в документах "Поворотна накладна" і "Повернення постачальнику". При цьому в реалізованій схемі сторнування валових доходів і витрат виконується за другою подією (див. докладніше).

Читати
Записатися телефоном