Описано оформлення списання матеріалів у виробництво документом «Вимога-накладна» та реєстрацію випуску готової продукції документом «Звіт виробництва за зміну».. Списання матеріалів у виробництво. Реєстрація випуску готової продукції
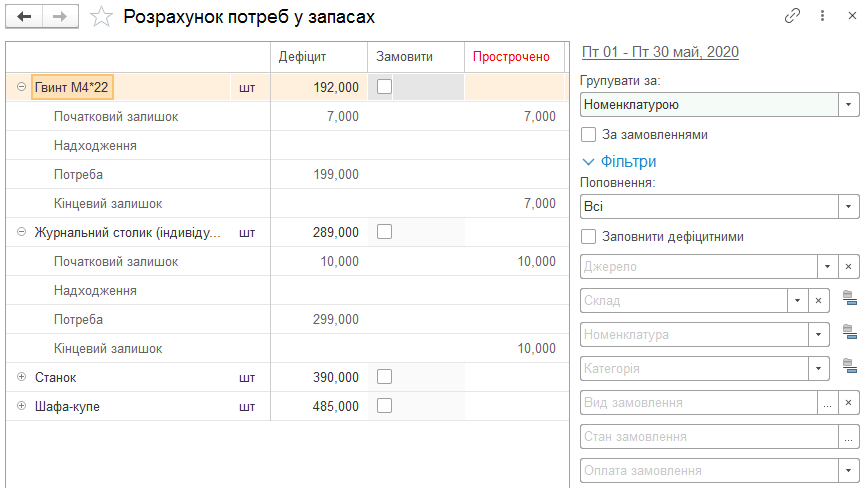
Описано розрахунок потреб у запасах, використання рекомендацій і фільтрів, а також планування закупівель та формування замовлень постачальникові або на виробництво.
Описано оформлення придбання та продажу товарів із передоплатою або за готівку, а також переміщення товарів до торговельної точки, роздрібні продажі й передавання виручки до каси.. Придбання матеріальних цінностей з попередньою оплатою за рахунком. Гуртовий продаж за попередньою оплатою. Гуртовий продаж за готівку. Роздрібні продажі в торговельній точці
АВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
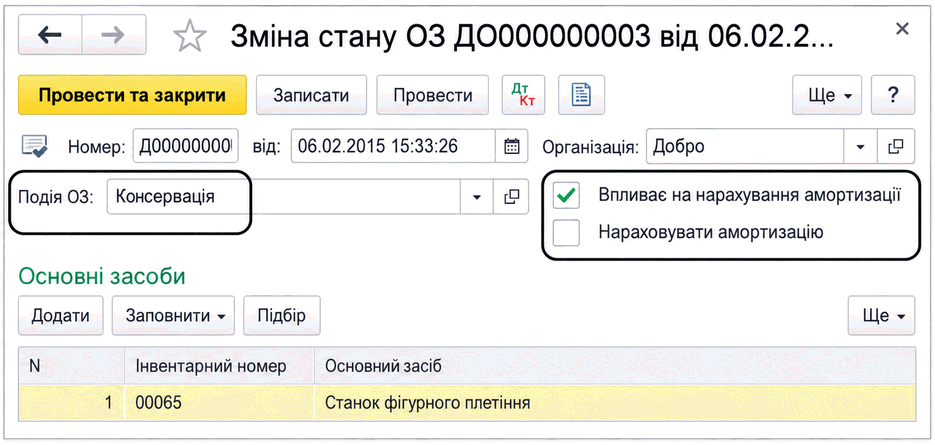
У BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
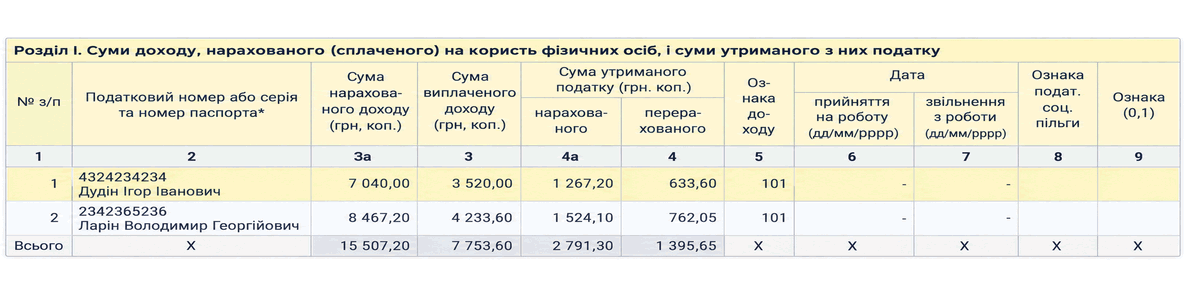
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
У статті детально розглядається порядок автоматизованого визначення фінансових результатів діяльності підприємства в програмі «BAS Бухгалтерія», нарахування податку на прибуток, формування звітності та основні бухгалтерські процедури з урахуванням особливостей роботи системи.Загальна інформація про облік фінансових результатів. Автоматизоване визначення фінансових результатів у «BAS Бухгалтерія». Формування та аналіз підсумкових звітів. Питання для самоперевірки
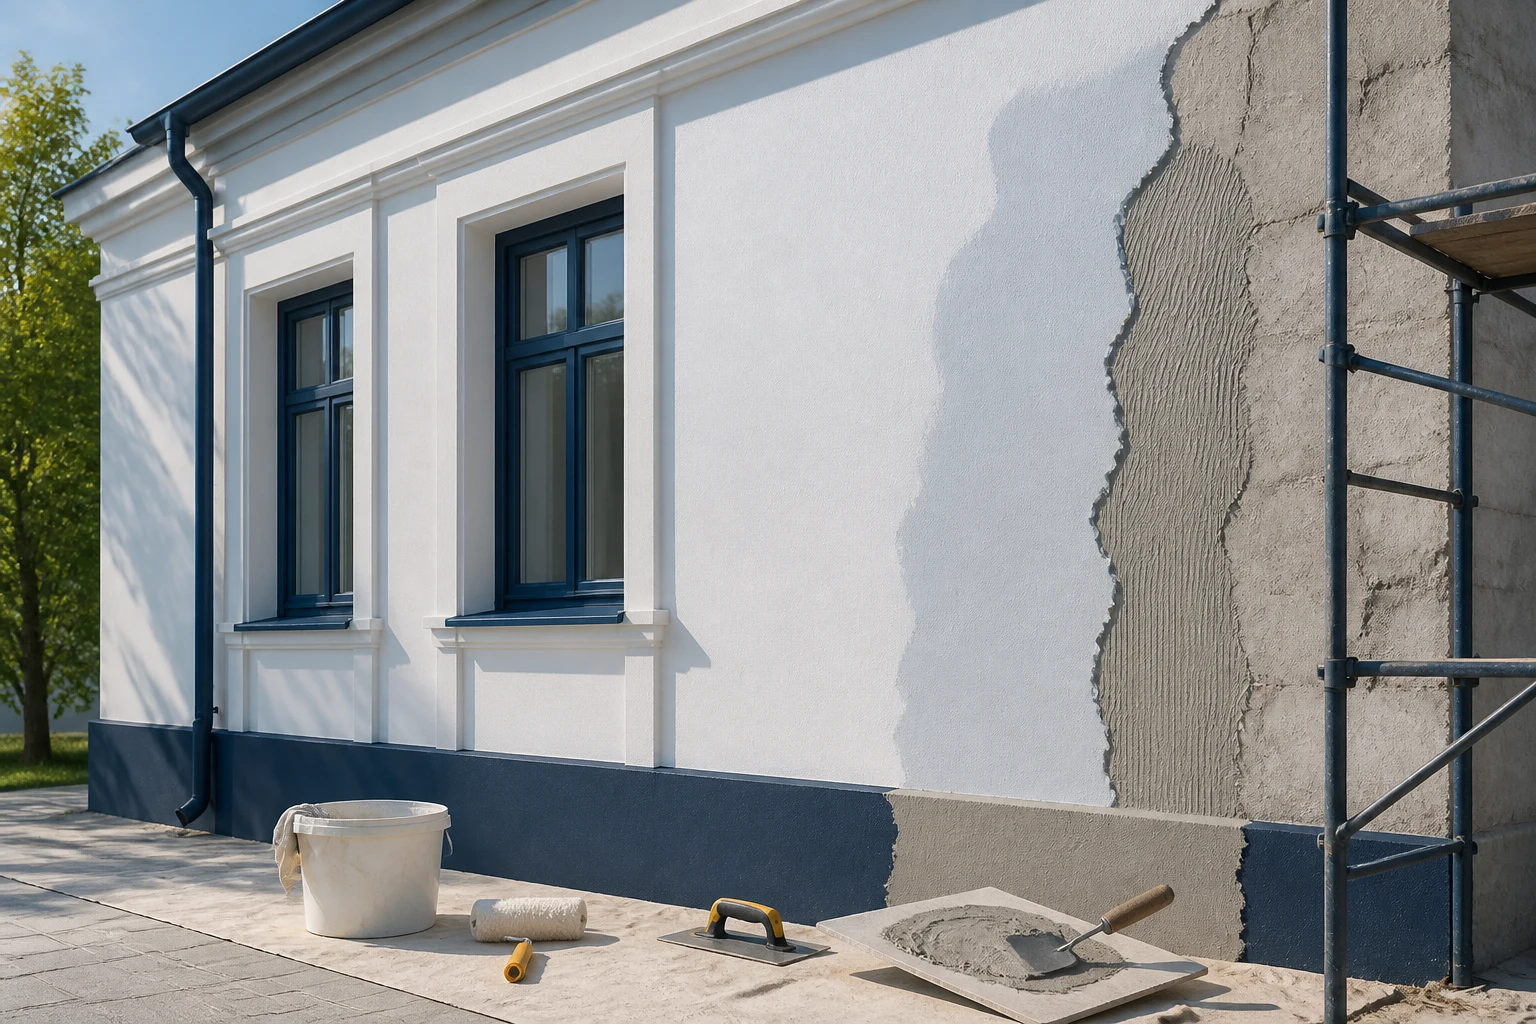
Аби правильно віднести певний вид робіт до поточного чи капітального ремонту будівлі, користуються Примірним переліком послуг з утримання будинків і споруд та прибудинкових територій та послуг з ремонту приміщень, будинків, споруд, затвердженим наказом Державного комітету України з питань житлово-комунального господарства від 10.08.2004 № 150 (далі — Перелік № 150). <b>Роботи з відновлення зовнішньої штукатурки з подальшим фарбуванням фасадів будівель</b> віднесено до капітального ремонту (пп. 2.3.1 розділу 2 Переліку № 150).У сільській раді плануємо провести ремонт, а саме: штукатурка стін та накидання шуби і фарбування шуби. Що це буде — поточний чи капітальний ремонт?
Відповідно до статей 38 і 39 Закону України Про загальнообов’язкове державне соціальне страхування у зв’язку з тимчасовою втратою працездатності та витратами, зумовленими похованням від 18.01.2001 № 2240-III допомога по вагітності та пологах надається застрахованій особі у формі матеріального забезпечення, яке компенсує втрату заробітної плати за період відпустки у зв’язку з вагітністю та пологами, у розмірі 100% середньої заробітної плати незалежно від страхового стажу.Бухгалтерія установи у вересні 2013 року самостійно виявила помилку — працівниці недоплатили допомогу по вагітності та пологах. Період непрацездатності — 08.02.2013–13.06.2013. Як здійснити доплату, якщо цей страховий випадок вже профінансований ФСС з ТВП у липні 2013 року?
Відповідно до частини першої статті 116 Кодексу законів про працю України (КЗпП) при звільненні працівника виплата всіх сум, що належать йому від установи, <b>провадиться в день звільнення</b>. Якщо працівник у день звільнення не працював, то ці суми мають бути виплачені не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок.Працівнику бюджетної установи у день звільнення не виплатили всіх належних сум. Тож він звернувся до установи з вимогою про виплату середнього заробітку за увесь час затримки. Як правильно розрахувати середній заробіток та за яким КЕКВ провести таку виплату?
Відповідно до частини першої статті 2 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (<i>далі</i> — Закон про закупівлі) цей Закон застосовується до всіх замовників та закупівель товарів, робіт та послуг, які повністю або частково здійснюються за рахунок державних коштів, за умови, що вартість предмета закупівлі товару (товарів), послуги (послуг) дорівнює або перевищує 100 тис. грн. (у будівництві — 300 тис. грн.), а робіт — 1 млн. грн., крім закупівель за процедурою електронного реверсивного аукціону, умови застосування якої встановлені розділом VIII1 Закону про закупівлі, у т. ч. на технічне обслуговування, іншу оплатну підтримку на майбутнє об’єкта закупівлі чи виплат, пов’язаних з використанням об’єктів права інтелектуальної власності.Замовнику на початку 2013 року було виділено 80 тис. грн. на закупівлю необхідних товарів. Тож було укладено пряму угоду без проведення процедур закупівель. У липні 2013 року замовнику було додатково виділено ще 170 тис. грн. на закупівлю тих самих товарів. Чи може замовник на 170 тис. грн. провести процедуру запиту цінових пропозицій? Чи, враховуючи загальну суму на 2013 рік, він зобов’язаний проводити відкриті торги?
Згідно з частиною першою статті 2 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон) цей Закон застосовується до всіх замовників та закупівель товарів, робіт та послуг, які повністю або частково здійснюються за рахунок державних коштів, за умови, що вартість предмета закупівлі товару (товарів), послуги (послуг) дорівнює або перевищує 100 тисяч гривень (у будівництві — 300 тисяч гривень), <b>а робіт — 1 мільйон гривень</b>.Сільська рада планує будівництво дороги однієї з вулиць села, вартість якого обійдеться у понад 3 млн. грн. Оскільки сільський бюджет не дозволяє це зробити протягом одного бюджетного року, сільська рада прийняла рішення розбити будівництво дороги на кілька етапів (3–4 роки), а саме: щороку здійснювати будівництво вартістю до 1 млн. грн. Якими нормативами користуватися у такій ситуації та яку очікувану вартість будівництва застосовувати під час проведення процедури державної закупівлі.