Тема публікацій

Прийняття до обліку

Статті та довідкові матеріали за цією темою.

12 публікацій
Матеріал

Нематеріальні активи

Описано облік нематеріальних активів у BAS Бухгалтерія: надходження, прийняття до обліку, амортизацію, модернізацію, вибуття та інвентаризацію НМА.. Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів

Читати
Матеріал

Для чого використовується документ "Прийняття до обліку ОЗ" з видом операції "Інше"?

Документ "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.

Читати
Матеріал

Нематеріальні активи

До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів

Читати
Матеріал

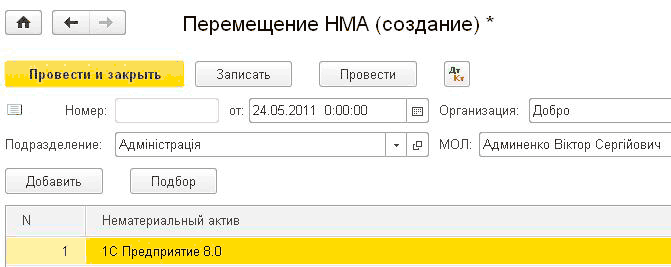
Приклади відображення операцій з нематеріальними активами в 1С:Бухгалтерії 8 для України

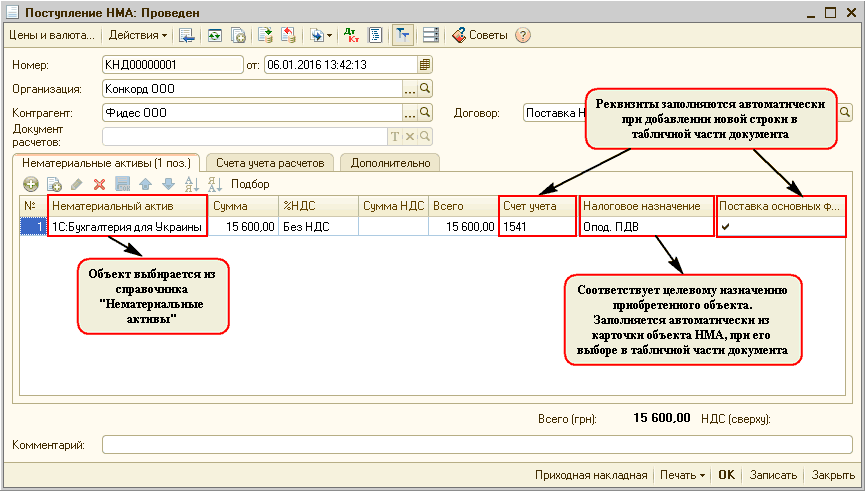
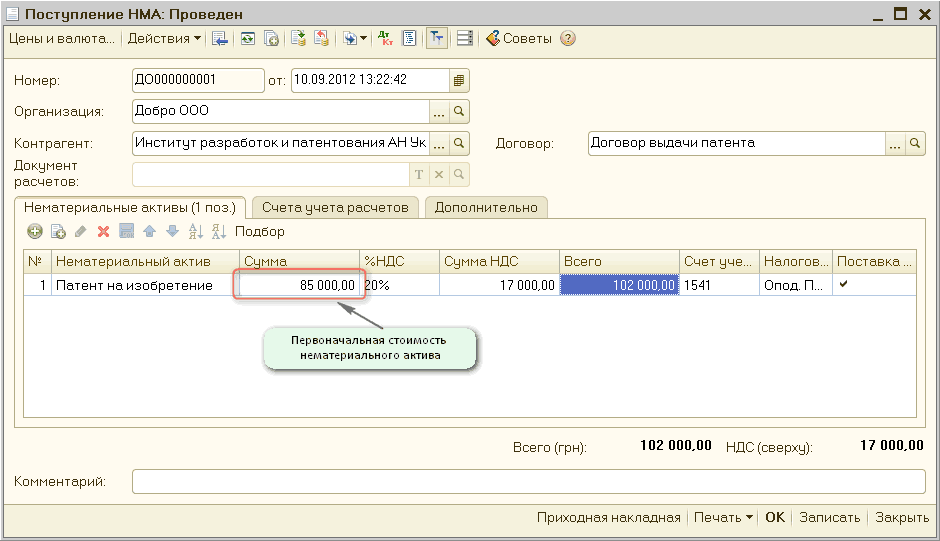
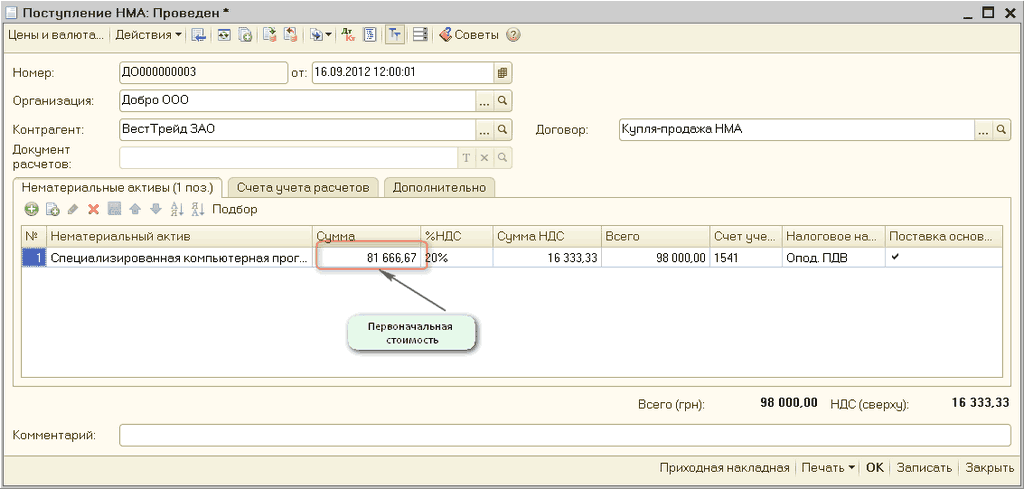
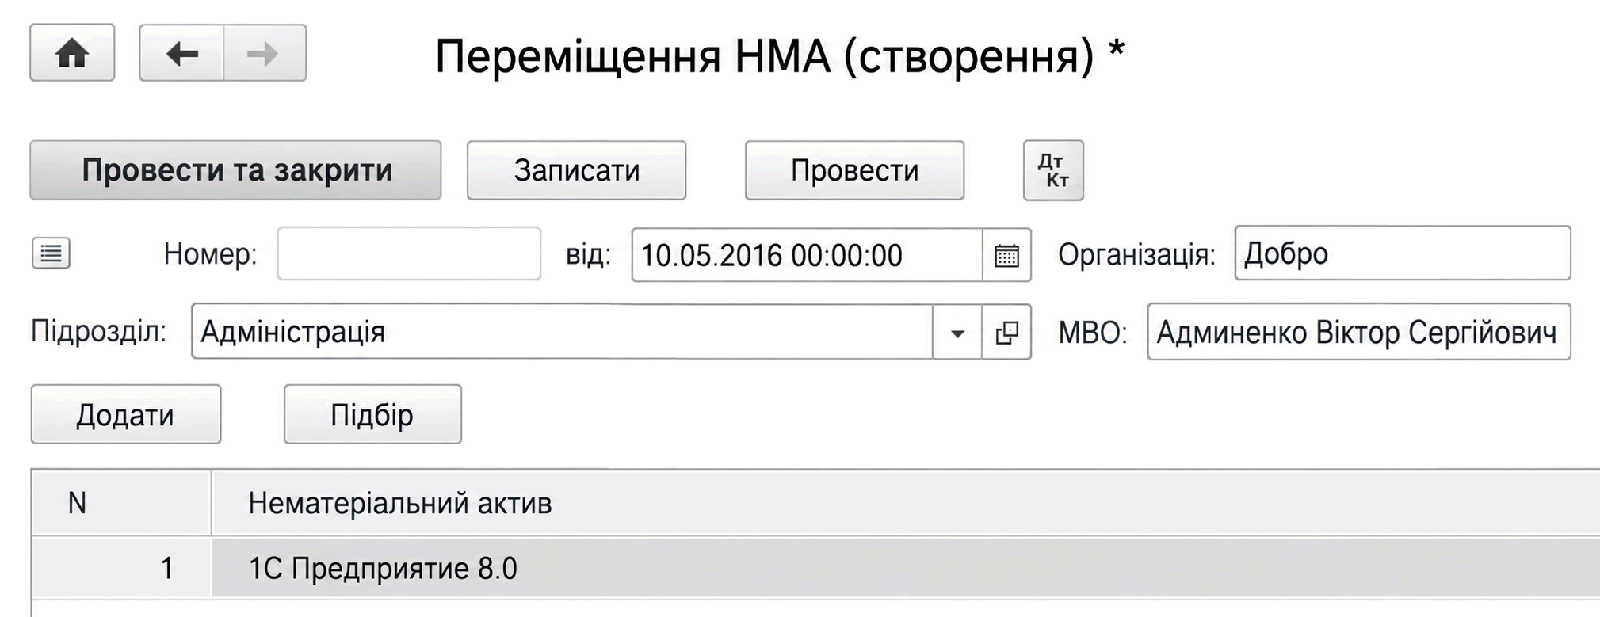
У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА

Читати
Матеріал

Прийняття до обліку

У цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів прямолінійним методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів виробничим методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) виробничим методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті міститься посилання на п.26 ПС(Б)О № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів методом зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів кумулятивним методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів методом прискореного зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад

Читати
Записатися телефоном