Статті руху грошових коштів
Описано реквізит статей руху грошових коштів у банківських і касових документах та довідник для його вибору. Також наведено рахунки, за якими ведуть аналітичний облік.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано реквізит статей руху грошових коштів у банківських і касових документах та довідник для його вибору. Також наведено рахунки, за якими ведуть аналітичний облік.
ЧитатиХороший, поганий, злий — такими критеріями, а тим більше у великій політиці давно не оперують. На перше місце виходить зовсім інша інформація: досвід роботи, неймовірні кар'єрні повороти й злети, рахунки в банках, дані про рухоме та нерухоме майно (оформлене на батьків, дружин, чоловіків і дітей), вміст месенджерів. Усе це можна зібрати по крихтах, а потім отримати практично серіал, який розповість дуже багато й дасть змогу скласти про людину об'єктивну думку.Навіщо складати досьє на людей
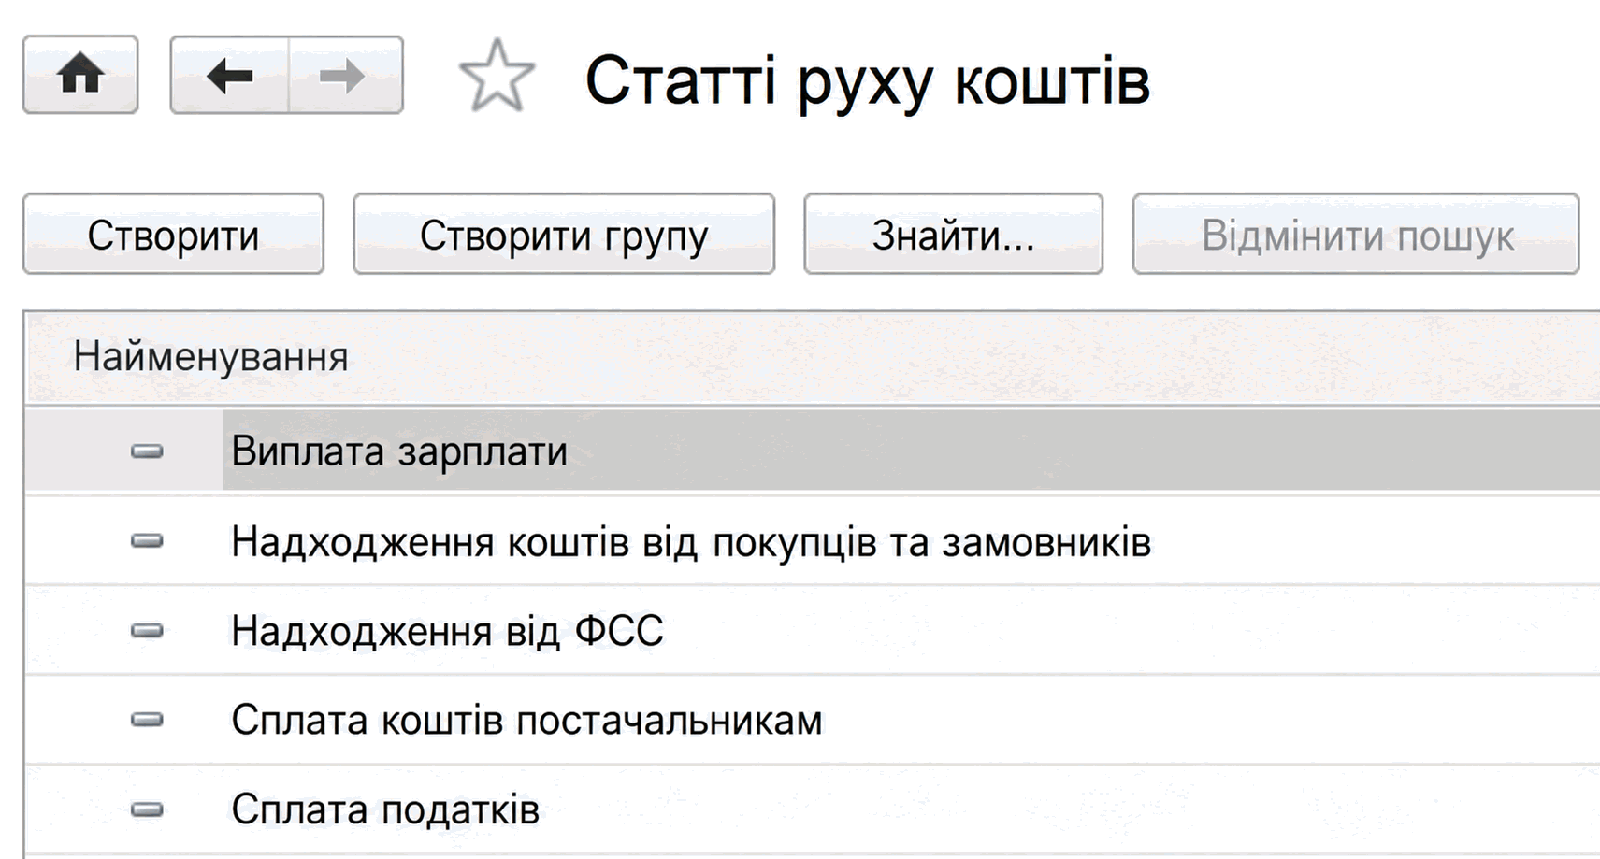
ЧитатиУсі грошові документи "1С:Бухгалтерії 8 для України" (банківські та касові) мають реквізит "Стаття руху грошових коштів". Значення цих реквізитів вибираються з довідника "Статті руху грошових коштів" (меню "Довідники" —” "Банк і каса" —” "Статті руху грошових коштів").
Читати4 липня 2014 р. Верховною Радою України було прийнято Закон України "Про внесення змін до Податкового кодексу України та деяких інших законодавчих актів України щодо пасивних доходів" (законопроєкт № 4101а). Цей закон 29.07.2014 підписано Президентом України та 02.08.2014 опубліковано в газеті "Голос України".
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків грошових коштів до інформаційної бази конфігурації "Бухгалтерія для України".Приклад. Додавання нового документа «Введення початкових залишків»
ЧитатиАналітика за видами руху грошових коштів не ведеться.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиЗвіт призначений для аналізу фінансово-господарської діяльності підприємства за допомогою наперед визначеного складу показників, що найширше використовуються в економічній теорії та практиці. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані (сценарій не зазначено). Звіт "Фінансовий аналіз даних бюджетування". Агрегований аналітичний баланс. Звіт про прибутки та збитки
Читати